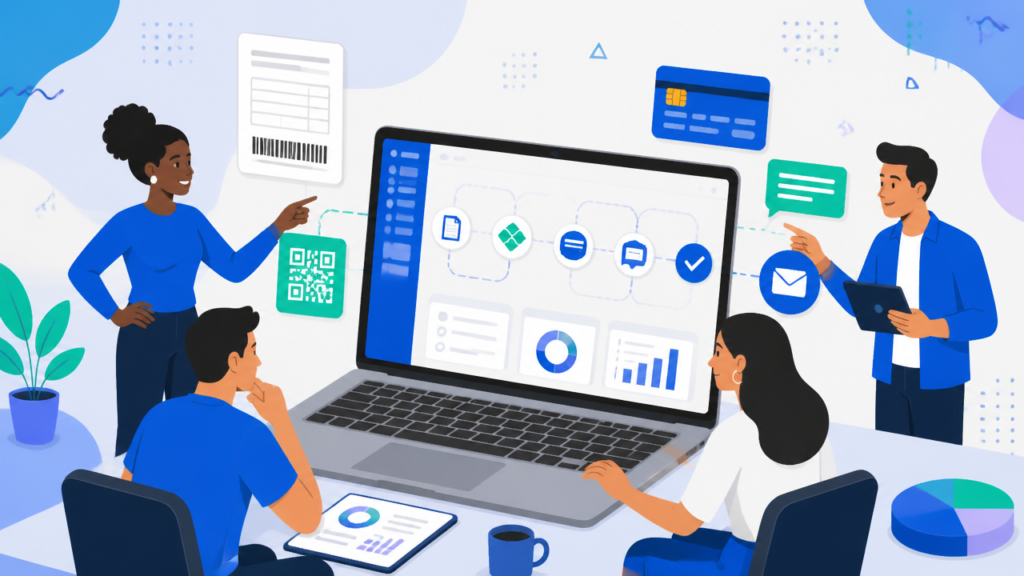
Na prática, a tecnologia de cobrança online no varejo reúne pagamento, comunicação e negociação em um fluxo único, para reduzir atraso e acelerar a recuperação sem ampliar a equipe. Ela faz mais diferença quando a operação vende em vários canais, trabalha com recorrência ou já sente o peso de planilhas, lembretes manuais e conciliações lentas. Para o varejista, o ganho real não é só cobrar mais rápido, mas cobrar melhor, no canal certo e com menos atrito para o cliente.
Quando esse processo é bem desenhado, a cobrança deixa de ser um evento isolado no fim do mês e passa a fazer parte da jornada de compra. Isso vale tanto para e-commerce e crediário quanto para mensalidades, clubes, programas pagos e serviços recorrentes. É justamente aí que um sistema digital se diferencia de uma rotina improvisada.
Principais pontos para entender antes de escolher uma solução
- Cobrança online no varejo não é só emitir boleto, é automatizar lembretes, oferecer meios de pagamento e registrar negociação.
- Pix, boleto e cartão precisam conviver, porque o cliente inadimplente nem sempre paga do mesmo jeito que comprou.
- A régua de cobrança é o coração da operação, definindo quando cobrar, em qual canal e com qual oferta.
- Integração com CRM e ERP muda o jogo, porque evita retrabalho e melhora a priorização da carteira.
- Varejo com assinaturas ou mensalidades precisa tratar atraso recorrente com políticas próprias, não com a mesma lógica da venda avulsa.
- Em certas operações, vale mais contratar uma empresa especializada em cobrança do que montar tudo internamente.
Como a cobrança digital funciona no varejo, de ponta a ponta
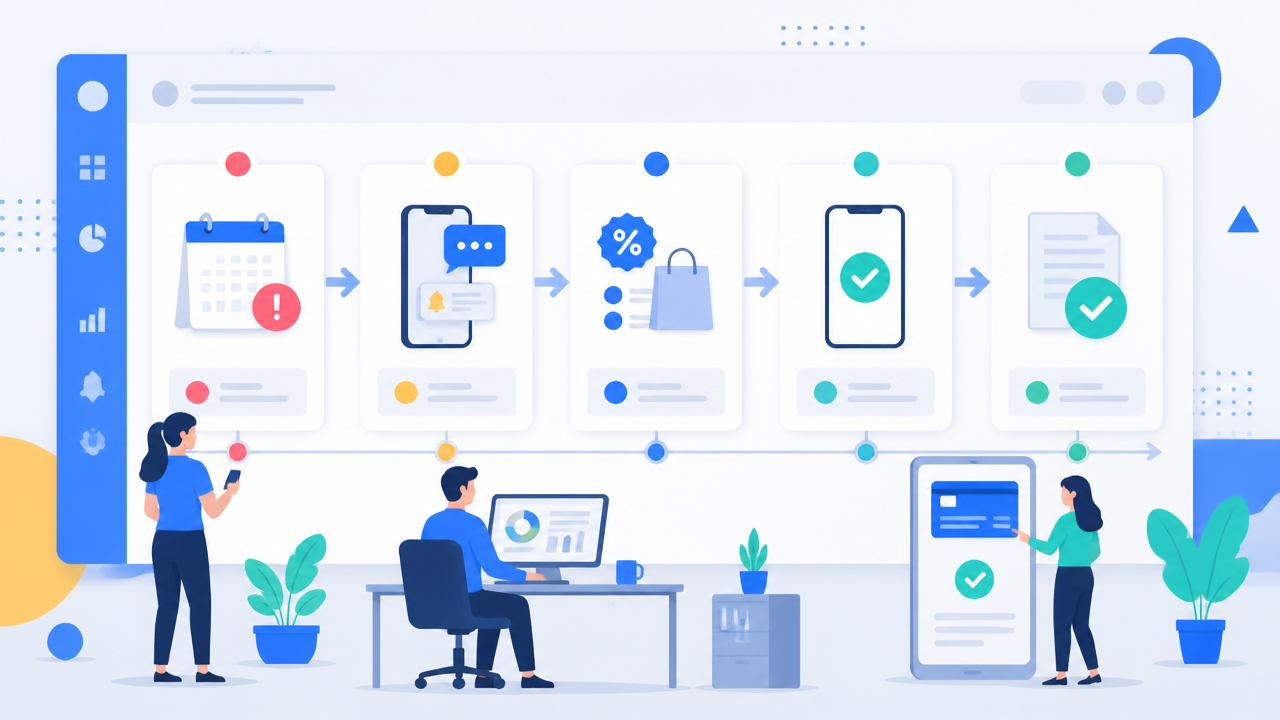
O funcionamento é simples de explicar: o sistema identifica quem deve, aplica regras por perfil e dispara a ação certa no melhor momento. Em vez de depender de uma equipe acompanhando vencimento por vencimento, a plataforma organiza a carteira, prioriza risco e executa a régua automaticamente.
No varejo, isso costuma começar com a integração da base de clientes e títulos em aberto. Depois, a operação define critérios como faixa de atraso, valor devido, canal preferencial, histórico de contato e possibilidade de acordo. A partir daí, o cliente passa a receber lembretes, links de pagamento, opções de parcelamento e confirmações de quitação de forma contínua.
Esse modelo conversa melhor com o comportamento atual do consumidor. Segundo o Banco Central, o Pix foi o instrumento de pagamento que mais cresceu em quantidade de transações em 2024, com alta de 52%, enquanto as transações com cartões cresceram, em média, 9,8% no mesmo período, conforme os dados oficiais sobre meios de pagamento. Para o varejo, isso significa que uma cobrança eficiente precisa refletir os hábitos reais de pagamento, não apenas a conveniência operacional da empresa.
Quais recursos realmente importam em um sistema de cobrança online
Os melhores resultados aparecem quando a solução combina automação com flexibilidade comercial. Não basta ter disparo automático; é preciso permitir negociação adequada ao contexto do varejo, com canais digitais que o cliente já usa no dia a dia.
Na prática, vale priorizar cinco grupos de recursos:
- gestão de carteira com segmentação por atraso, ticket e perfil do consumidor;
- múltiplos meios de pagamento, como Pix, boleto, cartão e link de pagamento;
- régua automatizada com e-mail, WhatsApp, RCS e voz, quando fizer sentido;
- propostas de negociação com parcelamento, desconto ou regularização imediata;
- baixa automática, histórico de contatos e relatórios de performance.
Esse conjunto é importante porque a cobrança no varejo costuma misturar volume alto com margens apertadas. Se a operação demora para acionar, cobra pelo canal errado ou oferece poucas alternativas de pagamento, a recuperação cai e o custo sobe.
Qual é a melhor plataforma de cobrança online para o varejo?
A melhor plataforma é a que reduz inadimplência sem criar atrito na experiência do cliente e sem aumentar complexidade operacional. Para uma loja com poucos recebimentos recorrentes, uma ferramenta focada em emissão e lembrete pode bastar. Para redes, crediário, carteiras vencidas maiores ou bases com muita negociação, o ideal costuma ser uma estrutura mais completa.
Esse é o ponto em que muitos varejistas confundem software de pagamento com operação de cobrança. Uma plataforma transacional resolve a geração do meio de pagamento, mas nem sempre resolve estratégia de acionamento, cadência, segmentação, tratamento da carteira e recuperação pós-vencimento. Quando a inadimplência já afeta caixa, faz sentido avaliar o apoio de uma empresa especializada em cobrança, especialmente se ela já combinar tecnologia, canais digitais e inteligência operacional.
No caso da Kollecta, isso pode acontecer em dois formatos. A assessoria de cobrança digital atende empresas que querem terceirizar o acionamento, pagando comissão apenas sobre o que for recuperado. Já a orquestração digital atende operações que preferem manter a marca em evidência e usar uma estrutura whitelabel com IA generativa e canais configurados sob medida.
É permitido cobrar pelo WhatsApp?
Em termos operacionais, sim, desde que a empresa trate o canal com profissionalismo, contexto e respeito ao consumidor. O problema não é o WhatsApp em si, mas a forma como ele é usado. Mensagens excessivas, sem identificação clara, fora de hora ou sem opção objetiva de regularização tendem a piorar a recuperação e a imagem da marca.
No varejo, o aplicativo funciona melhor como parte de uma régua, não como canal único. Um lembrete amigável antes do vencimento, seguido de uma mensagem com link de pagamento e, depois, uma proposta de acordo, costuma ser mais eficiente do que um contato repetitivo e genérico. Quando há IA na conversa, o ganho está em responder rápido, manter o histórico e oferecer o próximo passo sem fazer o cliente recomeçar a negociação a cada novo atendimento.
Por que Pix, boleto e cartão devem coexistir na mesma jornada
O varejo recupera mais quando oferece saída imediata para perfis diferentes de cliente. Quem quer quitar na hora pode preferir Pix. Quem precisa organizar o fluxo pode optar por boleto com nova data. Já o parcelamento em cartão pode ajudar a converter atrasos mais longos em acordo fechado.
Essa combinação acompanha o peso crescente dos meios digitais no Brasil. Em 6 de julho de 2026, por exemplo, o Banco Central registrou mais de 283 milhões de Pix liquidados em um único dia, segundo as estatísticas do SPI. E, no segundo semestre de 2025, o sistema de pagamentos movimentou quase R$ 70 trilhões, com o Pix respondendo por 28,6% do valor transacionado, de acordo com a nota do Banco Central sobre pagamentos de varejo. Para a cobrança, a leitura é direta: o cliente espera conveniência, velocidade e opção.
O que muda quando o varejo trabalha com recorrência e assinaturas
Quando o negócio opera com cobrança recorrente, atraso não é um evento isolado, é um risco de churn. Por isso, a estratégia precisa começar antes do vencimento, com lembretes preventivos, atualização fácil de meio de pagamento e fluxos específicos para falha recorrente.
Isso vale para clubes de benefícios, programas pagos do varejo, reposição automática e qualquer modelo de assinatura. Nesses casos, cobrar bem significa preservar receita futura, não apenas recuperar uma parcela em aberto. Uma boa prática é separar a régua de inadimplência recorrente da régua da venda pontual, porque o tom, a urgência e a oferta de negociação mudam. Muitas vezes, a melhor ação é recuperar o método de pagamento e manter o cliente ativo, em vez de empurrar uma cobrança genérica.
Como escolher entre operação interna, plataforma e parceiro especializado
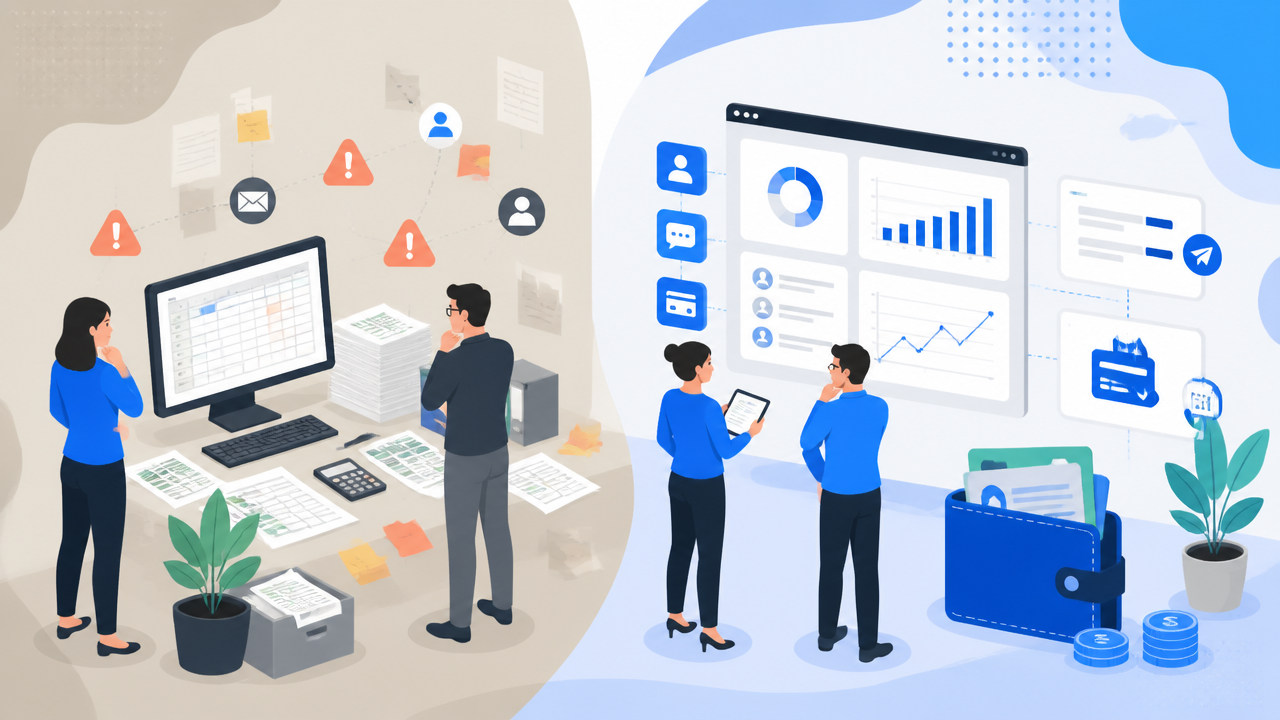
A escolha certa depende do volume da carteira, da maturidade de dados e da capacidade do time de sustentar a rotina. Se a empresa ainda está estruturando processos, começa pequeno e tem baixa complexidade, uma plataforma simples pode resolver o básico. Se o desafio já envolve escala, multicanais e negociação frequente, operar tudo internamente tende a custar mais do que parece.
| Cenário | Melhor caminho | Sinal de alerta |
|---|---|---|
| Baixo volume e poucas regras | Ferramenta de cobrança básica | Controle excessivo em planilhas |
| Carteira média com recorrência | Plataforma com automação e integração | Falhas de comunicação entre financeiro e atendimento |
| Alta inadimplência ou operação grande | Empresa especializada com tecnologia e operação | Custo alto por recuperação e baixa conversão |
É exatamente nesse terceiro cenário que a terceirização tende a acelerar resultado. Uma empresa especializada em cobrança entra com tecnologia, estratégia de canal, IA, testes de régua e foco em recuperação, sem exigir que o varejista monte essa estrutura do zero.
O principal erro ao implantar cobrança online no varejo
O erro mais comum é tratar cobrança como etapa final, e não como processo contínuo de relacionamento e conversão. Quando isso acontece, a empresa compra tecnologia, mas mantém a lógica manual, com mensagens genéricas, pouco critério e nenhuma aprendizagem sobre o que realmente recupera.
Uma operação madura acompanha indicadores simples e decisivos: tempo até o primeiro contato, taxa de abertura por canal, conversão por meio de pagamento, aceitação de acordos e custo por valor recuperado. Com esses dados, a régua evolui de verdade. Sem eles, o sistema vira apenas um emissor elegante de cobranças.
Para o varejo, a conclusão é objetiva: tecnologia de cobrança online funciona melhor quando une automação, meios de pagamento compatíveis com o comportamento do consumidor e inteligência operacional. Sozinha, a ferramenta ajuda. Com estratégia, integração e um parceiro experiente, ela passa a proteger caixa, margem e relacionamento ao mesmo tempo.