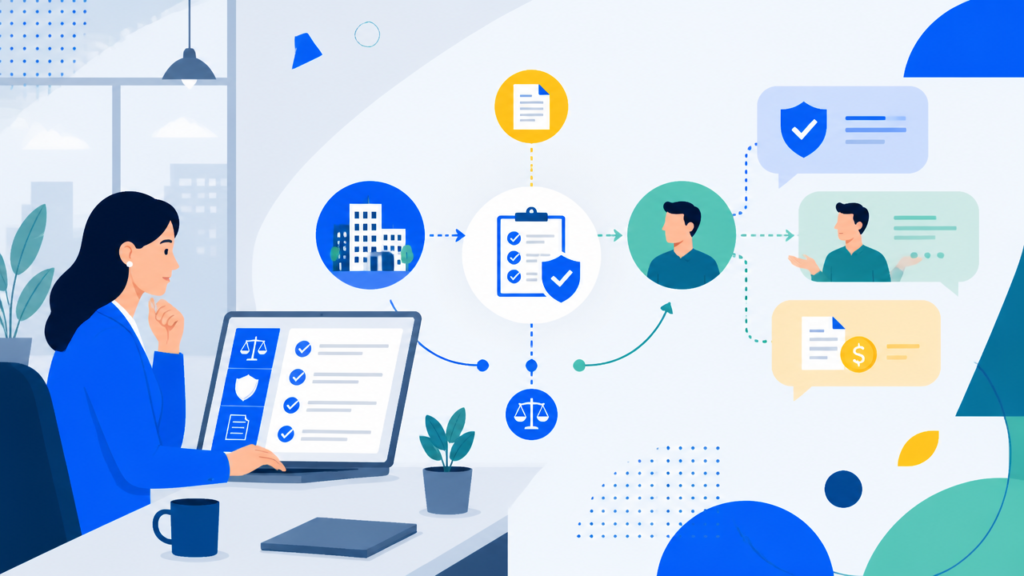
O Código de Defesa do Consumidor se aplica à cobrança e define um limite objetivo: a empresa pode cobrar, mas não pode constranger. Para operações de varejo, educação, saúde, crédito e indústria, isso muda a rotina do time, dos scripts e da automação. Quando a régua respeita o CDC, a recuperação tende a ser mais sustentável, com menos atrito, menos contestação e mais previsibilidade jurídica.
Na prática, o artigo mais lembrado é o 42, mas ele não trabalha sozinho. Regras de informação, oferta, abusividade e tratamento da inadimplência também afetam como a empresa calcula, comunica e negocia a dívida.
Destaques que merecem atenção imediata
- Cobrar é um direito da empresa, desde que o contato não exponha o consumidor a ridículo, ameaça ou constrangimento.
- Cobrança indevida gera risco alto, porque o CDC prevê devolução em dobro do valor pago em excesso, salvo engano justificável.
- Informação incompleta também é problema, já que o consumidor precisa entender origem da dívida, valor, encargos e condições de negociação.
- Oferta vincula a empresa, então desconto, prazo e parcelamento prometidos precisam ser cumpridos.
- Automação sem governança aumenta risco, especialmente quando a operação usa múltiplos canais digitais sem controle de frequência, linguagem e prova de consentimento.
O CDC também vale na cobrança, e o artigo 42 é o centro da operação
A regra principal é simples: a empresa pode buscar o pagamento, mas deve fazê-lo com respeito. No texto do Código de Defesa do Consumidor, o art. 42 proíbe expor o inadimplente a ridículo ou submetê-lo a constrangimento e ameaça.
Isso significa que a cobrança não pode virar pressão pública, insistência hostil ou intimidação. A empresa também precisa lembrar que o CDC protege a dignidade do consumidor mesmo quando a dívida existe. Em outras palavras, inadimplência não elimina direitos.
Para a gestão de cobrança, essa leitura importa porque desloca o foco da força para a prova. Quanto mais a operação depende de processo, registro, segmentação e linguagem adequada, menor o risco de abuso e maior a chance de acordo sustentável.
Quais práticas de cobrança costumam violar o CDC?
As violações mais comuns não estão na existência da cobrança, mas na forma como ela acontece. O erro frequente é transformar urgência comercial em abordagem abusiva.
| Prática permitida | Prática vedada ou arriscada |
|---|---|
| Enviar lembrete com valor, vencimento e canal de negociação | Enviar mensagens com tom humilhante ou ameaçador |
| Contato em horário razoável e com identificação do credor | Ligações excessivas, insistentes ou para terceiros sem necessidade |
| Apresentar memória de cálculo e proposta clara | Cobrar valor sem explicar origem, encargos ou atualização |
| Negociar desconto e parcelamento documentados | Prometer condição e depois alterá-la unilateralmente |
| Registrar contestação e suspender análise interna | Continuar pressionando enquanto a cobrança é discutida |
Também vale observar o parágrafo único do art. 42, disponível na lei federal do consumidor: quando o consumidor paga quantia indevida, pode ter direito à repetição do indébito em dobro, com correção e juros, salvo hipótese de engano justificável. Para a empresa, isso eleva o custo de bases desatualizadas, integrações falhas e réguas pouco auditáveis.
Quais deveres a empresa precisa cumprir antes de cobrar?
Antes do primeiro contato, a empresa precisa ter certeza de que a cobrança é legítima, identificável e compreensível. Esse cuidado operacional reduz risco jurídico e melhora a taxa de resposta.
- validar a titularidade e a origem do débito
- atualizar valor, vencimento, juros e encargos aplicáveis
- manter histórico da contratação, da entrega do serviço e dos contatos
- identificar claramente o credor e o canal oficial de atendimento
- oferecer informação objetiva sobre opções de pagamento e negociação
O direito à informação clara aparece no art. 6º, inciso III, e conversa com outros dispositivos do texto consolidado do CDC. Na prática, isso impede cobranças vagas, sem memória de cálculo, ou comunicações em que o consumidor nem consegue entender quem cobra e por qual motivo.
Como agir quando há cobrança indevida ou contestação do cliente?
O melhor caminho é tratar a contestação como evento de compliance, não como objeção comercial. Quando o consumidor questiona a dívida, a empresa precisa revisar cadastro, contrato, composição do saldo e histórico de pagamentos antes de insistir na régua.
Se a falha for confirmada, corrigir rápido costuma ser mais barato do que prolongar o atrito. Isso inclui cancelar a cobrança, ajustar sistemas, registrar a causa raiz e, quando houver pagamento indevido, avaliar os efeitos legais previstos no art. 42. O aprendizado importante é operacional: cobrança errada raramente nasce no canal, quase sempre nasce no dado.
Para quem lida com grandes carteiras, vale criar trilhas separadas para débito confirmado, débito em análise e débito contestado. Misturar esses cenários no mesmo fluxo aumenta reclamações, retrabalho e risco reputacional.
O que o art. 39, V e os arts. 30 e 35 mudam na negociação?
O CDC não trata só de proibir excessos. Ele também disciplina a coerência da oferta. O art. 39, V veda vantagem manifestamente excessiva, enquanto o art. 30 vincula a oferta e o art. 35 dá ao consumidor alternativas quando ela não é cumprida.
Em recuperação de crédito, isso afeta acordos anunciados por telefone, WhatsApp, e-mail ou portal. Se a empresa promete desconto até certa data, entrada reduzida ou parcelamento específico, precisa honrar a condição oferecida ou registrar de modo inequívoco qualquer mudança aceita pelo consumidor.
Esse ponto é decisivo em campanhas automatizadas. Scripts diferentes, regras conflitantes entre canais e ausência de trilha de auditoria podem transformar uma oferta comercial em passivo de atendimento.
Como usar automação e IA sem perder aderência ao CDC?
Automação ajuda, desde que exista governança. O ganho real não vem de disparar mais mensagens, e sim de decidir melhor quem contatar, quando contatar e qual proposta faz sentido para cada perfil.
Na prática, isso envolve limite de frequência, linguagem neutra, identificação do credor, registro de consentimentos quando cabíveis, trilha de negociação e pausa automática em casos contestados. Esse cuidado é especialmente importante em operações omnichannel, nas quais o consumidor transita entre voz, WhatsApp, e-mail e portal de autosserviço.
É nesse ponto que a Kollecta pode agregar valor. Tanto na assessoria de cobrança digital quanto na orquestração de cobrança digital, a tecnologia precisa ser desenhada para recuperar crédito com escala e, ao mesmo tempo, manter critérios de compliance, rastreabilidade e experiência do consumidor. Em cobrança moderna, eficiência e respeito não competem entre si. Eles se reforçam.
Perguntas frequentes
O que é o CDC?
O Código de Defesa do Consumidor é a Lei nº 8.078/1990. Ele organiza a relação entre consumidor e fornecedor, reconhece a vulnerabilidade do cliente e define regras de informação, oferta, cobrança, reparação e prevenção de abusos. Na cobrança, o ponto mais importante é que a empresa pode exigir o pagamento, mas não pode constranger, ameaçar ou expor o inadimplente.
Qual é o principal objetivo do CDC?
O objetivo central do CDC é equilibrar a relação de consumo. Na prática, isso significa proteger a dignidade, a segurança e os interesses econômicos do consumidor, sem impedir a atividade empresarial. Para a cobrança, o efeito é claro: a empresa mantém o direito de receber, mas precisa atuar com transparência, boa-fé e respeito.
O que diz o art. 39, V do CDC?
O art. 39, V proíbe exigir do consumidor vantagem manifestamente excessiva. Em cobrança e renegociação, isso serve de alerta para condições desproporcionais, encargos sem base contratual clara ou propostas abusivas. Negociar é permitido, mas a composição da dívida precisa ser justificável, informada e compatível com a boa-fé.
O que dizem os artigos 30 e 35 do CDC?
O art. 30 determina que a oferta vincula o fornecedor. Já o art. 35 dá ao consumidor opções quando a oferta não é cumprida, como exigir o cumprimento, aceitar equivalente ou rescindir com devolução do valor pago. Em cobrança, isso importa quando a empresa anuncia parcelamento, desconto ou prazo e depois tenta mudar a condição sem concordância do cliente.
O que diz o art. 6º, inciso III do CDC?
O inciso III do art. 6º garante o direito à informação adequada e clara sobre produtos e serviços. Em cobrança, isso se traduz em demonstrar origem da dívida, valor atualizado, encargos aplicados, vencimento, canais de negociação e identificação do credor. Sem clareza, aumenta o risco de conflito, contestação e denúncia por prática abusiva.