O score de crédito ajuda a estimar o risco de inadimplência, mas não deve decidir sozinho se um cliente pode comprar a prazo ou receber um limite. Para equipes de crédito, vendas e cobrança, a leitura mais útil combina a pontuação com capacidade de pagamento, histórico, exposição e contexto da operação.
Pontos-chave para interpretar a pontuação
- O score é um sinal estatístico de risco, não uma garantia de pagamento ou inadimplência.
- A régua pode variar conforme o fornecedor, os dados usados e a versão do modelo.
- Uma decisão consistente combina pontuação, capacidade de pagamento e exposição total.
- Na cobrança, os mesmos dados podem ajudar a priorizar contatos, sem confundir risco com falta de vontade de pagar.
O que o score mede, e o que ele não mede
O score resume informações para indicar a probabilidade de um comportamento de crédito, de acordo com o modelo que o calcula. Ele facilita comparações e triagens, mas não revela sozinho a renda atual, o motivo de uma dificuldade financeira ou a intenção de pagamento de uma pessoa.
Antes de comparar resultados, verifique a escala e o significado apresentados pelo provedor. A explicação da Serasa sobre o score é um exemplo de como uma plataforma descreve sua própria pontuação; ela não deve ser tratada como régua universal para todo o mercado.
Também não confunda pontuação de bureau com o SCR do Banco Central. O Sistema de Informações de Créditos reúne registros de operações de crédito informados por instituições participantes. É uma fonte que pode complementar a análise, não uma nota única que determina a concessão.
Como interpretar o resultado na análise de clientes
Interprete a pontuação como um ponto de partida e pergunte o que ela muda na decisão. Um número alto pode apoiar condições mais amplas, enquanto um resultado baixo pode indicar necessidade de limite inicial menor ou validações adicionais. A medida adequada depende do produto, do valor e da política da empresa.
| Sinal observado | Leitura possível | Próxima ação |
|---|---|---|
| Pontuação favorável | Menor risco estimado pelo modelo consultado | Conferir capacidade e exposição antes de aprovar o limite |
| Pontuação desfavorável | Maior risco estimado, sem explicar a causa por si só | Revisar dados e considerar limite ou prazo compatível |
| Histórico escasso | Poucos elementos para estimar o comportamento | Evitar interpretar ausência de registros como prova de risco alto |
| Informações divergentes | Possível desatualização, erro ou mudança recente | Validar os dados e registrar a análise antes de decidir |
Essas leituras não substituem regras próprias. Defina previamente quais evidências permitem aprovação, revisão manual ou recusa, e aplique critérios equivalentes a clientes em situações comparáveis.
Quais indicadores complementam a pontuação?
Os 5 Cs organizam a análise em dimensões que o score não resume por completo: caráter, capacidade, capital, garantias e condições. Na prática, avalie comportamento de pagamento, recursos disponíveis para honrar parcelas, compromissos existentes, garantias aplicáveis e contexto do crédito solicitado.
Em vendas a prazo, por exemplo, um cliente pode ter uma boa pontuação e ainda concentrar compromissos elevados. Já um resultado mais baixo pode exigir uma oferta menor, não necessariamente uma recusa automática. Para clientes empresariais, complemente a leitura com informações pertinentes do negócio, como fluxo de caixa, receitas e exposição já concedida.
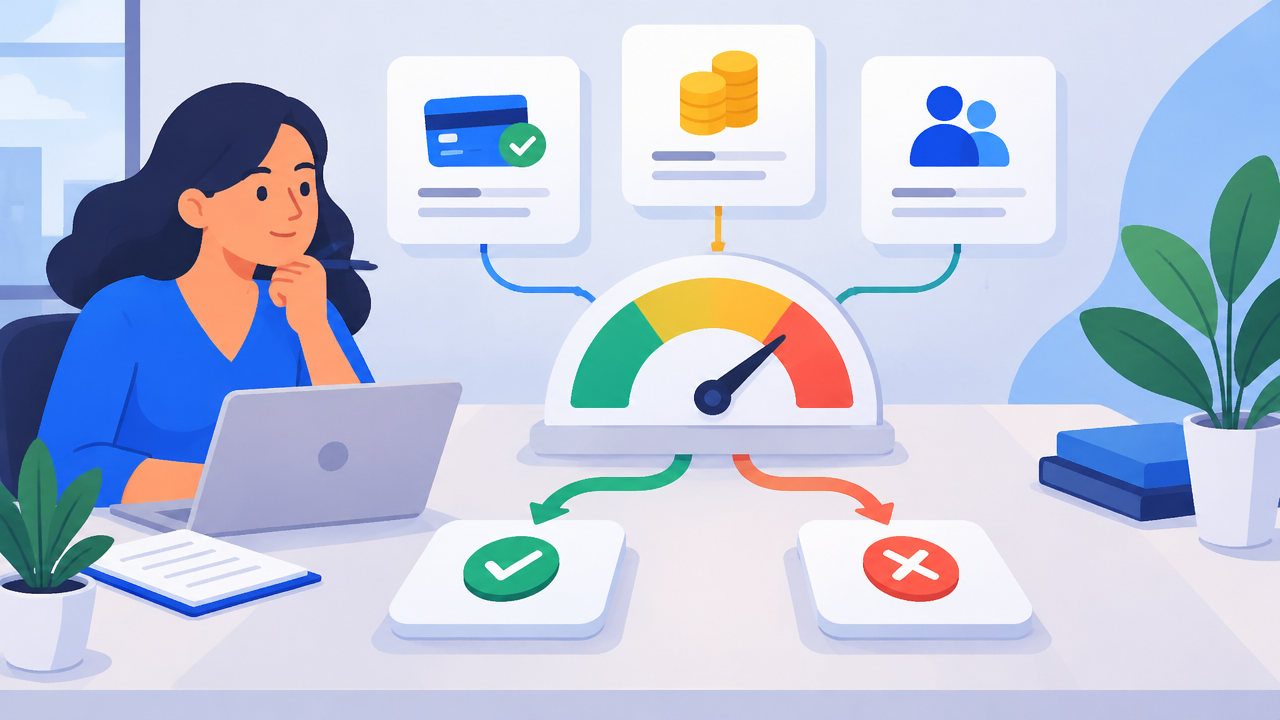
Como transformar a análise em uma política replicável?
Uma política clara reduz decisões inconsistentes e permite entender se os critérios realmente ajudam a controlar perdas sem bloquear bons clientes. Registre faixas de ação, responsáveis e exceções, em vez de depender da interpretação individual de cada analista.
- Defina o objetivo: estabeleça se a análise servirá para conceder crédito, ajustar limite, prazo ou condição de pagamento.
- Escolha os dados necessários: use informações pertinentes ao produto e ao perfil do cliente, evitando coleta excessiva.
- Crie faixas de decisão: relacione sinais a ações possíveis, como aprovação, revisão ou oferta inicial mais conservadora.
- Documente exceções: registre o motivo, a evidência considerada e quem autorizou a mudança.
- Monitore os resultados: acompanhe atrasos, perdas, aprovações e revisões para ajustar os critérios com base na carteira.
O valor está em comparar decisões com resultados posteriores. Se um segmento apresenta muitos atrasos apesar de pontuações favoráveis, investigue limites, prazo, qualidade dos dados e aderência do modelo ao público atendido.
Como usar os dados na cobrança sem tratar todo cliente igual?
Na cobrança, o score pode ajudar a segmentar prioridades, mas não deve ser usado como rótulo definitivo. Combine valor vencido, tempo de atraso, histórico de contato, acordos anteriores e canais disponíveis para definir a próxima ação.
Uma empresa pode, por exemplo, reservar contatos mais próximos e assistidos para casos de maior exposição ou atraso persistente, enquanto envia lembretes digitais para pendências recentes. A estratégia precisa respeitar a situação do cliente e oferecer meios simples para consultar e negociar a dívida.
A Kollecta atua nessa etapa com cobrança digital, incluindo operação de canais e IA, conforme o modelo contratado. A pontuação pode apoiar a priorização da carteira, mas a recuperação depende também de dados confiáveis, comunicação adequada e acompanhamento dos acordos.
Quais cuidados de privacidade e automação são necessários?
Dados usados para analisar crédito devem ter finalidade definida, acesso controlado e qualidade verificada. Explique os critérios relevantes de forma compreensível, corrija informações incorretas e mantenha um processo para revisar decisões questionadas.
A Lei Geral de Proteção de Dados prevê o direito de solicitar revisão de decisões tomadas unicamente com base em tratamento automatizado que afetem os interesses do titular, incluindo decisões de perfil de crédito. Por isso, automatizar etapas não elimina a necessidade de governança, documentação e tratamento adequado das solicitações.
Perguntas frequentes
Quais são os 5 Cs da análise de crédito?
Os 5 Cs são caráter, capacidade, capital, garantias e condições. Eles ajudam a organizar a análise: o histórico de pagamento indica comportamento, a renda ou o fluxo de caixa mostra capacidade, e as garantias e condições revelam como o crédito se encaixa na situação do cliente e na política da empresa.
Como fazer uma análise de crédito de clientes?
Uma análise consistente combina a pontuação com histórico de pagamentos, capacidade de pagamento, dívidas e exposição total, além de dados adequados ao tipo de cliente. Defina critérios e limites por perfil, registre a justificativa da decisão e monitore os resultados para ajustar a política sem depender de um único indicador.
Quais indicadores devem ser considerados na análise de crédito?
Os indicadores mais úteis dependem do perfil e do tipo de crédito. Em geral, avalie pontuação, atrasos anteriores, comprometimento de renda ou fluxo de caixa, endividamento, valor solicitado e exposição já concedida. Para empresas, considere também receitas, liquidez e histórico do CNPJ, quando disponíveis e pertinentes.
É possível ter um score alto e não conseguir crédito?
Sim. Uma pontuação alta é um sinal favorável dentro do modelo que a calculou, mas não garante aprovação. A decisão também depende de renda, dívidas, valor solicitado, regras internas, dados atualizados e características do produto. Por isso, é importante explicar critérios e avaliar se há informações incompletas ou divergentes.
Qual score é considerado bom para conseguir crédito?
Não existe uma pontuação universal que assegure aprovação em todas as empresas. Cada credor combina dados, produto, limites e apetite de risco de maneira própria. Em vez de procurar um número mágico, avalie se o conjunto de informações sustenta a parcela, o prazo e a exposição pretendidos.