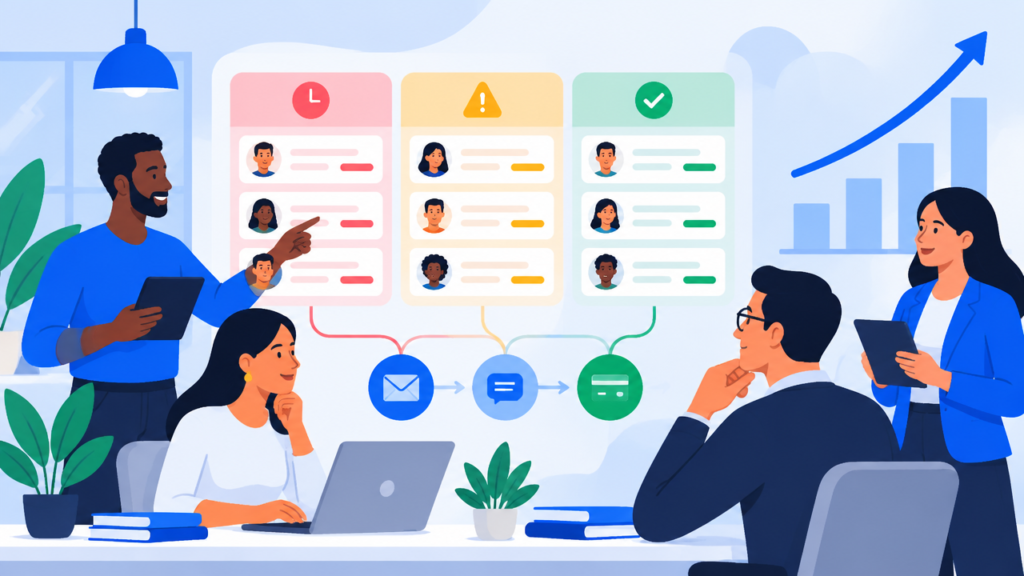

Uma carteira vencida é o conjunto de faturas, parcelas ou mensalidades não pagas na data combinada. Para reduzir a inadimplência, o primeiro passo é separar os casos por tempo de atraso, valor e motivo, depois aplicar abordagens diferentes e acompanhar o que realmente virou pagamento.
Tratar todos os atrasos com a mesma mensagem desperdiça esforço: uma pessoa que esqueceu a data precisa de um lembrete simples, enquanto uma cobrança contestada exige revisão. A gestão melhora quando cada contato tem um objetivo claro e uma próxima ação definida.
Pontos-chave para reduzir atrasos e recuperar crédito
- Organize os saldos por faixa de atraso, valor, histórico e motivo do não pagamento.
- Comece a comunicação antes do vencimento e ajuste a régua conforme a resposta.
- Ofereça alternativas de negociação sustentáveis para o cliente e para a operação.
- Meça pagamentos recebidos, promessas cumpridas, tempo de recuperação e custo.
- Use automação para ganhar cobertura, com revisão humana nos casos delicados.
Diagnostique a carteira antes de escolher a abordagem
A segmentação ajuda a direcionar o contato e a priorizar os casos com maior chance de solução. Comece separando os valores por dias de atraso, por exemplo, a vencer, até 15 dias, de 16 a 45 dias, de 46 a 90 dias e acima de 90 dias. Essas faixas são uma referência operacional, não uma regra fixa.
Acrescente informações que mudam a decisão: saldo em aberto, pagamentos anteriores, contatos já realizados, promessas não cumpridas e motivo informado pelo cliente. Uma divergência de cobrança pede conferência; uma dificuldade financeira pode pedir uma condição de pagamento; um cadastro desatualizado pode exigir outro canal de contato.
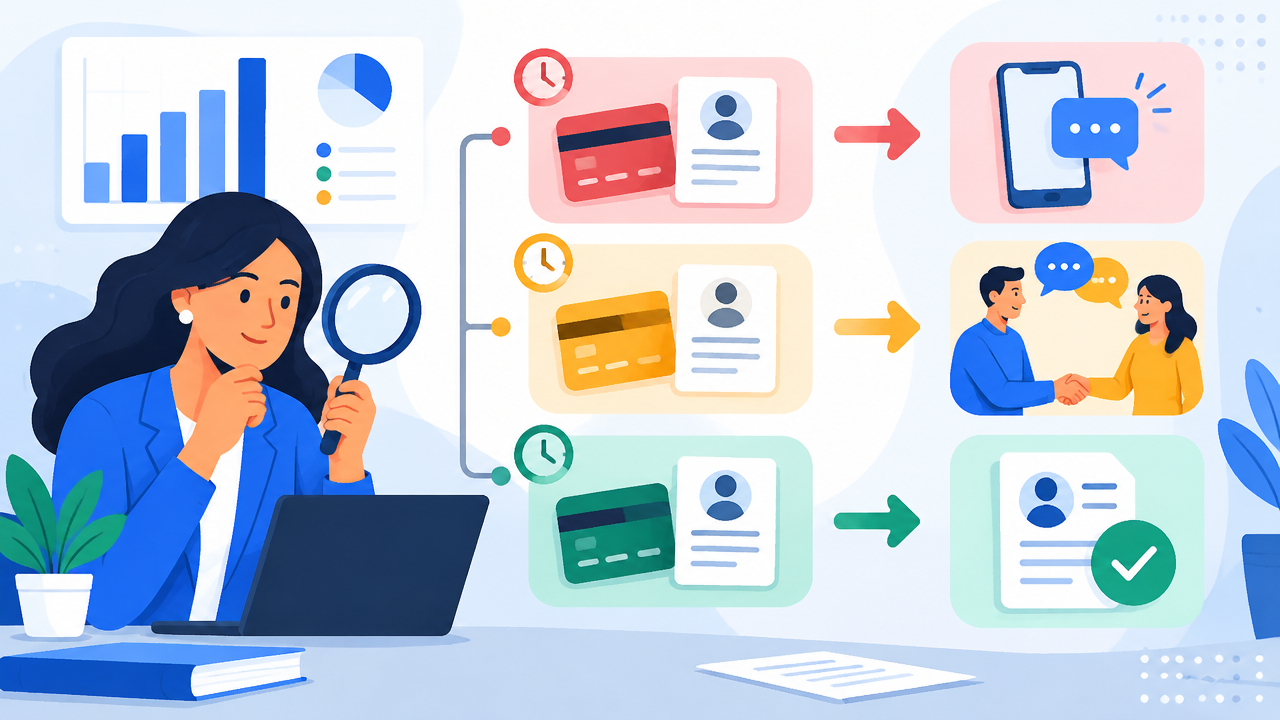
Com esse mapa, a equipe evita insistir em contatos improdutivos e pode encaminhar cada grupo para uma ação adequada. Revise as regras de prioridade com frequência, pois o perfil dos atrasos e a capacidade de pagamento mudam ao longo do tempo.
A régua de cobrança deve acompanhar o tempo de atraso
Uma régua eficiente muda o momento, o canal e a mensagem conforme o cliente avança no atraso. O objetivo não é aumentar a pressão, mas tornar a regularização mais simples e evitar que uma pendência recente se transforme em um caso mais difícil.
| Momento | Ação recomendada |
|---|---|
| Antes do vencimento | Enviar lembrete objetivo com data, valor e instrução de pagamento. |
| Até 15 dias de atraso | Confirmar se o cliente recebeu a cobrança e facilitar a segunda via. |
| De 16 a 45 dias | Entender o impedimento e apresentar opções de regularização aprovadas. |
| Acima de 45 dias | Reavaliar canal, proposta, prioridade e necessidade de atendimento humano. |
Registre o resultado de cada tentativa. Se o cliente responder, pagar ou contestar o valor, interrompa a sequência genérica e direcione o caso para a próxima etapa apropriada.
Negocie com critérios claros e opções viáveis
Uma proposta de acordo deve considerar o saldo, a política da empresa e a capacidade de pagamento indicada pelo cliente. Antes de oferecer desconto ou parcelamento, compare a recuperação esperada com o custo de manter a dívida em aberto e de conduzir novas tentativas.
Apresente condições sem ambiguidades: valor total, número de parcelas, vencimentos e como confirmar o pagamento. Se a pessoa não puder aceitar a primeira alternativa, uma opção diferente pode evitar que a negociação termine sem encaminhamento. Registre o que foi combinado e acompanhe o cumprimento da promessa.
Automatize contatos sem transformar a cobrança em ruído
A automação permite acionar mais pessoas em horários e canais definidos, mas deve respeitar o contexto de cada caso. E-mail, RCS, WhatsApp e voz com inteligência artificial podem apoiar lembretes e orientações; dúvidas, contestações e negociações complexas podem ser encaminhadas a uma pessoa.
Revise a clareza das mensagens, a frequência dos contatos e os critérios de escalonamento. Uma comunicação curta que identifica a pendência e informa o próximo passo costuma ser mais útil do que mensagens repetidas sem contexto. Acompanhe também respostas negativas, dados desatualizados e casos sem interação para ajustar a estratégia.
Meça pagamentos recuperados, não apenas mensagens enviadas
O volume de contatos mostra atividade, mas não prova que a carteira está melhorando. Combine indicadores de resultado e de processo para entender onde a recuperação trava e qual etapa precisa de ajuste.
| Indicador | O que ajuda a avaliar |
|---|---|
| Valor recuperado | Quanto foi efetivamente recebido sobre os saldos acompanhados. |
| Promessas cumpridas | Se os acordos e datas combinados resultam em pagamento. |
| Tempo de recuperação | Quanto demora entre o vencimento e a entrada do valor. |
| Custo por valor recuperado | Quanto a operação consome para cada montante recebido. |
| Evolução por faixa de atraso | Se os saldos estão sendo regularizados ou envelhecendo. |
Compare os resultados por canal, segmento e faixa de atraso. Assim, a empresa consegue identificar quais ações contribuem para pagamentos e quais geram custo sem avanço proporcional.
Proteja os dados e mantenha uma cobrança respeitosa
Uma operação eficiente também precisa preservar a privacidade e tratar o cliente com respeito. O artigo 42 do CDC estabelece limites para a cobrança de dívidas, incluindo a proibição de expor o consumidor ao ridículo ou submetê-lo a constrangimento ou ameaça.
O tratamento de informações pessoais deve ter finalidade definida e controles compatíveis com a operação, conforme a lei geral de proteção de dados. Restrinja o acesso à equipe autorizada, mantenha dados corretos e revise os fornecedores e canais usados nos contatos.
Escolha entre assessoria e orquestração de cobrança
O modelo de contratação deve acompanhar a estrutura que a empresa já tem. Na Assessoria de Cobrança Digital da Kollecta, a empresa assume os acionamentos usando canais digitais e voz com inteligência artificial. A remuneração é uma comissão sobre o valor recuperado, sem custo fixo nem custo de mensageria, e a operação destaca a marca Kollecta.
Na Orquestração de Cobrança Digital, a Kollecta configura os canais e personaliza uma inteligência artificial generativa para a operação do contratante, em modelo totalmente white label. Há mensalidade proporcional ao tamanho da base, e o contratante arca com os custos de mensageria. A empresa informa resultados superiores a 56% de aumento na recuperação e mais de 75% de redução nos custos de cobrança; esses números não devem ser interpretados como garantia para toda carteira. Os modelos digitais da Kollecta podem ser avaliados conforme a estrutura e os objetivos da operação.
Perguntas frequentes
O que é uma carteira vencida?
É o conjunto de valores que não foram pagos até a data combinada, como parcelas, mensalidades ou faturas. Para geri-lo, separe os saldos por dias de atraso, valor, histórico e motivo do não pagamento. Essa classificação ajuda a definir a abordagem e evita tratar todos os clientes da mesma forma.
Como priorizar os clientes com pagamentos em atraso?
Priorize considerando o valor devido, o tempo de atraso, a chance de contato e o histórico de pagamento. Também identifique cobranças contestadas e promessas já feitas. Uma dívida de valor alto nem sempre deve vir primeiro se houver um problema de cadastro ou uma divergência que impeça a negociação.
Quando devo iniciar a cobrança de uma dívida?
A régua pode começar antes do vencimento, com lembretes claros sobre a data e as opções de pagamento. Depois do atraso, ajuste o canal e o tom conforme o tempo decorrido e o histórico do cliente. Acompanhe cada contato e interrompa mensagens repetidas quando houver contestação ou negociação em andamento.
Quais indicadores ajudam a medir a cobrança?
Acompanhe o valor efetivamente recuperado, o tempo até o pagamento, o custo por valor recebido e a proporção de promessas cumpridas. Inclua também a evolução dos saldos entre faixas de atraso. Em conjunto, esses indicadores mostram se a operação está recuperando mais crédito ou apenas aumentando o volume de contatos.
Vale a pena terceirizar a cobrança?
Terceirizar pode fazer sentido quando faltam equipe, tecnologia ou capacidade para acionar toda a base com consistência. Compare o custo total, os canais incluídos, a governança dos dados e o modelo de remuneração. Se a empresa já tem equipe e quer manter a marca, uma solução de orquestração pode ser mais adequada.