
No crédito consignado, as parcelas são cobradas principalmente por desconto direto no salário ou benefício e repasse à instituição financeira. Se o desconto falha, é importante identificar se a parcela não foi retida ou se foi descontada, mas ainda não chegou ao credor. Essa diferença orienta a regularização para quem tomou o empréstimo e para quem administra a carteira.
Pontos principais sobre a cobrança das parcelas
- O desconto em folha ou benefício é o meio previsto para pagar as parcelas, conforme contrato e regras aplicáveis.
- Uma parcela ausente no extrato pode indicar falha de desconto, mudança no vínculo ou problema de processamento.
- Se houve desconto no contracheque, mas o credor não identificou o pagamento, é preciso conciliar os registros antes de cobrar de novo.
- Credores reduzem retrabalho quando segmentam atrasos por causa e mantêm um canal de atendimento para contestação e negociação.
Como o pagamento consignado percorre o caminho até o credor?
O pagamento passa por etapas: a instituição concede o crédito, a parcela é registrada junto à fonte pagadora e, a cada competência, o valor é descontado e encaminhado ao credor. Para trabalhadores, a fonte pagadora é geralmente o empregador; para aposentados e pensionistas elegíveis, o desconto ocorre no benefício.
O Banco Central descreve essa modalidade como crédito pago por retenção de parte do salário ou benefício. A data, o valor e o procedimento dependem do contrato e do sistema de folha ou benefício. Por isso, o consumidor deve conferir os lançamentos e o credor precisa conciliar os arquivos de desconto com os pagamentos recebidos.
No caso de benefício do INSS, o extrato de empréstimo consignado informa contratos, parcelas, prazo e margem disponível. Consultá-lo ajuda a confirmar se o contrato consta ativo e quais valores aparecem vinculados ao benefício.
O que pode explicar uma parcela não identificada?
Nem todo atraso aparente significa que a pessoa deixou de pagar. A cobrança deve começar pela identificação do ponto em que o fluxo falhou, pois cada situação pede uma ação diferente.
- Não houve desconto: pode existir divergência cadastral, problema de averbação, alteração no vínculo ou outra questão que precisa ser verificada com a fonte pagadora e o credor.
- O valor foi descontado, mas não repassado: o contracheque ou extrato serve como evidência para abrir uma conciliação. No Crédito do Trabalhador, o manual do Ministério do Trabalho e Emprego atribui ao empregador que reteve o valor e não o recolheu a responsabilidade pela parcela em atraso e pelos encargos legais.
- O desconto foi parcial: confira o contrato e o demonstrativo para entender se há saldo pendente e qual procedimento o credor prevê.
- O contrato ou o vínculo mudou: uma rescisão ou alteração no benefício pode exigir contato com a instituição para definir como serão pagas as parcelas seguintes.
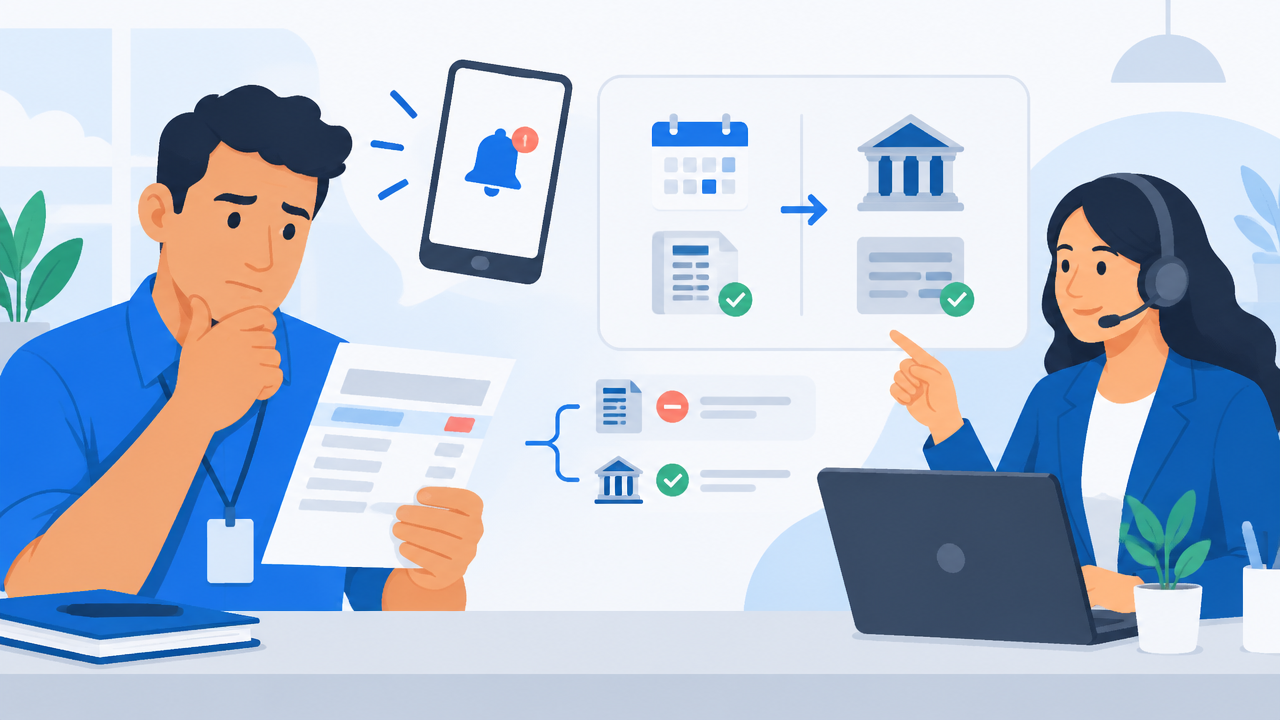
O que fazer quando o desconto não aparece ou há divergência?
Comece reunindo documentos e fale com os canais oficiais do credor e da fonte pagadora. Não ignore a parcela, mas também não pague novamente sem esclarecer se o valor já foi retido.
- Confira o contracheque ou extrato do benefício do mês correspondente e localize o valor descontado.
- Compare o lançamento com o contrato e anote a competência, o número da parcela e o valor.
- Se houve desconto, envie o comprovante ao credor e solicite a conciliação do pagamento.
- Se não houve desconto, pergunte à instituição como regularizar aquela parcela e como pagar as próximas.
- Guarde protocolos, comprovantes e orientações recebidas, sobretudo se houver contestação ou negociação.
Beneficiários podem usar o serviço oficial para emitir o extrato do empréstimo e conferir os dados do contrato. O INSS também recomenda verificar os lançamentos do benefício e proteger senhas e dados pessoais contra contatos suspeitos.
Como credores podem organizar a cobrança de parcelas em atraso?
Uma cobrança eficaz começa com a causa do atraso, não com o envio repetido de mensagens. Antes de acionar a pessoa, a operação deve validar contrato, competência, valor, situação do desconto e eventual comprovante de retenção.
- Separe casos sem desconto, com repasse pendente, com pagamento parcial e com divergência contestada.
- Envie uma comunicação clara, com identificação do credor, parcela, vencimento e canal oficial para resolver a pendência.
- Ofereça atendimento para contestação e negociação, registrando consentimentos, contatos e acordos.
- Concilie os pagamentos após cada retorno para evitar cobranças duplicadas e encerrar casos já regularizados.
Essa organização é especialmente útil para carteiras com diferentes fontes pagadoras e regras operacionais. Indicadores como parcelas conciliadas, promessas cumpridas, contestações e reincidência ajudam a localizar gargalos sem confundir falhas administrativas com inadimplência.
Como a Kollecta pode apoiar operações de cobrança?
Para empresas que administram carteiras de crédito, a Kollecta oferece dois formatos de operação digital. Na Assessoria de Cobrança Digital, assume os acionamentos por canais como e-mail, RCS, WhatsApp com IA e voz com IA, com remuneração por comissão sobre o valor recuperado, sem custo fixo ou de mensageria e com a marca Kollecta em evidência.
Na Orquestração de Cobrança Digital, configura os canais e personaliza uma IA generativa em modelo whitelabel. Nesse formato, a empresa contratante paga uma mensalidade proporcional ao tamanho da base e os custos de mensageria. A escolha depende de a empresa preferir terceirizar os contatos ou operar a tecnologia com sua própria marca. Os resultados gerais informados pela Kollecta incluem aumento superior a 56% na recuperação e redução superior a 75% nos custos de cobrança, sem que isso represente garantia de resultado específico para uma carteira consignada.
Perguntas frequentes
Como são pagas as parcelas do empréstimo consignado?
As parcelas são descontadas mensalmente do salário ou benefício e repassadas à instituição financeira, conforme o contrato e as regras da fonte pagadora. Confira o contracheque ou o extrato do benefício para verificar o valor e a competência. Se o desconto não aparecer, procure o banco e o pagador para entender a causa.
O que acontece se eu não pagar meu empréstimo consignado?
Se a parcela não for paga, podem surgir encargos e atraso no contrato, conforme as condições acordadas com a instituição. Mas primeiro confirme por que o desconto falhou: pode haver diferença entre desconto não realizado e valor retido, mas ainda não repassado. Peça orientação ao credor antes de pagar por outro canal.
O que devo fazer se não consigo pagar meu empréstimo consignado?
Entre em contato com a instituição financeira antes do vencimento ou assim que perceber a dificuldade. Explique sua situação e pergunte sobre renegociação, novo prazo ou outro meio de pagamento. Não interrompa os pagamentos por conta própria: uma pausa só vale se for autorizada e formalizada pelo credor, conforme o contrato.
É possível pausar o empréstimo consignado?
Só é possível pausar as parcelas quando a instituição financeira aceitar a mudança e formalizar as condições. Não conte com uma suspensão automática do desconto por causa de dificuldade financeira, mudança de emprego ou pedido de cancelamento. Consulte o contrato e confirme por escrito como ficam os valores e os vencimentos.
Minha parcela foi descontada, mas não apareceu como paga. O que fazer?
Guarde o contracheque ou extrato que mostra o desconto e contate a instituição financeira pelos canais oficiais para pedir a conciliação. Se o valor foi retido e não repassado, comunique também o responsável pela folha. Evite pagar novamente até receber instruções claras, para reduzir o risco de duplicidade.