
O Open Finance pode apoiar a análise de crédito ao acrescentar informações financeiras autorizadas pelo cliente, oferecendo uma visão mais ampla do que a consulta a uma única instituição. Para bancos, financeiras e empresas que concedem crédito, o valor está em usar esses dados como complemento, não como decisão automática nem garantia de pagamento.
Principais pontos sobre dados abertos e crédito
- O cliente decide se compartilha os dados, com quais instituições e para qual finalidade.
- Informações de contas, cartões e operações de crédito podem ajudar a entender renda, compromissos e movimentação financeira.
- Uma visão mais completa pode aprimorar modelos de avaliação, mas não elimina riscos nem substitui critérios responsáveis.
- Consentimento, qualidade dos dados, proteção da privacidade e revisão humana precisam fazer parte do processo.
O sistema financeiro aberto amplia o contexto da análise
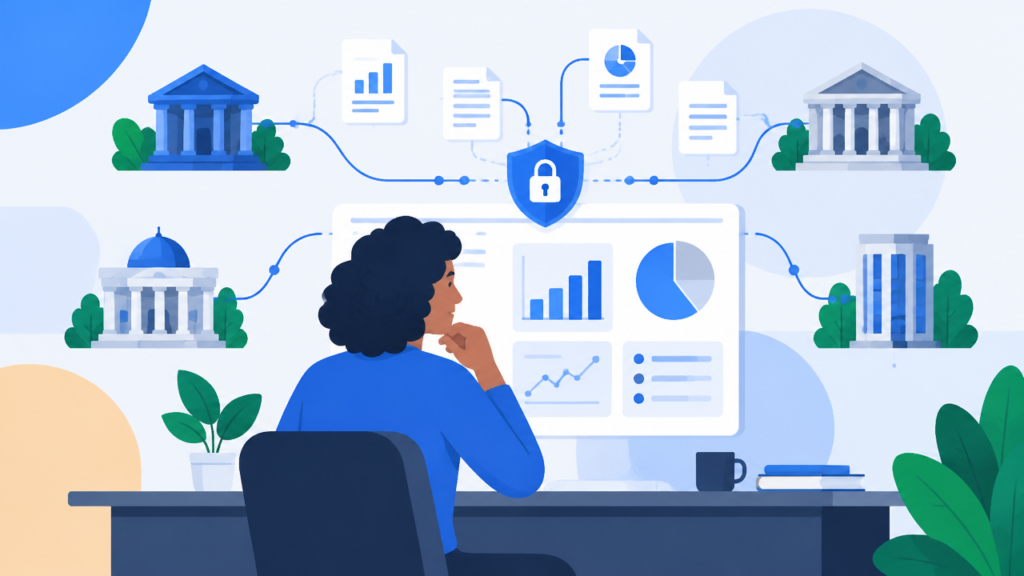
O Open Finance é uma infraestrutura que permite o compartilhamento padronizado de dados financeiros entre instituições participantes, após autorização do cliente. O escopo pode incluir informações cadastrais, contas, cartões, operações de crédito, investimentos e câmbio, conforme o consentimento concedido.
Isso importa porque o histórico de uma pessoa ou empresa pode estar distribuído por diferentes instituições. Com a autorização adequada, uma instituição que avalia crédito pode considerar dados que não estariam visíveis ao analisar apenas o relacionamento mantido em sua própria base. O Banco Central explica que o cliente escolhe quais dados compartilhar e que o consentimento pode ser cancelado. As regras de compartilhamento do BC também esclarecem que o processo envolve as instituições selecionadas pelo cliente.
O sistema não significa acesso livre às contas nem compartilhamento de senhas. Cada autorização informa os dados envolvidos e a instituição que os receberá. A lista de dados compartilháveis descreve categorias como saldos, extratos, compras no cartão e contratos de crédito.
Mais dados podem tornar a avaliação de crédito mais precisa
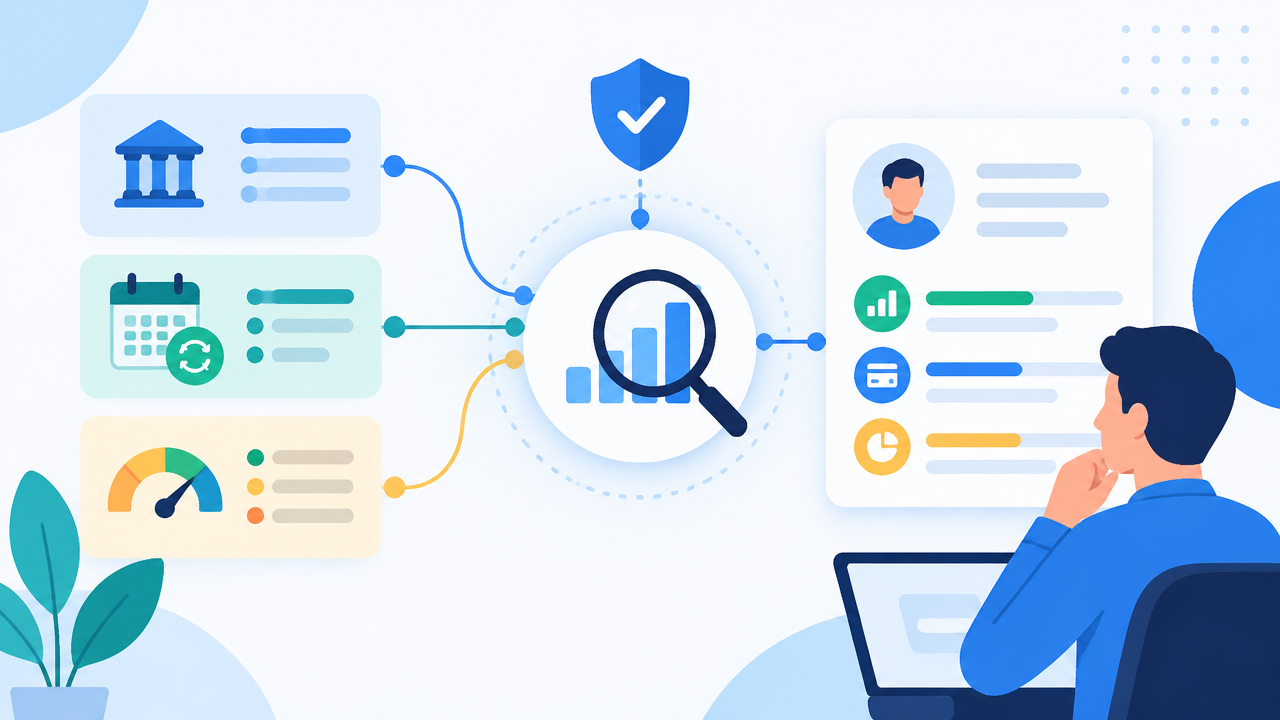
O principal benefício potencial é reduzir lacunas de informação sobre a capacidade financeira do solicitante. Uma combinação autorizada de movimentações, recebimentos, faturas e compromissos de crédito pode ajudar a estimar se as parcelas propostas são compatíveis com o fluxo financeiro observado.
O Banco Central registrou no Relatório de Cidadania Financeira 2025 que o compartilhamento já permitiu aprimorar modelos de análise de crédito e tornar avaliações mais assertivas. Isso não significa que o sistema aprove automaticamente solicitações ou que todo dado adicional resulte em juros menores. A decisão depende dos critérios da instituição, da qualidade das informações e do perfil avaliado.
Exemplo: avaliar compromissos além do cadastro
Imagine uma pequena empresa que solicita capital de giro. O cadastro e os documentos apresentados mostram parte da situação, mas o cliente autoriza o compartilhamento de informações financeiras de outra instituição. A análise pode comparar recebimentos recorrentes, pagamentos de empréstimos e oscilações de saldo, sem tratar um único mês como retrato definitivo.
Esse contexto pode ajudar a diferenciar uma queda sazonal de receita de uma dificuldade persistente. Também pode indicar que o valor solicitado precisa ser ajustado. O exemplo é ilustrativo: a utilidade depende dos dados autorizados, do período disponível e das regras de crédito de quem concede o financiamento.
Como empresas podem aplicar os dados sem automatizar em excesso
O uso mais responsável começa por uma pergunta específica: que incerteza da análise a informação adicional pode ajudar a esclarecer? Sem essa definição, coletar mais dados pode aumentar a complexidade sem melhorar a decisão.
- Defina a finalidade: associe os dados a uma etapa concreta, como avaliar capacidade de pagamento ou revisar o limite proposto.
- Peça somente o necessário: avalie quais categorias de informação são relevantes para aquela finalidade.
- Verifique consistência e período: identifique dados ausentes, movimentações atípicas e sazonalidade antes de comparar perfis.
- Combine sinais: considere o contexto financeiro junto de critérios internos, histórico de relacionamento e informações fornecidas pelo cliente.
- Permita revisão: mantenha uma forma de analisar exceções e explicar decisões, em vez de deixar um indicador isolado decidir o resultado.
Essa abordagem é útil para instituições financeiras e também para empresas de varejo, educação ou saúde que oferecem pagamento parcelado ou crédito próprio. O objetivo não é classificar pessoas com base em volume de dados, mas construir uma avaliação coerente com a capacidade de pagamento e com o risco da operação.
Consentimento e privacidade são limites da análise
O Open Finance não torna as informações públicas. O compartilhamento exige consentimento e segue um fluxo de autorização, autenticação e confirmação. O Banco Central informa que os dados são transmitidos entre as instituições envolvidas, sem uma estrutura central que reúna os dados financeiros dos clientes.
Além disso, uma autorização pode ser revogada. O procedimento de cancelamento pode ser feito pelos canais digitais de uma das instituições envolvidas. A empresa que utiliza dados pessoais também precisa observar a legislação aplicável e limitar o tratamento à finalidade informada; a Lei Geral de Proteção de Dados estabelece princípios e direitos para esse tratamento.
Uma limitação prática é que o conjunto autorizado pode estar incompleto ou refletir apenas determinado intervalo. Portanto, um fluxo de caixa irregular não deve ser interpretado automaticamente como incapacidade de pagamento. A análise precisa considerar contexto, possibilidade de correção de dados e consequências de uma decisão equivocada.
Onde a Kollecta se encaixa na jornada de crédito
A análise de crédito acontece principalmente antes da concessão ou na revisão de limites. A cobrança atua em outra etapa: quando existe um valor vencido, é preciso organizar o contato, facilitar a negociação e acompanhar a recuperação. São processos relacionados à gestão financeira, mas não devem ser confundidos.
A Kollecta oferece Assessoria de Cobrança Digital, em que assume os acionamentos e recebe comissão sobre o valor recuperado, e Orquestração de Cobrança Digital, com canais e inteligência artificial configurados para a operação da empresa em modelo de marca própria. Essas soluções apoiam a comunicação e a recuperação de crédito; não se deve presumir que utilizem dados do Open Finance ou que substituam a análise de concessão.
Para empresas que concedem crédito, a aplicação prática é conectar decisões bem fundamentadas na origem a uma operação de cobrança organizada, respeitando a finalidade e os direitos do cliente em cada etapa.
Perguntas frequentes
Para que serve o Open Finance na análise de crédito?
O Open Finance pode complementar a análise de crédito com informações autorizadas sobre contas, cartões e operações de crédito. Assim, a instituição pode avaliar movimentações e compromissos financeiros que talvez não apareçam no histórico mantido por apenas um banco. Os dados ajudam a compor a avaliação, mas não determinam, sozinhos, a aprovação ou as condições do crédito.
É seguro compartilhar dados financeiros pelo Open Finance?
O compartilhamento segue etapas de consentimento, autenticação e confirmação, e ocorre entre as instituições escolhidas pelo cliente. Antes de autorizar, confira quais dados serão enviados, para qual finalidade e por quanto tempo. O cliente pode cancelar a autorização; a empresa que recebe os dados também deve tratá-los conforme as regras de proteção de dados aplicáveis.
O Open Finance pode tirar dinheiro da conta?
Não. Compartilhar dados financeiros não autoriza, por si só, uma retirada de dinheiro da conta. O compartilhamento de informações é diferente de um serviço de pagamento, que tem etapas e autorizações próprias. Antes de confirmar qualquer operação, leia o que está sendo autorizado e verifique qual instituição receberá os dados ou iniciará o pagamento.
É obrigatório ativar o Open Finance?
Não. A participação é opcional para o cliente, que decide se autoriza o compartilhamento e com qual instituição. Sem a autorização necessária, os dados não são compartilhados por esse mecanismo. Se mudar de ideia, é possível cancelar o consentimento nos canais digitais de uma das instituições envolvidas.
Qual é a principal desvantagem do Open Finance para análise de crédito?
Uma limitação é que os dados compartilhados podem não representar todo o contexto financeiro do cliente: dependem do escopo autorizado, das instituições envolvidas e do período disponível. Por isso, a análise precisa considerar informações incompletas, evitar conclusões automáticas e permitir revisão quando houver inconsistências ou circunstâncias que os dados não expliquem.