Reduzir o risco de inadimplência começa antes da cobrança, na qualidade da decisão de conceder prazo, limite e condições comerciais. Para empresas que vendem a prazo, a análise de crédito funciona como um filtro de prevenção: ela separa clientes com boa capacidade de pagamento daqueles que exigem cautela, garantias ou monitoramento mais próximo. Quando esse processo é bem desenhado, a carteira cresce com mais segurança e a cobrança posterior fica mais eficiente.
Esse tema é especialmente importante em um cenário de pressão sobre caixa e aumento do risco empresarial. Segundo o Indicador de Inadimplência das Empresas da Serasa Experian, o Brasil chegou a 9,2 milhões de empresas inadimplentes em julho de 2026, com R$ 238,6 bilhões em dívidas. Nesse contexto, acertar na entrada é tão importante quanto recuperar na saída.
Pontos chave para reduzir risco com mais previsibilidade
- Política clara vence feeling: critérios definidos reduzem decisões subjetivas e inconsistentes.
- Dados positivos importam: histórico de adimplemento ajuda a diferenciar clientes além das restrições tradicionais.
- Limite não é prêmio: ele deve refletir capacidade de pagamento, frequência de compra e risco do segmento.
- Monitoramento contínuo evita surpresa: risco de crédito muda depois da venda e precisa ser revisado.
- Cobrança e concessão precisam conversar: atrasos, promessas quebradas e renegociações devem voltar para a política.
- Tecnologia acelera sem perder controle: automação e IA ajudam a padronizar análises e prevenir inadimplência em escala.
Analisar crédito bem é reduzir inadimplência antes que ela aconteça
A principal função desse processo é decidir com racionalidade quem pode comprar a prazo, quanto pode comprar e em quais condições. Não se trata apenas de aprovar ou reprovar. A melhor análise distribui risco, ajusta limites, exige entrada quando necessário e define ações preventivas para cada perfil.
Na prática, empresas maduras trocam a pergunta “posso vender?” por “como vender com segurança?”. Isso muda o foco da decisão e abre espaço para alternativas, como limites menores no início, prazos mais curtos, validação documental adicional ou revisão acelerada após os primeiros pagamentos.
A legislação brasileira também reforça a importância de usar dados adequados. A Lei do Cadastro Positivo disciplina o uso de informações de adimplemento de pessoas físicas e jurídicas para formação de histórico de crédito, o que amplia a visão sobre comportamento de pagamento e ajuda a construir análises mais equilibradas.
Quais dados realmente importam na decisão
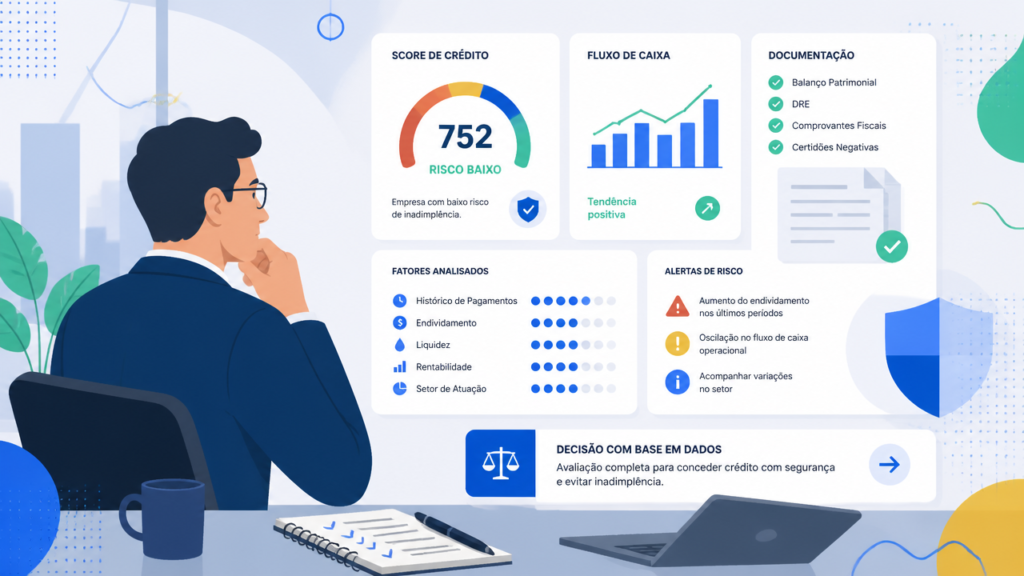
Os dados mais úteis são os que explicam capacidade de pagamento, comportamento e contexto de risco. Isso inclui cadastro consistente, renda ou faturamento, comprometimento financeiro, histórico de atraso, tempo de relacionamento, frequência de compra e exposição total ao cliente. Quando esses sinais são combinados, a decisão fica muito mais robusta.
O erro mais comum é depender demais de um único indicador, como score ou restrição ativa. Esses sinais são relevantes, mas não contam a história inteira. Em operações B2B, por exemplo, concentração em poucos clientes, sazonalidade e saúde do caixa podem pesar mais do que um número isolado.
| Bloco de análise | O que observar | Decisão possível |
|---|---|---|
| Cadastral | Dados consistentes, tempo de atividade, documentos válidos | Liberar ou pedir saneamento do cadastro |
| Financeiro | Renda, faturamento, margem, endividamento, fluxo de caixa | Definir limite e prazo |
| Comportamental | Histórico de pagamentos, atrasos, renegociações | Aprovar, restringir ou pedir garantias |
| Exposição | Valor em aberto, concentração e risco por segmento | Reduzir dependência e revisar política |
Como é feita a análise de crédito?
Ela deve seguir uma sequência simples e padronizada: coletar dados, validar consistência, aplicar regras, decidir o limite e registrar a justificativa. Quanto maior o valor envolvido, maior tende a ser a profundidade documental e a necessidade de alçada. O importante é que o processo seja reproduzível.
Um fluxo eficiente costuma incluir:
- cadastro completo e validado, sem campos críticos em branco;
- consulta a histórico de pagamento e bases autorizadas;
- classificação do cliente por faixas de risco;
- definição de limite, prazo e garantias conforme a política;
- registro da decisão para auditoria e aprendizado futuro.
Esse padrão facilita revisão e melhora a governança. Também cria um histórico útil para entender quais critérios funcionam melhor para cada segmento, como varejo, educação, saúde ou indústria.
Quais são os tipos de análise mais úteis para empresas
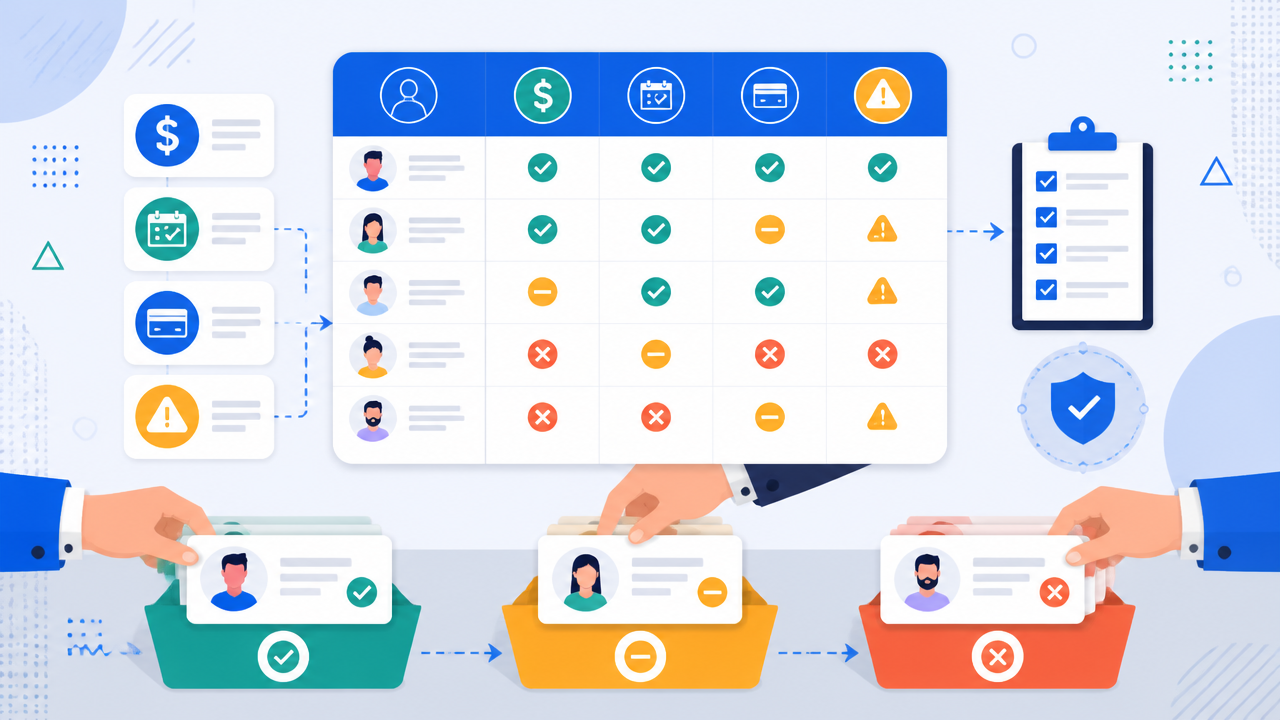
Os tipos de análise se complementam, e não competem entre si. A cadastral evita fraudes e inconsistências. A financeira mede capacidade de pagamento. A comportamental observa hábitos reais de quitação. Já a documental e a análise de garantias entram com mais força em operações maiores.
Para reduzir inadimplência, vale pensar em camadas:
- Análise cadastral: confirma identidade, atividade e integridade das informações.
- Análise financeira: mede o quanto o cliente consegue pagar sem estrangular o caixa.
- Análise comportamental: olha atrasos, pontualidade e resposta a cobranças anteriores.
- Análise por segmento: adapta regras ao risco típico de cada mercado.
Essa divisão ajuda a evitar dois extremos: aprovar demais por pressa comercial ou reprovar demais por excesso de conservadorismo. O equilíbrio está em calibrar cada camada conforme ticket médio, prazo e margem da operação.
Quanto tempo leva a análise de crédito?
O tempo ideal é o menor possível sem perder qualidade. Em operações padronizadas, com cadastro estruturado e regras claras, a decisão pode sair em poucos minutos. Já negócios com documentação extensa, múltiplos sócios ou limite alto costumam exigir avaliação manual complementar.
O ponto central é separar o que pode ser automatizado do que precisa de olhar humano. Aprovações recorrentes e de baixo risco podem seguir motores de decisão. Exceções, divergências cadastrais e pedidos fora da política merecem fila de especialistas.
Empresas que fazem tudo manualmente ganham lentidão e perdem escala. Empresas que automatizam sem governança ganham velocidade, mas aumentam o risco de erro. O melhor desenho combina regras objetivas, esteiras automáticas e revisão por alçada apenas quando necessário.
Cadastro Positivo melhora a leitura do risco, mas não resolve tudo
Usar dados positivos é uma forma inteligente de reduzir falso negativo e tomar decisões menos binárias. Pela legislação, o histórico de adimplemento pode compor a avaliação de risco de crédito de pessoas físicas e jurídicas, o que permite olhar além do atraso já consumado. Isso é valioso para empresas que querem vender com segurança sem fechar portas para bons pagadores.
Ao mesmo tempo, histórico positivo não substitui política de crédito. Ele precisa ser lido junto com capacidade atual de pagamento, exposição já existente e comportamento recente. Um cliente com bom passado pode estar atravessando deterioração de caixa agora, e a política deve capturar esse movimento.
Onde a maioria das empresas erra
O maior erro é tratar concessão e cobrança como áreas separadas. Quando o time comercial aprova sem critério e o time de cobrança recebe uma carteira já deteriorada, o custo de recuperação sobe e a taxa de sucesso cai. A prevenção, nesse cenário, foi perdida na origem.
Outros erros frequentes incluem:
- limites definidos apenas pelo potencial de venda;
- falta de revisão periódica da carteira;
- ausência de gatilhos para reduzir exposição;
- excesso de exceções sem registro formal;
- indicadores acompanhados só depois do atraso.
É aqui que soluções como as da Kollecta ganham relevância. Além de apoiar a recuperação de crédito, a empresa ajuda organizações a estruturar jornadas digitais de cobrança e inteligência operacional, o que melhora o retorno da carteira e gera insumos concretos para refinar a própria política de risco.
Como tecnologia e IA ajudam a prevenir a inadimplência
Tecnologia reduz atrito, padroniza decisão e acelera revisão de carteira. Em vez de depender apenas da memória do analista, a empresa passa a operar com regras explícitas, trilhas de decisão e alertas automáticos. Isso melhora consistência e facilita auditoria.
Na prática, IA e automação ajudam em três frentes:
- priorização de clientes por risco e propensão de atraso;
- monitoramento contínuo de sinais de deterioração;
- acionamento preventivo antes do vencimento ou nos primeiros dias de atraso.
Para quem já enfrenta inadimplência recorrente, a prevenção precisa conversar com a cobrança. A Kollecta faz isso em dois modelos. Na assessoria de cobrança digital, assume o acionamento com canais como email, RCS, WhatsApp com IA e voz com IA. Na orquestração de cobrança digital, configura a operação em formato personalizado e integrado à rotina do contratante. Em ambos os casos, os aprendizados da recuperação podem retroalimentar decisões futuras de crédito.
Um modelo prático de política de crédito para começar agora
Se a empresa ainda não tem um processo maduro, o melhor caminho é começar simples, mas com disciplina. Uma política mínima já reduz boa parte do risco quando define critérios, exceções e revisões periódicas. O segredo está na constância.
Use este modelo inicial:
- defina perfis de cliente por porte, segmento e ticket médio;
- estabeleça documentos obrigatórios e critérios de elegibilidade;
- crie faixas de limite e prazo por nível de risco;
- determine gatilhos de revisão, como atraso, aumento de exposição ou queda de faturamento;
- integre indicadores de cobrança para recalibrar a concessão a cada ciclo.
Quando a política sai da planilha solta e entra no fluxo real da operação, a empresa para de reagir caso a caso e passa a gerir risco com previsibilidade. Esse é o ponto em que vender a prazo deixa de ser aposta e vira estratégia controlada.
Perguntas frequentes
Como é feita a análise de crédito?
A análise de crédito combina dados cadastrais, histórico de pagamentos, capacidade financeira e sinais de endividamento para estimar a chance de atraso. Na prática, a empresa define critérios objetivos, consulta bases autorizadas, calcula limite e prazo, registra a decisão e mantém revisão periódica da carteira.
Quanto tempo leva a análise de crédito?
O tempo varia conforme o risco da operação e o nível de automação. Em processos simples, a resposta pode sair em minutos. Em concessões com documentação complementar, alçadas internas ou validação manual, a análise pode levar horas ou alguns dias úteis.
Quais são os tipos de análise de crédito?
Os formatos mais usados são a análise cadastral, que verifica a consistência das informações; a financeira, que mede capacidade de pagamento; a comportamental, baseada no histórico de relacionamento; e a documental, comum em operações maiores ou com garantia.
Qual é a função de um analista de crédito?
O analista de crédito transforma dados em decisão. Ele avalia risco, confere documentos, aplica a política de concessão, recomenda limites, identifica exceções e registra justificativas. Em operações maduras, também acompanha inadimplência e retroalimenta os critérios para melhorar a carteira.
Score sozinho basta para aprovar crédito?
Não. Score é apenas um sinal estatístico entre vários. Uma boa decisão também considera renda ou faturamento, comprometimento financeiro, histórico recente, concentração por cliente, comportamento de pagamento e contexto do segmento. Quem depende de um único indicador aumenta o risco de erro.