
Uma assessoria de cobrança para o Crédito do Trabalhador precisa separar parcelas não descontadas, pagamentos ainda não conciliados e contratos afetados por desligamento. Essa distinção ajuda bancos, fintechs e credores a reduzir cobranças equivocadas e orientar cada trabalhador com mais clareza. O ponto central é organizar as exceções antes de ampliar os contatos.
O essencial para estruturar a cobrança do consignado privado
- Não trate toda parcela em aberto como inadimplência confirmada: verifique primeiro o status da folha e do pagamento.
- Separe falhas de desconto, divergências de repasse, pagamentos em processamento e mudanças no vínculo de trabalho.
- Defina quem resolve cada ocorrência, com registros que permitam revisar a decisão e o histórico de contato.
- Use canais digitais para informar e facilitar a regularização, não para pressionar ou repetir mensagens sem critério.
- Revise os procedimentos conforme as regras vigentes, os contratos e as responsabilidades de cada participante.
A cobrança começa pela conciliação, não pela mensagem
Antes de acionar o trabalhador, a instituição precisa entender por que a parcela aparece como pendente. Uma visão que combine situação contratual, informação disponível sobre folha e registro de pagamento reduz o risco de cobrar duas vezes ou abordar a pessoa errada.
O processo deve distinguir o desconto previsto, o valor efetivamente descontado e o recebimento identificado pela instituição. Se os dados não fecharem, a ocorrência deve seguir para conferência, em vez de entrar automaticamente numa régua de cobrança.
Como as regras e os procedimentos operacionais podem variar, a instituição deve validar responsabilidades, prazos e tratamento de cada cenário com suas áreas jurídica, financeira e de folha. Uma assessoria organiza o contato e a recuperação, mas não substitui essa validação nem a apuração de divergências administrativas.
Classifique cada ocorrência antes de definir o próximo passo
Uma boa operação classifica a pendência pelo evento que a gerou. A classificação evita que uma falha administrativa receba a mesma abordagem de uma parcela vencida sem pagamento identificado.
| Ocorrência | Verificação inicial | Próximo passo |
|---|---|---|
| Desconto não identificado | Conferir status da folha e informações disponíveis. | Orientar sobre regularização conforme contrato e procedimento vigente. |
| Desconto registrado, pagamento não conciliado | Comparar registros de folha, comprovantes e recebimentos. | Investigar a divergência antes de cobrar novamente o titular. |
| Pagamento feito por outro canal | Validar valor, data e identificação do contrato. | Atualizar o saldo e interromper contatos incompatíveis com o registro. |
| Desligamento do trabalhador | Consultar contrato, saldo e instruções aplicáveis ao caso. | Explicar alternativas de continuidade ou negociação disponíveis. |
Uma régua de cobrança precisa reagir ao contexto
A régua mais útil não é a que envia mais mensagens, mas a que escolhe o contato adequado para cada situação. Antes de cada acionamento, confirme que a parcela continua pendente, que não existe contestação em análise e que o canal escolhido pode ser usado para falar com o próprio titular.
Quando a cobrança é pertinente, mensagens objetivas podem informar a origem da parcela, o valor, a data e o próximo passo disponível. Se a pessoa questionar o desconto, relatar pagamento ou pedir revisão, o caso deve sair da sequência automática e ir para atendimento capaz de investigar.
Esse desenho também responde a uma dúvida recorrente: contato no trabalho não deve servir para expor a dívida a terceiros. É mais prudente priorizar canais particulares, confirmar a identidade do interlocutor e respeitar pedidos de atualização de contato, com políticas revisadas pelas áreas responsáveis.
O fluxo de exceções protege o trabalhador e a operação
Padronizar a triagem ajuda a direcionar cada pendência para a equipe certa, em vez de deixar o trabalhador preso entre cobrança, folha e atendimento. Um fluxo prático começa pela validação do contrato e do pagamento, classifica a ocorrência, define o responsável pela apuração e só então decide se cabe novo contato.
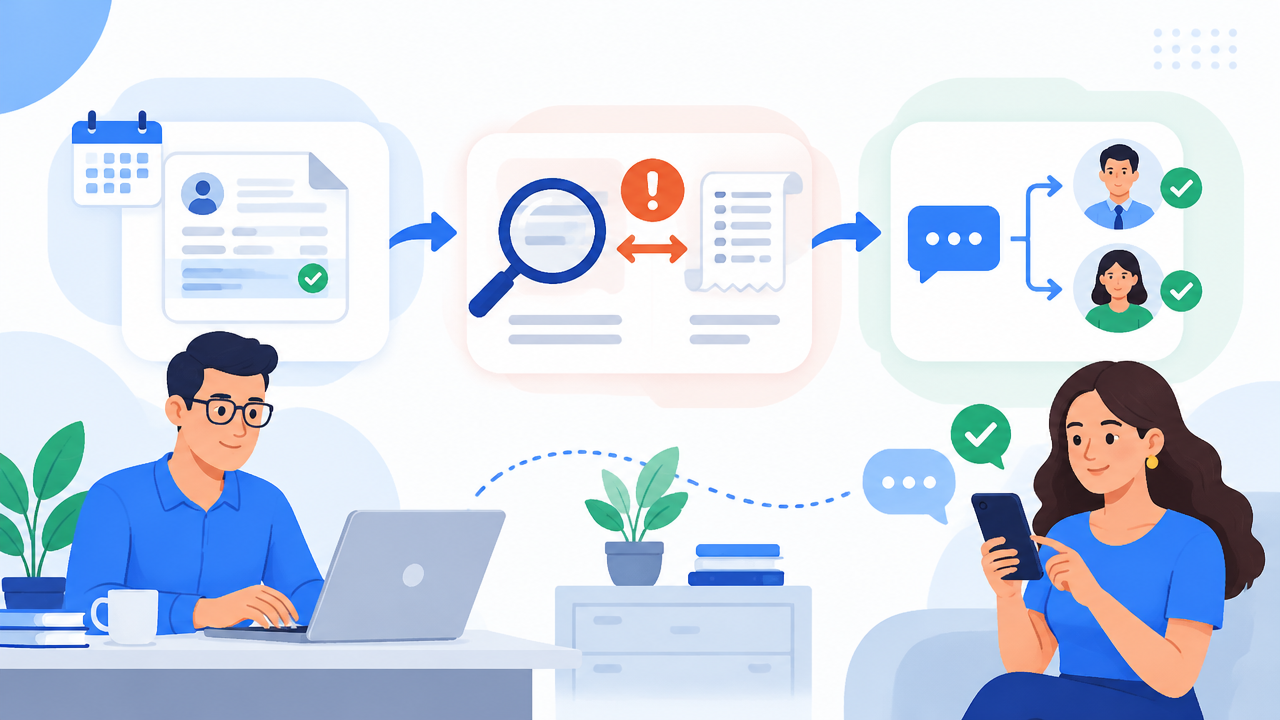
Registre a origem dos dados consultados, a classificação aplicada, os contatos realizados e o resultado da análise. Esses registros facilitam auditorias, correções de mensagens e identificação de problemas recorrentes. Também ajudam a perceber se as pendências se concentram em determinado período, carteira ou etapa do processo.
Como avaliar uma assessoria para o Crédito do Trabalhador
Escolha uma parceira capaz de lidar com exceções e manter uma comunicação clara, não apenas de disparar mensagens. Na avaliação, verifique como ela recebe atualizações de status, separa casos em disputa, interrompe contatos quando há pagamento confirmado e encaminha questões que dependem da instituição credora.
- Critérios de acionamento: quais dados confirmam que uma parcela está apta para cobrança?
- Tratamento de exceções: como pagamentos, divergências e desligamentos saem da régua automática?
- Rastreabilidade: quais registros ficam disponíveis para revisão e auditoria?
- Experiência do trabalhador: como são tratados pedidos de ajuda, contestação ou mudança de canal?
- Modelo comercial: quais custos são fixos e quais variam conforme a operação?
A Kollecta oferece dois formatos que atendem a necessidades diferentes. Na Assessoria de Cobrança Digital, assume os acionamentos por canais como e-mail, RCS, WhatsApp com IA e voz com IA, sem custo fixo ou de mensageria para o contratante; a remuneração é uma comissão sobre o valor recuperado, com a marca Kollecta em evidência. Na Orquestração de Cobrança Digital, configura canais e IA generativa em modelo whitelabel, com mensalidade proporcional à base e custos de mensageria pagos pelo contratante. Os detalhes podem ser avaliados na apresentação da Kollecta.
Para uma carteira de consignado privado, o melhor modelo depende do nível de controle interno, da estrutura disponível e da necessidade de terceirizar ou orquestrar a operação. Em qualquer formato, a prioridade deve ser a mesma: identificar corretamente a pendência, explicar o próximo passo e preservar um histórico confiável de cada decisão.
Perguntas frequentes
O que acontece se a empresa não descontar a parcela do consignado?
Se a parcela não foi descontada, isso não significa que a dívida desapareceu. A instituição deve confirmar o que ocorreu na folha, consultar o contrato e informar ao trabalhador quais são as opções de pagamento ou regularização. A assessoria deve evitar tratar a falta de desconto como prova automática de recusa em pagar.
O que fazer se a empresa descontou a parcela, mas o banco não recebeu?
Quando o contracheque mostra o desconto, mas o pagamento não aparece na conciliação da instituição, a ocorrência precisa ser investigada antes de cobrar novamente o trabalhador. A equipe deve conferir registros da folha, comprovantes e repasses, documentar a divergência e encaminhá-la à área responsável, evitando cobranças duplicadas.
O que acontece com o consignado se o trabalhador for demitido?
O desligamento pode alterar a forma de pagamento das parcelas, mas não permite presumir que o saldo foi quitado ou que a cobrança deve seguir igual. A instituição deve consultar as condições do contrato e os procedimentos vigentes, comunicar o trabalhador com clareza e apresentar alternativas adequadas para a situação.
É permitido ligar cobrando no trabalho?
A operação deve priorizar canais particulares e falar diretamente com o titular, sem expor a dívida a colegas, gestores ou outras pessoas. Antes de usar o telefone do trabalho, é prudente verificar as regras aplicáveis, respeitar pedidos de mudança de canal e registrar cada contato para auditoria.
Como escolher uma assessoria de cobrança para consignado privado?
Uma instituição deve avaliar se a assessoria identifica divergências entre folha e pagamento, segmenta casos, registra contatos e oferece encaminhamento claro para cada ocorrência. Também deve comparar canais, governança, tratamento de dados, indicadores e modelo comercial. A tecnologia precisa apoiar uma cobrança correta, não apenas aumentar o volume de mensagens.