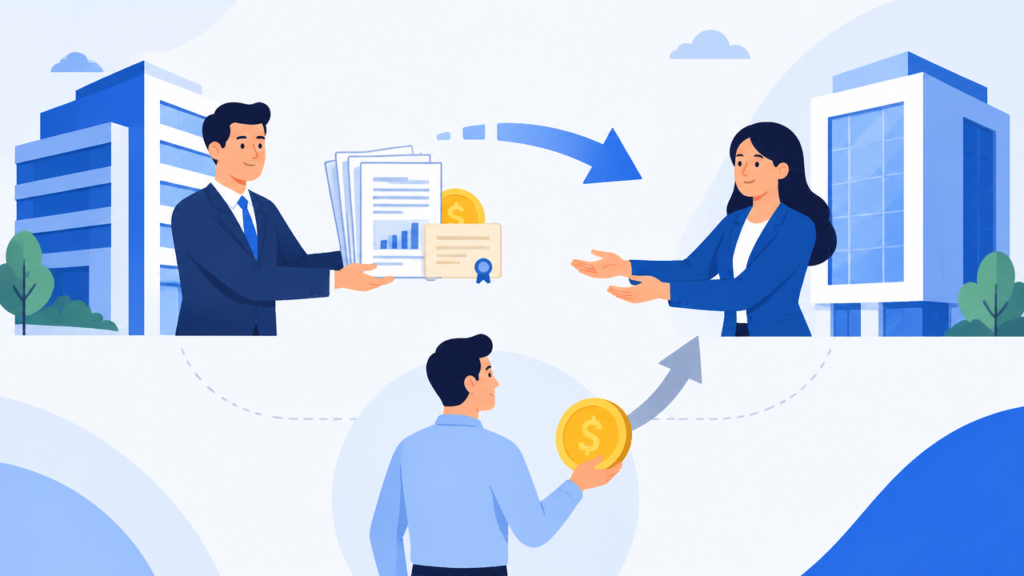
A cessão de crédito é a transferência do direito de receber uma dívida de uma empresa para outra. Para quem vende ou compra recebíveis, o ponto central é formalizar quais valores estão sendo transferidos, quais garantias o cedente oferece e como o devedor será informado. A obrigação não desaparece: muda o titular do crédito, não o devedor.
O que a empresa precisa saber antes de transferir recebíveis
- Cedente é o credor que transfere o direito; cessionário é quem o recebe; e cedido é o devedor.
- Em regra, não é preciso obter a autorização do devedor, mas a lei, a natureza da obrigação ou o contrato podem limitar a transferência.
- A comunicação ao devedor ajuda a direcionar pagamentos ao novo credor e a evitar divergências.
- O contrato deve definir o crédito, o preço da transferência e se o cedente garante a existência ou a solvência da dívida.
- Ceder o crédito é diferente de contratar um serviço para cobrar mantendo a titularidade do recebível.
O que é transferido e quem participa da operação
Na cessão, o credor original transfere a outra pessoa ou empresa o direito de receber um crédito. O devedor continua sendo o mesmo, e a transferência, por si só, não substitui a dívida por outra nem muda automaticamente seu valor ou vencimento.
O artigo 286 do Código Civil sobre cessão de crédito permite a operação quando não houver impedimento legal, contratual ou ligado à natureza da obrigação. Salvo disposição diferente, os acessórios do crédito também podem acompanhar a transferência, conforme o artigo 287.
Na prática, uma empresa pode vender por R$ 92 mil um conjunto de recebíveis com valor nominal de R$ 100 mil. Esse exemplo é apenas ilustrativo: o preço depende das condições negociadas e dos riscos avaliados. O deságio não muda, por si só, o valor devido pelo cliente conforme a obrigação original.
Quais são as formas mais comuns?
A operação pode ser onerosa, quando há pagamento pela transferência, ou gratuita. Também pode abranger todo o crédito ou apenas uma parte, conforme o instrumento e as condições aplicáveis. Essas formas descrevem a operação, mas não substituem a análise do contrato que originou cada recebível.
Quando a transferência produz efeitos para o devedor?
Entre cedente e cessionário, a cessão pode ser formalizada sem que o devedor concorde, ressalvadas as limitações aplicáveis ao caso. Para que produza efeitos perante o devedor, ele deve ser notificado ou declarar por escrito que tomou ciência, como prevê o artigo 290 do Código Civil.
A comunicação não é mero detalhe operacional. Se o devedor pagar ao credor original antes de saber da transferência, esse pagamento pode liberá-lo; além disso, ele pode apresentar ao cessionário as defesas que tinha contra o cedente nas condições previstas em lei.
A ausência de aviso, por outro lado, não torna automaticamente a dívida inexigível. O entendimento do STJ sobre a notificação reconhece que a citação em ação de cobrança pode dar ciência ao devedor. Para a rotina empresarial, é mais seguro comunicar a mudança antes de cobrar e guardar evidências de envio e recebimento.
Como reduzir riscos antes de assinar
Uma revisão documental antes da transferência ajuda a evitar disputas sobre titularidade, saldo e pagamentos já realizados. A empresa pode organizar a operação em cinco verificações:
- Leia o contrato original e procure restrições à cessão, garantias e condições de vencimento.
- Confira a origem do crédito, o valor atualizado, a documentação de suporte e eventuais pagamentos parciais.
- Identifique cobranças contestadas, renegociações, devoluções ou outras defesas que possam afetar o recebível.
- Especifique no instrumento quais créditos são transferidos, por qual preço e em que data.
- Defina quem comunica os devedores, qual será o canal de pagamento e como as dúvidas e comprovantes serão tratados.
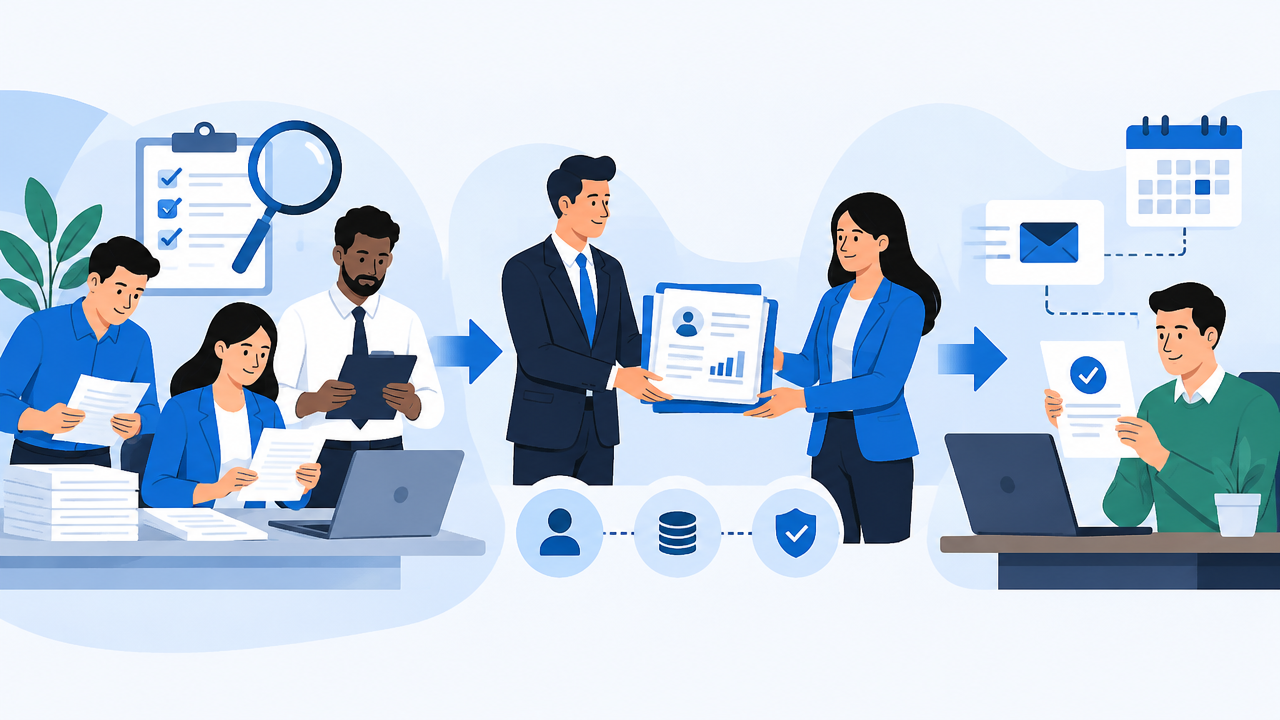
Também é importante definir controles para acesso aos documentos e ao histórico de cobrança. Registros organizados ajudam cedente e cessionário a esclarecer divergências e a demonstrar quais informações foram usadas na operação.
Qual é a responsabilidade do cedente se houver problemas?
Na cessão onerosa, o cedente responde, em regra, pela existência do crédito no momento em que o transfere. Já a solvência do devedor, ou seja, sua capacidade de pagar, não fica automaticamente garantida pelo cedente: essa responsabilidade depende de previsão contratual.
Por isso, o contrato deve separar dois riscos diferentes: receber um crédito que não existia ou não pertencia ao cedente, e adquirir um crédito válido cujo devedor não paga. Antes de concluir o negócio, as partes devem especificar documentos comprobatórios, critérios para contestação e consequências de informações incorretas.
Ceder o crédito é diferente de contratar uma operação de cobrança
Se o objetivo é transferir o direito de receber, a cessão muda o titular do crédito. Se a empresa quer apoio para cobrar sem transferir esse direito, pode contratar uma operação de cobrança, mantendo o recebível sob sua titularidade.
| Aspecto | Cessão de crédito | Serviço de cobrança |
|---|---|---|
| Direito de receber | É transferido ao cessionário. | Permanece com a empresa credora. |
| Objetivo | Transferir recebíveis conforme o contrato. | Organizar ou executar o acionamento de devedores. |
| Comunicação | Deve esclarecer a mudança de titular e as instruções de pagamento. | Identifica quem conduz a cobrança e como o cliente pode pagar. |
A Kollecta atua em recuperação de crédito, não sendo necessário confundir seus serviços com a venda de recebíveis. Na Assessoria de Cobrança Digital, assume o acionamento dos devedores por canais digitais e voz com IA, com remuneração por comissão sobre o valor recuperado e sua marca em evidência. Na Orquestração de Cobrança Digital, configura os canais e uma IA generativa para a operação da contratante em modelo whitelabel, com mensalidade proporcional à base e custos de mensageria pagos pela contratante.
Assim, a decisão começa pelo objetivo: transferir o direito de receber ou melhorar a recuperação mantendo a titularidade. Essa distinção ajuda a escolher o instrumento e o modelo operacional adequados para a carteira.
Perguntas frequentes
A cessão de crédito precisa da anuência do devedor?
Não. Em regra, a cessão pode ser acordada entre cedente e cessionário sem autorização do devedor, desde que não haja impedimento na natureza da obrigação, na lei ou no contrato. A comunicação posterior informa a quem pagar e permite que o devedor apresente defesas cabíveis.
O que acontece se o devedor não for notificado da cessão?
A falta de aviso não extingue automaticamente a dívida nem impede o novo credor de buscar a cobrança. Porém, se o devedor pagar ao credor original antes de conhecer a transferência, esse pagamento pode liberá-lo. Por isso, comunicar a mudança e guardar comprovantes reduz disputas e pagamentos indevidos.
Qual é a responsabilidade do cedente na cessão de crédito?
O cedente responde pela existência do crédito na data da transferência quando a cessão é onerosa, mesmo que o contrato não preveja essa garantia. Em regra, não responde pela capacidade de pagamento do devedor, salvo se assumir essa responsabilidade expressamente. A redação contratual deve deixar claro o alcance de cada garantia.
Quem recebe o crédito é o cessionário?
Sim. Cessionário é quem recebe o direito de crédito por transferência e passa a ser o novo credor. Cedente é quem transfere esse direito, e cedido é o devedor, que continua responsável pela obrigação original, observadas as condições e defesas que já podia apresentar.
A cessão de crédito é crime?
Não, a cessão de crédito não é crime por si só: é uma operação prevista na legislação civil. Ainda assim, fraude, falsificação, cobrança indevida ou uso irregular de dados podem gerar consequências próprias. A empresa deve confirmar a titularidade do crédito, formalizar a operação e manter registros das comunicações e pagamentos.