
A cobrança judicial é o caminho formal para pedir que a Justiça reconheça ou execute uma dívida não paga. Para empresas credoras, ajuizar não deve ser uma decisão automática: documentos, custos, chance de recuperação e tentativas de acordo precisam ser avaliados em conjunto. Para quem recebeu uma citação, conferir o processo e agir dentro do prazo é essencial.
O que você precisa saber antes de decidir
- O tipo de ação depende, em parte, dos documentos que comprovam o débito.
- Execução, ação monitória e ação de cobrança seguem caminhos diferentes.
- Custas e honorários variam conforme o caso, o tribunal e o trabalho contratado.
- Um processo não garante recuperação: resultado e duração dependem das circunstâncias.
- Negociar antes do ajuizamento pode evitar despesas e preservar o relacionamento comercial.
O que é cobrança judicial e quando ela começa?
É a tentativa de recuperar um crédito por meio de um processo no Judiciário, quando o pagamento não ocorreu e a negociação não resolveu a inadimplência. O credor precisa apresentar documentos e indicar o fundamento do pedido; o devedor tem direito a ser citado e, conforme o procedimento, pagar ou apresentar defesa.
Não existe uma regra geral que obrigue a empresa a esgotar todos os contatos extrajudiciais antes de ajuizar. Ainda assim, conferir o saldo, a documentação, a identificação do devedor e os registros de negociação ajuda a evitar pedidos incorretos e torna a decisão mais consistente.
Qual ação pode ser usada para cobrar uma dívida?
A via adequada depende da força da prova. O Código de Processo Civil prevê diferentes procedimentos, e a escolha deve ser conferida com um profissional jurídico a partir dos documentos disponíveis.
| Via | Quando pode ser considerada | O que observar |
|---|---|---|
| Execução | Quando há título executivo extrajudicial previsto em lei. | O documento deve atender aos requisitos legais para permitir a cobrança executiva. |
| Ação monitória | Quando existe prova escrita da obrigação, mas ela não é título executivo. | O juiz avalia a prova e o devedor pode apresentar defesa. |
| Ação de cobrança | Quando é preciso pedir que a Justiça reconheça a dívida com base nas provas. | Documentos, registros de entrega e comunicações podem ser relevantes. |
O CPC trata da ação monitória no artigo 700 e lista títulos executivos extrajudiciais no artigo 784. Um contrato ou uma nota fiscal, por si só, não significa que a via executiva seja sempre adequada: a análise depende do documento e do caso.
Quais são as etapas e o que pode acontecer?
Em geral, o processo começa com a petição inicial e a análise judicial. Depois, o devedor é citado para tomar ciência e exercer seus direitos. O passo seguinte depende do procedimento: pode haver pagamento, defesa, análise de provas, decisão e, se cabível, fase de execução.
- Organizar a prova: reunir contrato, faturas, histórico de pagamentos e tentativas de acordo.
- Escolher a via: avaliar o tipo de ação adequado com assessoria jurídica.
- Acompanhar a citação e a defesa: responder aos atos e prazos do processo.
- Buscar a satisfação do crédito: após a decisão ou conforme o rito aplicável, podem ser solicitadas medidas judiciais.
Na execução de título extrajudicial, o CPC prevê prazo de três dias para pagamento após a citação. Isso não significa que toda ação de cobrança tenha esse prazo ou que a penhora ocorra automaticamente. Bloqueios de valores dependem de determinação judicial. O sistema Sisbajud do CNJ intermedeia ordens judiciais relacionadas a ativos financeiros.
Quanto custa entrar na Justiça para cobrar?
O custo total não é fixo. Pode incluir custas judiciais, despesas com atos do processo e honorários advocatícios contratados. A cobrança das custas depende do tribunal e das características do processo; por isso, o credor deve consultar a tabela aplicável antes de ajuizar.
Também é preciso considerar o risco de o processo não recuperar o valor esperado. O devedor pode contestar a cobrança, e a localização de patrimônio pode não resultar em pagamento. Dependendo do desfecho, podem existir honorários de sucumbência e outras consequências processuais. O Código de Processo Civil reúne regras sobre procedimentos, despesas e honorários, mas a aplicação deve ser analisada caso a caso.
Para estimar a viabilidade, compare o valor atualizado do crédito, a qualidade dos documentos, os custos prováveis e a possibilidade concreta de recebimento. Em carteiras com muitos débitos, essa triagem evita tratar todos os casos da mesma forma.
Quando negociar antes do processo pode ser melhor
Uma tentativa extrajudicial bem organizada pode recuperar o crédito sem iniciar uma ação. Ela costuma fazer sentido quando ainda há espaço para contato, proposta de pagamento ou correção de divergências, desde que respeite as regras aplicáveis e não substitua a análise jurídica quando necessária.
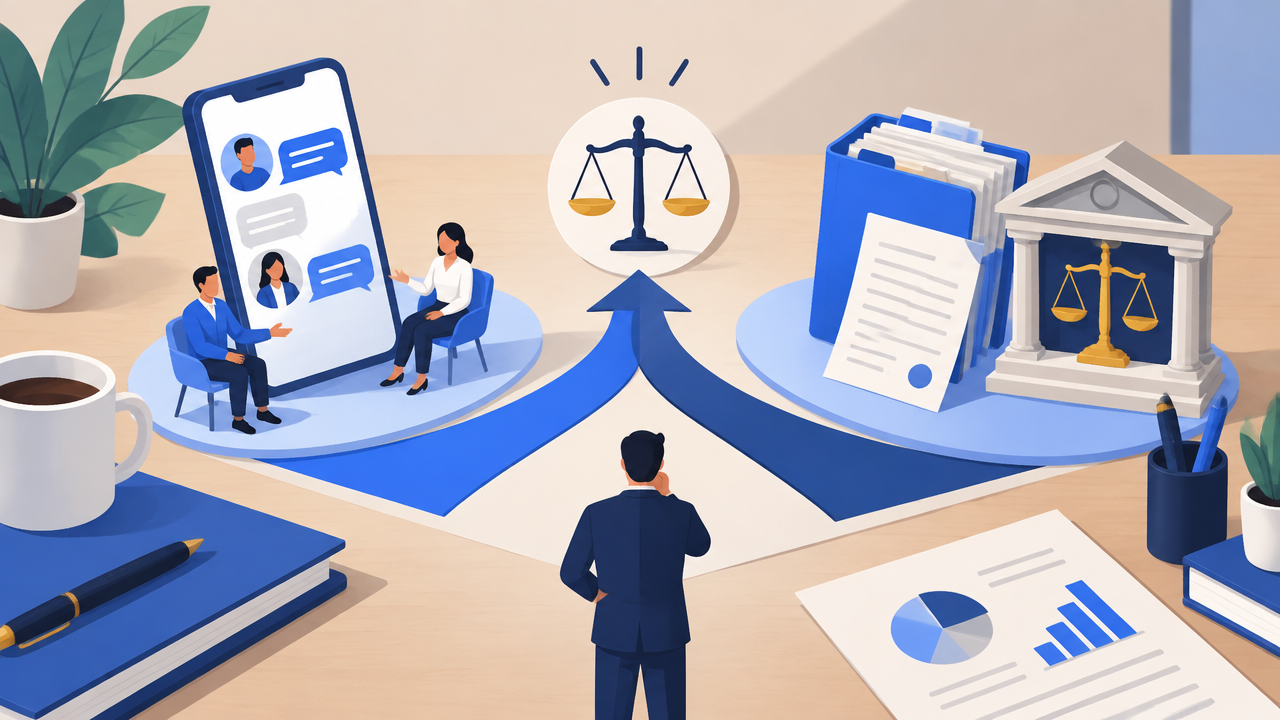
Uma operação pode segmentar os casos por atraso, saldo, histórico de contato e documentação, priorizando acordos viáveis e encaminhando para avaliação jurídica os casos que exigem outra estratégia. A Kollecta oferece Assessoria de Cobrança Digital, em que assume os acionamentos por canais digitais e recebe comissão sobre o valor recuperado, e Orquestração de Cobrança Digital, com canais e inteligência artificial personalizados em modelo whitelabel. Essas soluções apoiam a etapa de negociação, mas não substituem advogado nem representam ajuizamento da ação.
Antes de judicializar, considere também se a dívida está corretamente calculada, se os dados de contato estão atualizados e se existe um histórico verificável das tratativas. A prescrição depende do tipo de obrigação e de circunstâncias que podem afetar a contagem; o Código Civil e os prazos prescricionais devem ser avaliados com orientação jurídica.
Recebi uma cobrança judicial: como verificar?
Não confunda uma mensagem de cobrança com uma citação oficial. Confira o número do processo, o tribunal e os dados das partes nos canais oficiais do Judiciário, sem usar apenas links ou telefones enviados pelo suposto cobrador. Se houver dúvida sobre a autenticidade, contate diretamente o tribunal por um canal obtido de forma independente.
Guarde a comunicação recebida, reúna contratos e comprovantes de pagamento e procure advogado ou Defensoria Pública para entender o prazo e as opções de resposta. Não ignore uma citação válida: a falta de manifestação pode trazer consequências processuais, que variam conforme a ação e a fase.
Perguntas frequentes
Recebi uma cobrança judicial. O que devo fazer?
Leia a comunicação com atenção e confirme se existe um processo no portal do tribunal indicado, usando o número dos autos. Não pague apenas com base em uma mensagem ou boleto recebido. Reúna contratos, comprovantes e conversas, observe os prazos e procure um advogado ou a Defensoria Pública para avaliar a resposta adequada.
Quanto tempo dura uma cobrança judicial?
Não há um prazo único: a duração depende do tipo de ação, da localização das partes, da apresentação de defesa, dos recursos e da existência de bens para satisfazer a dívida. Uma negociação pode encerrar o conflito antes; já localizar patrimônio ou resolver disputas sobre provas pode prolongar o processo.
O que acontece se eu não pagar uma dívida na Justiça?
As consequências dependem do procedimento e da fase do processo. Na execução, por exemplo, o CPC prevê citação para pagamento em três dias; se não houver pagamento, podem ocorrer atos de penhora. Bloqueios de valores dependem de ordem judicial, e não são consequência automática de uma mensagem de cobrança.
Em quantas vezes uma dívida judicial pode ser parcelada?
Não existe um número de parcelas que se aplique automaticamente a toda dívida judicial. O parcelamento pode depender do procedimento, de uma proposta aceita pelo credor ou de previsão legal específica. Antes de assumir um acordo, confira o valor total, os vencimentos e as consequências de eventual atraso com orientação jurídica.
Como pagar uma dívida judicial se não tenho dinheiro?
Avise seu advogado ou a Defensoria Pública sobre sua situação financeira e apresente documentos que ajudem a demonstrá-la. Você pode propor parcelas compatíveis com sua renda, mas o credor não é obrigado a aceitar toda proposta. Respeite os prazos do processo e busque orientação antes de deixar de responder.