Usar uma ferramenta oficial do WhatsApp não garante, por si só, que uma cobrança seja permitida ou que a conta não será restringida. Para gestores, o primeiro passo é verificar se o caso específico pode ser tratado pelo canal, antes de configurar mensagens, modelos ou automações. A política consultada em 9 de outubro de 2026 inclui serviços de cobrança de dívidas entre as atividades financeiras não permitidas.
Pontos-chave para decidir antes de enviar
- Uma integração oficial não é autorização para qualquer tipo de mensagem ou atividade.
- A política não traz uma exceção inequívoca para lembretes de faturas da própria empresa.
- Ter o telefone do cliente não significa que ele autorizou mensagens pelo WhatsApp.
- Se o uso não estiver claramente permitido, não tente contornar as regras: avalie outro canal.
- Políticas da plataforma, LGPD e Código de Defesa do Consumidor são obrigações distintas.
A política oficial permite cobrança pelo WhatsApp?
Não se deve presumir que toda cobrança seja permitida só porque a mensagem será enviada por uma conta ou integração oficial. A política comercial do WhatsApp Business lista serviços de cobrança de dívidas entre atividades financeiras não permitidas. O status oficial da ferramenta não elimina essa restrição.
A diferença entre cobrar uma fatura da própria empresa e cobrar uma dívida em nome de terceiros é relevante para avaliar o caso, mas não equivale a uma autorização. O texto consultado não estabelece uma exceção clara que permita concluir que todo lembrete de pagamento do credor original esteja fora da categoria de cobrança de dívidas. A interpretação também pode depender do conteúdo e da finalidade da mensagem.
Por isso, antes de enviar lembretes de valores vencidos, sobretudo de carteiras de terceiros, confirme o enquadramento para o seu caso pelos canais oficiais e com a equipe jurídica. Enquanto houver dúvida, não automatize a cobrança pelo WhatsApp nem tente mascarar sua finalidade.
O que muda entre uma fatura própria e uma dívida de terceiro?
Uma empresa pode enviar avisos sobre uma fatura do serviço que ela própria forneceu; uma assessoria, por sua vez, pode atuar na recuperação de crédito em nome de outra organização. Essa diferença identifica quem é o credor e qual é a relação com a pessoa, mas não prova que o WhatsApp permita qualquer uma dessas comunicações.
Analise cada cenário considerando a atividade descrita na política, quem envia a mensagem, a quem pertence a dívida e se o contato é informativo ou busca recuperar um valor vencido. Não trate uma mensagem como simples aviso para contornar uma restrição de plataforma. Se a política não esclarecer o caso, peça orientação oficial antes de ativar o canal.
Quais cuidados adotar quando o uso estiver permitido?
Se o seu caso estiver expressamente dentro das regras atuais do WhatsApp, estabeleça controles que reduzam erros, reclamações e exposição indevida. Essas medidas ajudam na governança, mas não garantem que uma conta nunca será restringida.
- Registre a autorização: guarde quando, como e para qual finalidade a pessoa aceitou receber mensagens naquele canal. O número cadastrado, sozinho, não comprova consentimento.
- Identifique o remetente: informe claramente o nome da empresa e o motivo legítimo do contato, sem criar impressão de que a mensagem vem de um banco, órgão público ou outra organização.
- Confirme o destinatário: revise a origem e a atualização do telefone antes do envio. Não inclua informações que revelem uma dívida a familiares ou outras pessoas com acesso ao aparelho.
- Controle a frequência: defina uma cadência proporcional à finalidade, evite repetições sem resposta e interrompa os contatos quando a pessoa pedir.
- Proteja os dados: limite o conteúdo ao necessário e avalie o risco de notificações aparecerem em telas bloqueadas ou dispositivos compartilhados.
- Valide a automação: confira as regras vigentes para modelos de mensagem e janelas de atendimento antes de configurar disparos ou respostas automáticas.
Como revisar a operação antes de cada envio
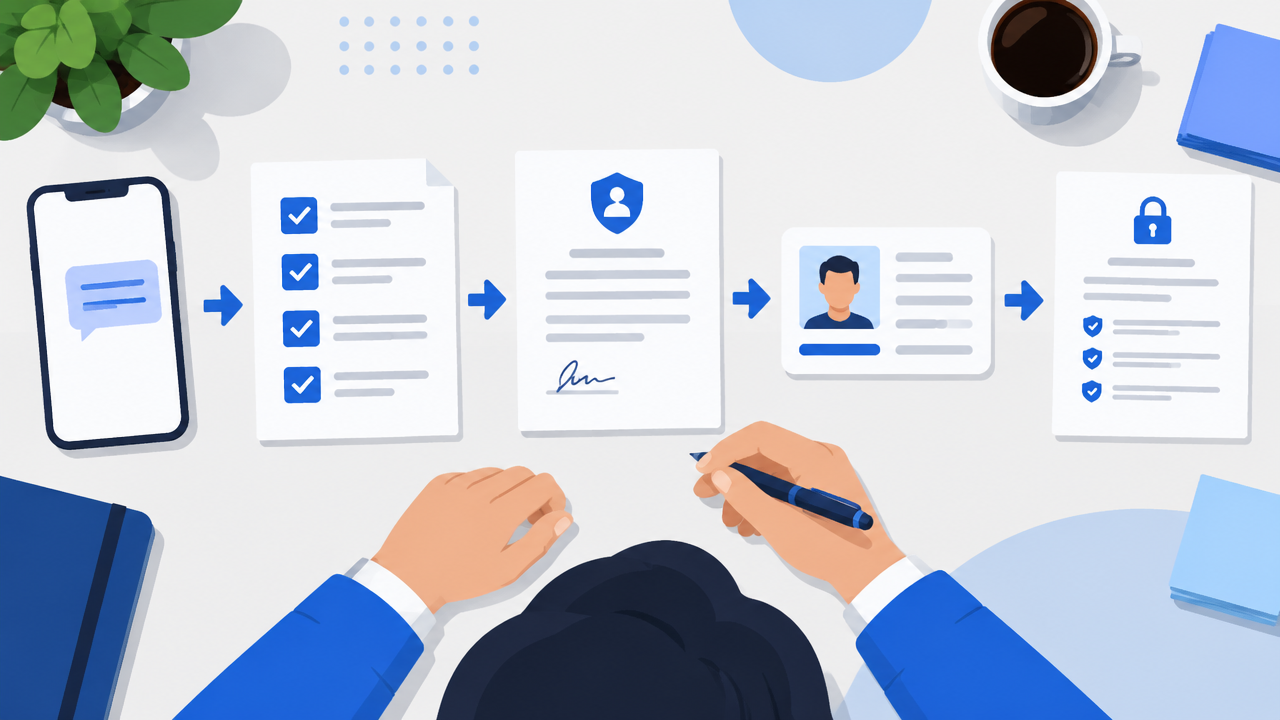
Uma lista de verificação transforma as regras em etapas operacionais. O envio só deve avançar quando a elegibilidade do caso estiver confirmada e os controles abaixo estiverem funcionando.
- O uso específico foi confirmado como permitido pelas regras atuais?
- Há registro de autorização para contato por este canal?
- O destinatário e a identidade do remetente foram verificados?
- A mensagem é individual, necessária e proporcional?
- Existe uma forma simples de interromper os contatos, e o pedido será respeitado?
- Os modelos e as janelas de atendimento foram validados antes da automação?
- A equipe evita expor valores ou detalhes da dívida a terceiros?
Quais práticas aumentam o risco de problemas?
Listas compradas, mensagens enganosas, ferramentas não autorizadas e exposição da dívida a terceiros são sinais de uma operação que precisa ser interrompida e revista. Também evite automações que ocultem quem está enviando a mensagem, tentem driblar restrições ou continuem o contato após um pedido para parar.
Se a política não confirmar que a cobrança pode ser feita no WhatsApp, não existe modelo de texto que torne o uso permitido. Para um caso que tenha sido confirmado como elegível, qualquer lembrete deve identificar a empresa, limitar os dados ao necessário e oferecer um meio de interrupção. Por exemplo: “Olá, [nome]. Aqui é [empresa]. A fatura de [serviço] vence em [data]. Se já pagou, desconsidere este aviso. Para interromper mensagens por este canal, responda SAIR.” Use esse exemplo somente após confirmar que o cenário e o modelo são aceitos; ele não autoriza cobrança de terceiros nem de valores vencidos por padrão.
Como pedir revisão de uma conta restringida?
Use o fluxo oficial de revisão apresentado pelo WhatsApp no aplicativo ou na conta empresarial. Explique de forma objetiva o uso realizado e reúna registros que ajudem a esclarecer a operação, como a origem da lista, as autorizações, os modelos usados e os controles para interromper mensagens.
Durante a análise, suspenda os envios relacionados à conta restringida e evite trocar de número ou de ferramenta para continuar a mesma atividade. Não pague por serviços que prometem desbloqueio: eles não substituem a revisão oficial e podem expor credenciais ou dados da empresa.
Como diferenciar as regras do WhatsApp, da LGPD e do CDC?
As regras do WhatsApp definem quais usos a plataforma aceita; a legislação brasileira continua aplicável independentemente do canal. A Lei Geral de Proteção de Dados trata do uso de dados pessoais, incluindo finalidade, transparência, segurança e direitos das pessoas. A posse de um telefone não dispensa a empresa de avaliar a base legal e a forma de tratamento.
Já o Código de Defesa do Consumidor proíbe expor a pessoa inadimplente ao ridículo ou submetê-la a constrangimento ou ameaça na cobrança. Cumprir uma lei não significa automaticamente cumprir as regras da plataforma, e a aprovação da plataforma não elimina obrigações legais. Em caso de dúvida, valide a operação com profissionais jurídicos e de privacidade.
Como a governança de canais apoia uma cobrança responsável?
Uma operação responsável começa pela escolha do canal adequado ao tipo de comunicação, às regras da plataforma e às preferências registradas pelo cliente. Para a Kollecta, isso também significa pensar em governança e orquestração de canais, em vez de depender de um único meio para toda a base.
Na Assessoria de Cobrança Digital, a Kollecta conduz os acionamentos com canais como e-mail, RCS, WhatsApp com IA e voz com IA, conforme a configuração aplicável à operação. Na Orquestração de Cobrança Digital, configura canais e personaliza IA generativa em modelo whitelabel. Nenhuma modalidade deve ser entendida como garantia contra restrições ou como autorização automática para cobrar pelo WhatsApp.
Gestores podem avaliar quais canais são adequados para cada etapa da jornada, quais autorizações precisam ser registradas e como pedidos de interrupção serão respeitados. Essa análise ajuda a estruturar uma operação digital responsável sem prometer ausência de banimento. Para discutir os canais e controles apropriados à sua operação, vale conversar com a Kollecta.
Perguntas frequentes
É possível fazer cobranças pelo WhatsApp Business?
Não presuma que sim. A política comercial do WhatsApp classifica serviços de cobrança de dívidas entre atividades financeiras não permitidas. O texto consultado não apresenta uma exceção inequívoca para lembretes de faturas próprias. Antes de usar o canal, confirme o enquadramento específico com a Meta e mantenha outro canal disponível.
Ter o número do cliente autoriza o envio de cobrança?
Não. Ter o telefone cadastrado prova apenas que a empresa possui aquele dado, não que a pessoa autorizou contato promocional ou de cobrança pelo WhatsApp. Registre a manifestação de autorização, sua origem, data, finalidade e canal, respeitando as regras de privacidade e a possibilidade de revogação.
Como enviar um lembrete sem expor a dívida?
Somente se o caso estiver permitido pela política do WhatsApp e pelo jurídico. Use conversa individual, confirme o destinatário, identifique a empresa e evite detalhes financeiros em notificações visíveis na tela. Se houver dúvida sobre a elegibilidade da cobrança, não envie a mensagem por esse canal.
Como solicitar revisão quando o WhatsApp restringe uma conta?
Abra o fluxo oficial de revisão exibido no aplicativo ou na conta empresarial e descreva objetivamente o uso realizado. Separe registros de autorização, modelos aprovados, origem da lista e medidas de interrupção. Suspenda os envios durante a análise e não use serviços externos que prometem reativação.
Usar uma ferramenta oficial impede o banimento?
Não. A ferramenta oficial oferece um meio de integração, mas não transforma um uso proibido em permitido nem elimina denúncias, erros de cadastro ou descumprimentos de regras. Revise a política, o tipo de mensagem, a autorização e o tratamento de dados antes de automatizar.