
Recuperação de crédito é o conjunto de ações que uma empresa usa para receber valores vencidos e regularizar contas em aberto. Para funcionar bem, o processo combina dados confiáveis, negociação adequada ao perfil da dívida e acompanhamento do pagamento, em vez de depender apenas de mensagens ou ligações repetidas.
O tema interessa a empresas de varejo, educação, saúde, crédito e indústria que precisam equilibrar caixa, custos de cobrança e relacionamento com clientes. A seguir, veja como organizar a operação, quais resultados acompanhar e quando avaliar apoio especializado.
Os pontos essenciais para recuperar valores em atraso
- A recuperação começa pela validação dos dados e da própria dívida.
- Segmentar a carteira ajuda a escolher o canal, o momento e a proposta.
- Acordos firmados só contam como resultado quando o pagamento é confirmado.
- Comunicação respeitosa e uso responsável dos dados protegem a relação com o cliente.
- Indicadores de recebimento e custo mostram se a estratégia funciona.
Recuperar crédito é mais do que enviar uma cobrança
O objetivo é transformar uma conta vencida em pagamento ou em um acordo viável, mantendo registros claros de cada etapa. A cobrança é uma parte dessa atividade; uma operação de recuperação também analisa a carteira, define prioridades, negocia condições e verifica se o valor entrou.
Antes de iniciar contatos, a empresa deve confirmar o saldo, o vencimento, os pagamentos já realizados e os dados disponíveis. Uma informação desatualizada pode levar a uma cobrança indevida ou a uma oferta incompatível com o contrato. A separação entre a recuperação de valores devidos à empresa e a recuperação judicial de uma empresa devedora também evita confusão: são assuntos diferentes.
O contexto de inadimplência torna importante ter processos consistentes, mas números gerais não substituem a análise da própria carteira. Por exemplo, a Serasa registrou 83,3 milhões de pessoas inadimplentes no Brasil em abril de 2026, um dado sobre consumidores que não representa a taxa de recuperação de uma empresa específica. O levantamento de abril da Serasa ajuda a dimensionar o cenário de pessoa física.
Uma operação eficiente segue etapas claras
Um fluxo organizado reduz retrabalho e facilita a identificação do que precisa ser ajustado. Em geral, a empresa pode estruturar o trabalho nestas etapas:
- Validar a carteira: conciliar saldos, vencimentos, pagamentos, contratos e dados de contato.
- Segmentar as contas: agrupar por tempo de atraso, valor, histórico e situação do cliente.
- Planejar a abordagem: selecionar canais, frequência e condições de negociação autorizadas.
- Registrar as interações: anotar respostas, contestações, acordos e próximos passos.
- Confirmar o recebimento: reconciliar pagamentos e medir os resultados por grupo.
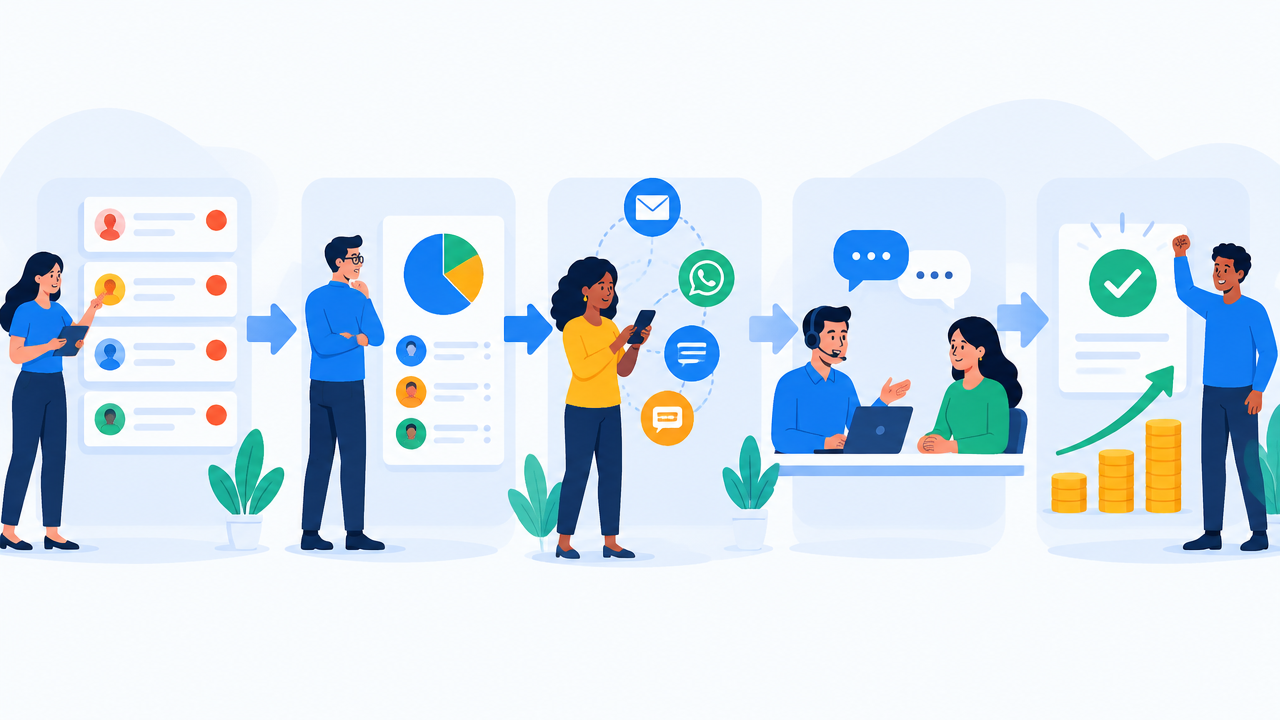
A segmentação evita tratar do mesmo modo uma conta com poucos dias de atraso e outra com longo histórico de tentativas. Ela também ajuda a testar mudanças de canal ou proposta em grupos comparáveis, sem confundir mais contatos com maior valor recuperado.
A estratégia deve considerar o perfil da dívida e do cliente
Não existe uma única mensagem ou condição que funcione para todas as contas. O valor em aberto, o tempo desde o vencimento, o histórico de pagamento e a possibilidade de contato podem orientar prioridades e alternativas, sempre dentro das regras da empresa.
Uma régua de comunicação pode combinar e-mail, mensagens digitais e voz, com intervalos definidos e registro das respostas. Se o cliente questionar o valor ou informar que já pagou, o caso deve sair do fluxo automático até que a informação seja verificada. Da mesma forma, descontos e parcelamentos precisam respeitar alçadas e políticas aprovadas.
Ajuste a operação com base em resultados observados por faixa de atraso e tipo de carteira. Se um canal gera muitas respostas, mas poucos pagamentos confirmados, o dado pede investigação: pode haver problemas de horário, oferta, identificação da dívida ou facilidade para concluir o pagamento.
A via judicial é uma possibilidade, não o primeiro indicador de sucesso
A negociação extrajudicial permite que credor e cliente conversem diretamente e avaliem alternativas de pagamento. A medida judicial pode ser considerada em casos que exigem análise jurídica, por exemplo quando as tentativas de negociação não avançam ou há particularidades nos documentos e no valor.
A decisão depende da documentação, dos custos, do prazo provável, das regras aplicáveis e das circunstâncias de cada dívida. Por isso, não há um número universal de dias de atraso que determine quando ajuizar. Empresas devem consultar orientação jurídica antes de escolher medidas legais e manter separadas as rotinas de negociação dos procedimentos judiciais.
Respeito ao consumidor e proteção de dados fazem parte do processo
Uma cobrança eficiente não deve constranger, ameaçar ou expor o consumidor. O artigo 42 do Código de Defesa do Consumidor estabelece limites para a cobrança de débitos; por isso, a operação precisa prever frequência adequada, identificação clara do credor e um caminho para contestar valores. Consulte os limites legais para cobrar consumidores.
Os dados usados nos contatos também precisam ser pertinentes à finalidade da cobrança e protegidos contra acesso indevido. A LGPD prevê princípios como finalidade, adequação, necessidade e segurança no tratamento de dados pessoais. Em uma operação, isso envolve controlar acessos, manter informações corretas e evitar o uso de dados além do necessário, seguindo os princípios de tratamento da LGPD.
Meça pagamentos confirmados, custos e qualidade da negociação
Uma operação não deve ser avaliada apenas pelo número de mensagens enviadas ou acordos registrados. Indicadores úteis conectam atividade a resultado financeiro e ajudam a detectar problemas no caminho.
- Valor recuperado: montante efetivamente recebido em relação ao saldo vencido elegível.
- Conversão em pagamento: acordos pagos sobre o total de acordos firmados.
- Tempo de recuperação: intervalo entre o início da ação e a confirmação do recebimento.
- Custo por valor recuperado: despesas da operação comparadas ao montante recebido.
- Qualidade: contestações, reclamações, promessas não cumpridas e reincidência.
Compare períodos e grupos equivalentes, considerando mudanças na carteira e nas condições de negociação. Essa leitura mostra se a melhora veio de uma abordagem mais eficaz, de uma composição diferente das dívidas ou de outro fator operacional.
A Kollecta oferece dois modelos para estruturar a cobrança digital
A escolha entre operação terceirizada e tecnologia integrada depende da estrutura interna, do volume de contas e do nível de controle desejado. A Kollecta atua há cinco anos com empresas de diferentes segmentos e apresenta dois formatos:
| Modelo | Como funciona | Estrutura de cobrança |
|---|---|---|
| Assessoria de Cobrança Digital | A Kollecta assume o acionamento dos devedores por canais como e-mail, RCS, WhatsApp com IA e voz com IA. | Sem custo fixo ou de mensageria para o contratante; remuneração por comissão sobre valores efetivamente recuperados, com a marca Kollecta em evidência. |
| Orquestração de Cobrança Digital | A Kollecta configura os canais e personaliza uma IA generativa para a operação. | Modelo whitelabel, com mensalidade proporcional ao tamanho da base e custos de mensageria pagos pelo contratante. |
A empresa informa resultados de aumento superior a 56% na recuperação de crédito e redução superior a 75% nos custos de cobrança. Esses números são resultados divulgados pela Kollecta, não uma garantia para qualquer carteira; vale avaliar o escopo, a base e os critérios usados para medir cada operação.
Perguntas frequentes
É verdade que após cinco anos o nome fica limpo?
O registro em cadastro de inadimplentes não pode permanecer por mais de cinco anos, conforme o Código de Defesa do Consumidor. Isso não significa que a dívida seja automaticamente quitada ou que toda obrigação desapareça. Confira a data de vencimento, eventuais registros e condições aplicáveis ao caso com o credor ou orientação jurídica.
Qual é a diferença entre recuperação de crédito e recuperação judicial?
Recuperação de crédito é o conjunto de ações do credor para receber valores vencidos, geralmente começando por contato e negociação. Recuperação judicial é outro instituto, relacionado à reorganização de uma empresa devedora. Portanto, neste artigo, o foco está na gestão de contas a receber, não no processo de reestruturação do devedor.
Como funciona o processo de recuperação de crédito?
Em geral, começa com a validação da dívida e da base de contatos; depois, a empresa separa os casos por atraso e valor, escolhe canais e propostas autorizadas, registra as respostas e confirma os pagamentos. A equipe acompanha os indicadores e ajusta a estratégia conforme os resultados, sem tratar todas as contas do mesmo modo.
Quando uma empresa deve considerar a cobrança judicial?
Não há um prazo único que sirva a todas as carteiras. A avaliação deve considerar valor, documentos, histórico de contato, existência de contestação, custo provável e regras contratuais. Quando a negociação adequada não avança ou há particularidade jurídica, a empresa pode avaliar com advogado se cabe medida judicial.
Como medir se a operação de recuperação está funcionando?
Acompanhe mais de um indicador: valor efetivamente recebido sobre o saldo vencido elegível, taxa de acordos pagos, tempo até receber, custo por real recuperado e volume de reclamações. Compare períodos e grupos de atraso equivalentes; assim, um aumento de contatos ou promessas não será confundido com dinheiro que entrou.