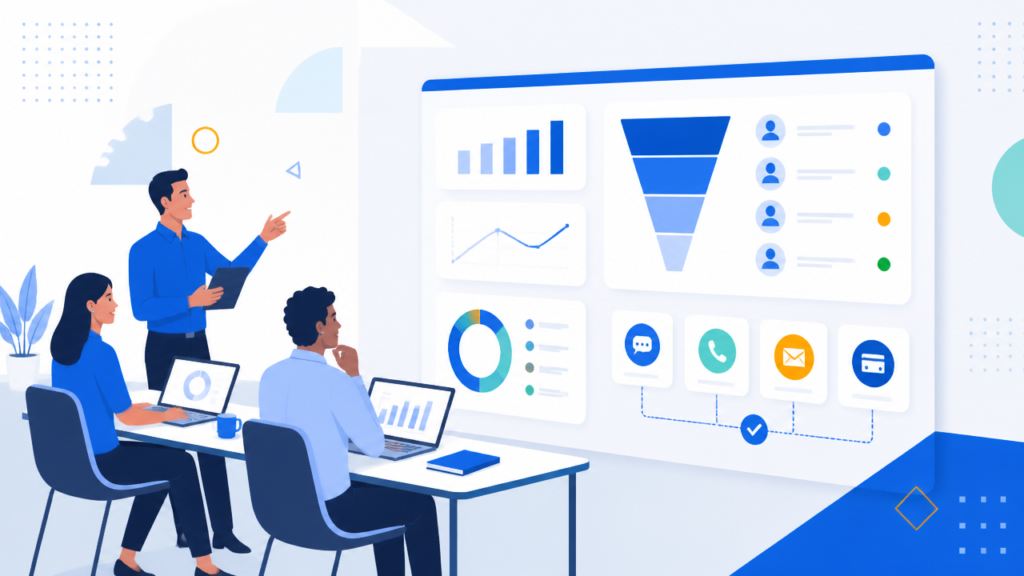

Plataformas para automatizar a recuperação de crédito fazem sentido quando a empresa já entendeu que cobrar melhor não depende só de insistência, e sim de processo, dados e timing. Para times de financeiro, cobrança e crédito, a melhor solução é a que concentra contatos, regras, negociação e indicadores em um único fluxo, com escala e controle. Na prática, isso reduz operação manual, acelera acordos e melhora a experiência do cliente inadimplente sem perder firmeza na política de cobrança.
Isso é especialmente relevante em um cenário de alta pressão sobre caixa. Na página de indicadores econômicos da Serasa Experian, o recorte de agosto de 2026 aponta 84,0 milhões de consumidores inadimplentes, equivalentes a 51,0% da população adulta. Ao mesmo tempo, o mesmo painel mostra que a recuperação acontece quando há velocidade: no indicador de outubro de 2025, 53,7% das dívidas de consumidores foram recuperadas ou renegociadas em até 60 dias após a negativação.
Principais pontos para avaliar antes de contratar
- Automação útil: a plataforma precisa acionar no canal certo e na hora certa, não só disparar mensagens.
- Régua multicanal: email, WhatsApp, voz com IA, portal de autoatendimento e, quando fizer sentido, RCS.
- Integração real: ERP, CRM, gateways de pagamento, discador, dados de score e status de acordo.
- Governança: tratamento de dados, histórico de contatos, regras de consentimento e trilha de auditoria.
- Negociação flexível: parcelamento, segunda via, atualização de proposta e autosserviço.
- Medição de resultado: taxa de contato, acordos fechados, valor recuperado, custo por recuperação e tempo até pagamento.
O que uma plataforma de recuperação precisa resolver de verdade
A função central de uma boa plataforma não é enviar cobranças, e sim transformar uma carteira vencida em uma operação previsível. Isso significa organizar segmentação, priorização, cadência, linguagem e condições de acordo conforme perfil, atraso e probabilidade de pagamento.
Na prática, o sistema precisa funcionar como uma central de recuperação de créditos moderna. Em vez de depender de planilhas, operadores e ações isoladas, a empresa passa a ter uma camada de orquestração que decide quem acionar, em qual canal, com qual proposta e em que momento escalar para uma etapa mais intensa. Esse desenho conversa diretamente com o conceito mais amplo de o que é recuperação de crédito: recuperar valor com método, respeito ao consumidor e custo operacional sustentável.
Quando a plataforma não resolve isso, a empresa até fala mais com a base, mas recupera pouco. O problema deixa de ser volume e passa a ser relevância do contato.
Quais recursos mais impactam a recuperação
Os recursos com maior efeito são os que encurtam o caminho entre contato e pagamento. Quanto menos atrito houver entre a abordagem e a formalização do acordo, maior tende a ser a conversão.
Automação multicanal com régua inteligente
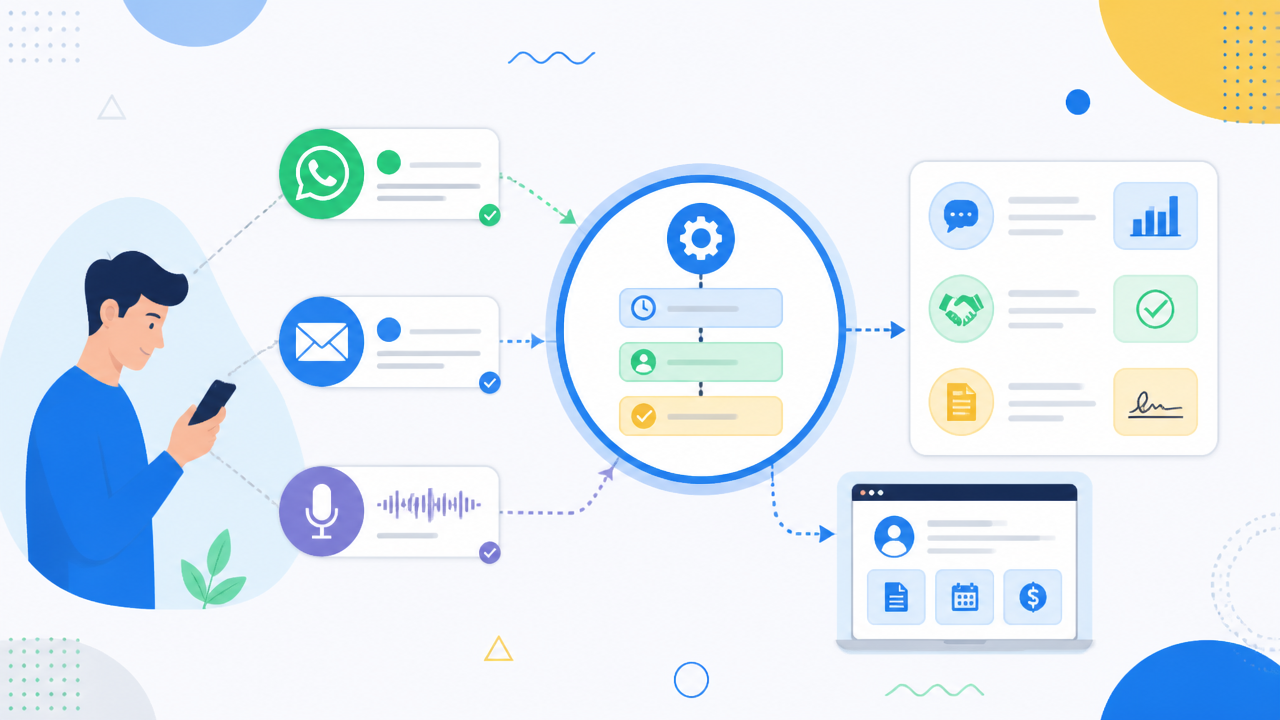
A régua ideal combina canais de forma complementar. Um lembrete por email pode preparar o terreno, o WhatsApp pode conduzir a negociação e a voz com IA pode recuperar contatos mais resistentes ou horários específicos. O diferencial está em reagir ao comportamento, e não em seguir uma sequência fixa.
Esse desenho está alinhado com boas práticas de eficiência e padronização operacional. No manual de cobrança digital do Sistema CFMV/CRMVs, a cobrança administrativa é apresentada como um processo que deve priorizar negociação, transparência e eficiência, com apoio de tecnologia para padronizar e otimizar rotinas.
Portal de autoatendimento e pagamento imediato
Se o cliente precisa falar com alguém para emitir boleto, atualizar proposta ou escolher parcelas, a recuperação perde velocidade. O portal de autosserviço encurta esse caminho e aumenta a chance de pagamento no impulso da intenção.
É por isso que modelos antigos de CRC local, muitas vezes ligados a associações comerciais, ajudam em certos contextos, mas costumam ter menos flexibilidade tecnológica do que plataformas especializadas. Para empresas com volume, múltiplos segmentos e necessidade de personalização, a diferença entre um canal de negociação simples e uma operação digital orquestrada aparece rápido nos indicadores.
Como escolher entre operação própria, plataforma e parceiro especializado
A melhor escolha depende da maturidade da empresa e do tamanho da carteira. Nem toda companhia precisa montar um time robusto de cobrança, e nem toda carteira pede judicialização precoce.
| Modelo | Melhor uso | Vantagem | Ponto de atenção |
|---|---|---|---|
| Operação própria com software | Empresas com time interno estruturado | Mais controle sobre política e atendimento | Exige gestão, tecnologia e disciplina analítica |
| Plataforma whitelabel | Empresas que querem manter a marca na operação | Escala com personalização | Depende de boa implantação e dados organizados |
| Assessoria especializada | Empresas que querem terceirizar execução | Menor atrito operacional e foco em resultado | É preciso alinhar governança e experiência do cliente |
É aqui que uma empresa de recuperação de crédito pode acelerar mais do que uma contratação puramente tecnológica. Quando a solução junta software, inteligência operacional e canais já prontos, a curva de aprendizado encurta. Na Kollecta, isso aparece em dois formatos: a Assessoria de Cobrança Digital, em que a operação é conduzida pela própria Kollecta com remuneração sobre o valor recuperado, e a Orquestração de Cobrança Digital, que entrega estrutura whitelabel com IA generativa e canais personalizados para a marca contratante.
Como a IA melhora a negociação sem tornar a cobrança fria
IA ajuda mais quando personaliza contexto, não quando robotiza a conversa. O ganho real está em ajustar tom, oferta, horário, canal e próxima ação com base em dados do cliente e no histórico da carteira.
Isso vale para renegociação de consumo, recuperação de crédito bancário em cooperativas e financeiras, e até para carteiras com alta dispersão de valor. Uma plataforma madura identifica padrões, aprende com respostas e prioriza as tratativas com maior propensão de acordo. Em vez de um script engessado, a conversa fica mais objetiva e mais útil.
Ao mesmo tempo, IA não substitui política de cobrança. Se a empresa não define faixas de desconto, regras de parcelamento, alçadas e critérios de escalonamento, a tecnologia só automatiza confusão. Por isso, capacitação interna continua importante, inclusive para times que buscam curso e treinamento em recuperação de crédito antes de redesenhar processos.
Quais integrações evitam retrabalho e perda de receita
As integrações mais importantes são as que impedem ruptura entre cobrança, atendimento e baixa financeira. Se o acordo fecha, mas o ERP não atualiza, o cliente continua recebendo cobrança errada. Esse é um dos erros mais caros da operação.
- ERP financeiro, para saldo, baixa e conciliação.
- CRM, para histórico completo do relacionamento.
- Meios de pagamento, para boleto, Pix e cartão.
- Ferramentas de mensageria, para execução e rastreabilidade.
- Camadas de dados, para segmentação por risco, atraso e valor.
Também é importante que o sistema diferencie naturezas de crédito. Recuperação tributária, cobrança bancária, carteira educacional e recuperação judicial têm lógicas distintas. Nem toda dívida pode seguir a mesma régua, o mesmo prazo ou a mesma proposta. Plataformas genéricas costumam falhar justamente nesse ponto.
Como ficar em conformidade com LGPD e boas práticas de cobrança
Plataforma boa não é apenas a que cobra mais, mas a que cobra melhor. Isso inclui base legal, transparência, segurança do dado e possibilidade de revisão humana quando decisões automatizadas afetarem o titular.
Na página oficial sobre tratamento de dados em processos de cobrança, o governo destaca fundamentos ligados ao exercício regular de direitos e à verificação de regularidade fiscal. Já as orientações públicas sobre LGPD reforçam o direito de revisão de decisões tomadas unicamente com base em tratamento automatizado quando elas afetam interesses do titular, inclusive em temas de crédito. Em recuperação, isso se traduz em regras claras, histórico acessível e supervisão humana sobre exceções.
Na prática, procure estes elementos:
- registro de consentimento e preferências de contato, quando aplicável;
- trilha de auditoria dos acionamentos;
- controle de perfis e acessos;
- regras para evitar cobrança abusiva ou duplicada;
- mecanismos para revisão manual de decisões críticas.
Quando terceirizar tende a gerar mais retorno
Terceirizar costuma valer mais a pena quando a empresa tem carteira alta, equipe enxuta, canais dispersos ou baixa capacidade analítica. Nesses casos, o gargalo raramente é vontade de cobrar. O gargalo é execução consistente.
Segundo o painel da Serasa Experian, o tempo até 60 dias após a negativação é decisivo para a recuperação. Se sua operação demora para higienizar base, definir régua, negociar e emitir pagamento, parte do potencial se perde logo no começo. Um parceiro especializado encurta essa janela porque já entra com tecnologia, processos e inteligência de priorização prontos.
Isso não elimina outras frentes. Dependendo da carteira, a empresa pode começar na cobrança amigável, evoluir para negociação estruturada, separar casos para recuperação judicial e tratar créditos específicos, como os tributários, com estratégia própria. O ponto é não misturar tudo na mesma operação.
Checklist final para escolher a solução certa
Antes de contratar, faça uma prova simples: peça para o fornecedor mostrar como a jornada funciona do início ao fim, com base na sua realidade. Se a demonstração focar só em disparo de mensagem, a visão ainda é superficial.
- O sistema segmenta automaticamente por atraso, valor e perfil?
- Há negociação omnicanal com histórico unificado?
- O cliente consegue fechar acordo e pagar sem fricção?
- Os indicadores mostram recuperação, custo e produtividade?
- Existe governança de dados e revisão humana?
- O modelo comercial faz sentido para sua estrutura e risco?
Para empresas que querem elevar recuperação e reduzir custo operacional ao mesmo tempo, a melhor plataforma é a que combina tecnologia com desenho de operação. Sozinha, a ferramenta organiza a cobrança. Com estratégia, integração e execução especializada, ela vira crescimento de caixa.