
Escolher um parceiro para recuperar valores em atraso não é só comparar comissão. A decisão certa combina capacidade operacional, tecnologia, compliance e aderência ao seu tipo de carteira. Para empresas com volume recorrente de inadimplência, especialmente em varejo, educação, saúde, crédito e indústria, a melhor escolha é a que prova resultado com governança e experiência no seu contexto.
Isso importa ainda mais porque o problema é grande e caro. Segundo levantamento da Serasa Experian sobre inadimplência empresarial, o Brasil encerrou 2025 com 8,9 milhões de empresas inadimplentes e R$ 213 bilhões em dívidas negativadas. Nesse cenário, contratar bem significa recuperar mais e desgastar menos a relação com o cliente.
Destaques para decidir melhor
- Resultado comprovado vale mais que discurso comercial: peça indicadores por faixa de atraso, canal e segmento.
- Tecnologia sem estratégia não resolve: automação, IA e CRM só geram retorno quando há régua de cobrança bem desenhada.
- O modelo de contratação muda o risco: comissão sobre recuperado e plataforma white label atendem momentos diferentes.
- Compliance é critério de compra: a empresa precisa demonstrar política de abordagem, segurança de dados e trilha de auditoria.
- A melhor operação protege marca e margem: recuperar caixa com experiência ruim pode destruir valor no médio prazo.
O que faz uma empresa de recuperação de crédito, na prática
Na prática, essa empresa estrutura e executa ações para trazer de volta valores em atraso com o menor custo possível e o maior respeito possível ao relacionamento com o cliente. Isso inclui segmentar a base, definir réguas de cobrança, escolher canais, negociar acordos, registrar interações e acompanhar performance.
Quando a operação é madura, ela vai além da cobrança reativa. Ela usa dados para priorizar carteiras, personaliza ofertas e decide o melhor momento de contato por canal. É por isso que entender como a recuperação de crédito digital funciona ajuda tanto na escolha do fornecedor: você passa a avaliar método, não apenas promessa.
Também é importante separar especialidades. Recuperação de crédito de consumo, bancário, tributário e judicial exigem competências diferentes. Uma empresa pode ser excelente em negociação amigável digital e não ter a mesma profundidade em teses tributárias, em carteiras de cooperativas ou em estratégias de contencioso.
Quais critérios realmente separam um bom fornecedor de um fornecedor arriscado
Os melhores parceiros costumam ser fáceis de identificar porque mostram clareza operacional. Eles explicam como segmentam a carteira, como definem as ofertas, quais canais usam em cada fase e como medem produtividade, conversão e taxa de contato. Quando a explicação é vaga, o risco costuma ser alto.
Use este checklist na avaliação:
- Experiência no seu segmento: varejo, educação, saúde, indústria e crédito têm perfis de inadimplência e jornada distintos.
- Desempenho por faixa de atraso: a taxa de recuperação muda muito entre carteiras recentes e vencidos antigos.
- Estrutura multicanal: email, WhatsApp com IA, RCS, voz com IA e agentes humanos devem operar de forma coordenada.
- Integração com seus sistemas: CRM, ERP, billing e plataformas de atendimento precisam conversar sem retrabalho.
- Governança e LGPD: acesso, consentimento, retenção de dados e histórico de contatos devem ser auditáveis.
- Transparência contratual: comissão, SLA, regras de repasse, política de exclusão e responsabilidades precisam ser objetivas.
Se quiser um teste simples, peça um plano de 90 dias. Um fornecedor confiável consegue explicar metas, hipóteses, riscos e critérios de otimização sem recorrer a generalidades.
Assessoria ou orquestração, qual modelo faz mais sentido para sua empresa
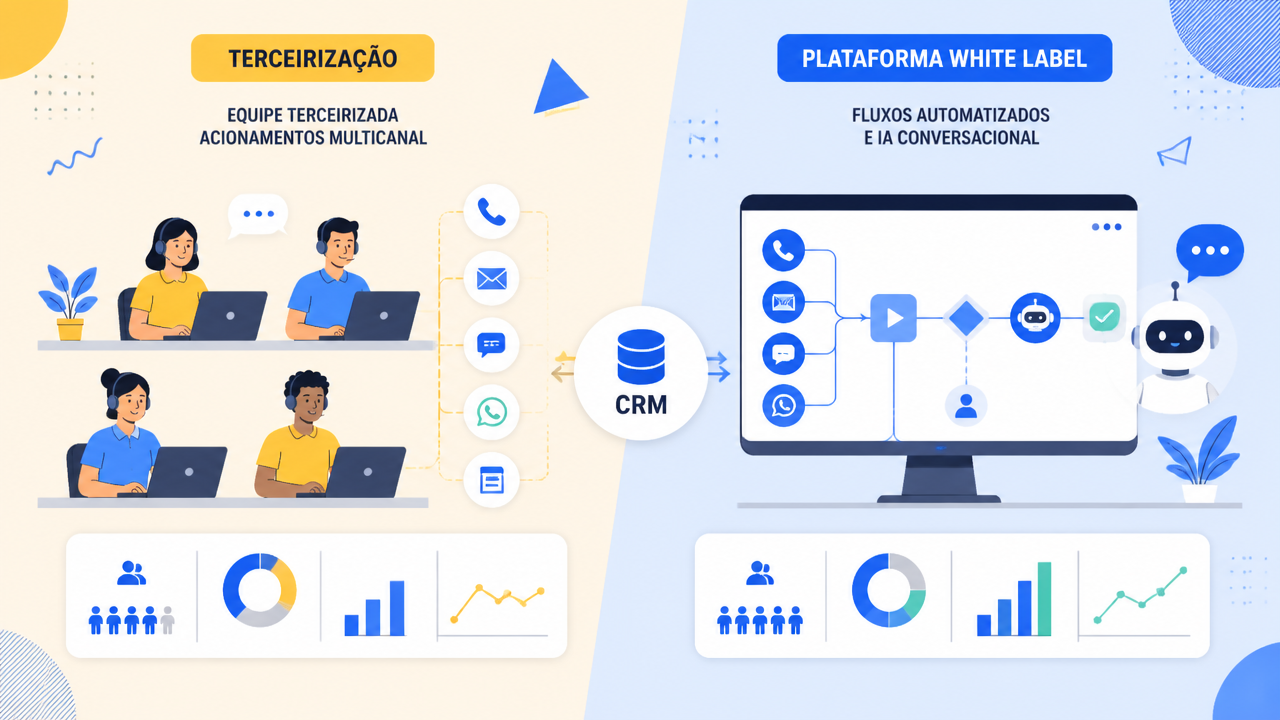
O melhor modelo depende do quanto você quer terceirizar, do nível de controle desejado e da maturidade da sua operação. Para muitas empresas, o erro está em escolher pelo preço unitário e não pela combinação entre velocidade de implantação, previsibilidade e capacidade de escala.
| Modelo | Quando faz sentido | Vantagem principal | Ponto de atenção |
|---|---|---|---|
| Assessoria de cobrança digital | Quando a empresa quer terceirizar a execução e pagar sobre o valor recuperado | Baixa barreira de entrada e foco em performance | É preciso alinhar bem posicionamento de marca e política de negociação |
| Orquestração de cobrança digital | Quando a empresa quer operação white label com mais controle interno | Customização de canais, IA e fluxos | Exige maior disciplina de gestão e custos recorrentes |
No caso da Kollecta, esses dois formatos atendem perfis diferentes. A assessoria de cobrança digital é indicada para quem quer ganhar velocidade sem custo fixo operacional, enquanto a orquestração faz mais sentido para empresas que desejam manter a operação sob sua marca, com canais e IA personalizados.
Como validar tecnologia, dados e capacidade de execução
Uma boa recuperadora não vende apenas atendimento. Ela opera uma máquina de decisão. Isso significa usar dados para priorizar contatos, adaptar linguagem, testar ofertas e descobrir onde a recuperação acontece com menor custo por acordo fechado.
Na prática, avalie cinco pontos técnicos:
- capacidade de segmentar a base por perfil, atraso, ticket e propensão de pagamento;
- automação de jornadas com regras claras de entrada, saída e escalonamento;
- uso de IA conversacional com supervisão humana e registro completo das interações;
- painéis com indicadores de contato, promessa, conversão, quebra de acordo e recuperação líquida;
- integração com uma central digital ou plataforma de cobrança para reduzir atrito operacional.
Esse ponto conversa diretamente com a escolha entre contratar uma operação pronta ou fortalecer uma central própria de recuperação. Em empresas mais estruturadas, também vale investir em capacitação contínua da equipe, porque processo e ferramenta rendem mais quando há repertório de negociação, análise de dados e compliance.
Como saber se a proposta comercial é saudável ou parece boa só no papel
Uma proposta saudável é a que preserva margem e incentiva o comportamento certo. Comissão baixa, sozinha, não significa melhor negócio. Se o parceiro recupera pouco, gera reclamação ou quebra muitos acordos, o custo real dispara.
Pergunte sempre:
- o indicador principal é valor bruto recuperado ou valor líquido efetivamente repassado;
- há cobrança de setup, mensageria, enriquecimento de dados ou integrações;
- como ficam carteiras compartilhadas, exclusividade e janelas de teste;
- qual é a política para acordos rompidos, reativações e contestações;
- em quanto tempo o fornecedor começa a entregar aprendizagem útil sobre a base.
Segundo estudo do BNDES sobre crédito e inadimplência das empresas, a inadimplência de pequenas empresas chegou a 7,6% em 2025, contra 0,4% nas grandes. Isso mostra por que o desenho comercial e operacional precisa considerar o porte do seu cliente final e a vulnerabilidade da carteira.
Recuperação amigável, bancária, tributária ou judicial, por que isso muda a escolha
A escolha do parceiro precisa respeitar a natureza do crédito. Para cobrança amigável de consumo, capacidade digital e escala costumam pesar mais. Já em carteiras bancárias, inclusive em cooperativas, análise de risco, regras regulatórias e estratégia de renegociação ganham importância.
No campo tributário, o trabalho é outro: trata-se de revisar pagamentos, créditos e enquadramentos para recuperar valores pagos a maior ou indevidamente. Em contexto judicial, por sua vez, entram timing processual, documentação, estratégia de acordo e custo de litigância. Misturar esses universos na mesma avaliação costuma levar a contratações erradas.
Por isso, antes de fechar, descreva sua carteira com precisão: idade média do atraso, valor médio, volume, canal preferido do cliente, restrições regulatórias e percentual de casos que tendem a exigir via judicial. Quanto mais específico for o diagnóstico, melhor será a comparação entre fornecedores.
Sinais de alerta que devem interromper a negociação
Alguns sinais merecem atenção imediata porque costumam antecipar dor futura. Se aparecerem juntos, a recomendação mais segura é pausar a contratação.
- promessa de recuperação sem recorte por tipo de carteira;
- falta de clareza sobre LGPD, gravações, auditoria e histórico de contatos;
- proposta comercial difícil de simular ou cheia de exceções;
- dependência excessiva de um único canal;
- ausência de indicadores de qualidade, não só de volume.
Também desconfie quando a empresa fala muito de tecnologia e pouco de operação. IA ajuda muito, mas não substitui estratégia, governança, testes e leitura correta da base.
Qual é a melhor escolha para empresas que querem resultado rápido e previsível
Na maioria dos casos, a melhor escolha é um parceiro que combine multicanal digital, dados, governança e modelo contratual aderente ao seu estágio de maturidade. Se sua empresa precisa acelerar a recuperação sem montar estrutura própria, uma assessoria digital orientada a performance tende a ser o caminho mais eficiente. Se a prioridade é construir operação proprietária e white label, a orquestração costuma entregar mais controle.
A Kollecta se posiciona justamente nessa interseção entre tecnologia e execução. Com atuação focada em cobrança e recuperação de crédito, oferece tanto a terceirização digital baseada em comissão sobre o recuperado quanto a configuração de uma operação sob medida, com IA generativa e canais integrados. Na prática, isso permite escolher não apenas um fornecedor, mas um modelo operacional compatível com sua meta de caixa, custo e experiência do cliente.
Antes de decidir, compare propostas com uma carteira piloto, critérios objetivos e horizonte de 90 dias. É assim que você descobre quem realmente sabe recuperar crédito e quem apenas sabe vender essa promessa.