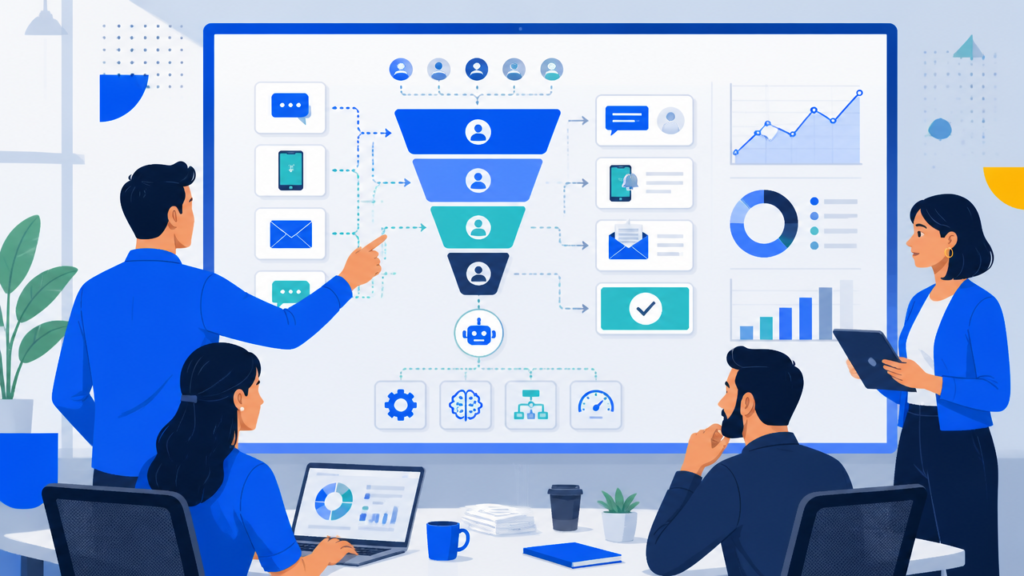
Recuperação de crédito digital é o conjunto de processos, dados e canais usados para trazer de volta valores em atraso com mais escala, menor custo e melhor experiência para o cliente. Na prática, ela combina régua de cobrança, segmentação da carteira, automação de contatos e propostas de negociação adaptadas ao perfil do devedor. Para empresas que lidam com inadimplência recorrente, esse modelo costuma ser mais eficiente do que depender apenas de ligações avulsas e planilhas.
O ponto central é simples: cobrar não basta, é preciso criar uma jornada que aumente a chance de acordo sem desgastar a relação comercial. É por isso que operações digitais ganharam espaço em varejo, educação, saúde, crédito e indústria, especialmente quando o volume de atrasos exige velocidade, rastreabilidade e personalização.
Destaques que resumem o tema
- Recuperar crédito significa reaver valores em atraso por meio de negociação estruturada, não apenas fazer uma cobrança pontual.
- A versão digital usa canais como e-mail, WhatsApp, RCS, voz com IA e portais de autoatendimento para ampliar contato e conversão.
- Uma boa operação separa carteiras por perfil, idade da dívida, ticket, histórico de pagamento e propensão de acordo.
- Indicadores como taxa de contato, taxa de promessa, quebra de acordo e valor recuperado mostram o que funciona de verdade.
- Nem todo caso precisa virar ação judicial, a recuperação extrajudicial bem desenhada costuma resolver uma parte relevante da carteira.
- Quando a empresa precisa escala rápida, tecnologia e operação especializada, faz sentido avaliar parceiros como a Kollecta.
O que significa recuperar crédito na prática
Na prática, recuperar crédito é transformar uma dívida vencida em dinheiro recebido, com o menor atrito possível para as duas partes. Isso envolve localizar o devedor, abrir um canal de conversa, entender a capacidade de pagamento, oferecer condições viáveis e formalizar o acordo até a liquidação. O processo é comercial, operacional e, em alguns casos, jurídico.
Esse trabalho vai além de lembrar que existe um débito. Uma operação madura decide quem deve ser acionado primeiro, em qual canal, com qual oferta, em que momento do dia e com qual tom de comunicação. Quando isso é feito com método, a empresa reduz desperdício de esforço e aumenta a chance de recuperação.
Também é importante separar temas próximos, mas diferentes. Há frentes específicas, como a recuperação de crédito tributário, voltada à revisão de tributos pagos indevidamente ou a maior, que tem lógica fiscal própria e não se confunde com a cobrança de clientes inadimplentes.
Qual é a diferença entre cobrança e recuperação de crédito?
A diferença principal está no objetivo e no desenho da operação. A cobrança pede o pagamento de um valor em aberto. A recuperação de crédito organiza uma estratégia completa para tornar esse pagamento provável, viável e sustentável.
Na cobrança simples, o foco costuma estar no contato imediato. Na recuperação, entram análise de dados, priorização de carteiras, ofertas calibradas, múltiplos canais, monitoramento de acordos e políticas claras de escalonamento. Em outras palavras, a cobrança é uma ação; a recuperação é um sistema.
Essa distinção aparece até em operações públicas. Em sua página sobre processo de recuperação de créditos, o BNDES informa que a primeira medida diante da inadimplência é a tentativa de negociação extrajudicial, antes de outros encaminhamentos. Isso mostra que recuperar valores passa por uma sequência de decisões, não por um único contato.
Como funciona a recuperação de crédito digital
O funcionamento é relativamente direto: a empresa organiza dados da carteira, define regras de acionamento, automatiza contatos, libera opções de negociação e acompanha o desfecho em tempo real. O ganho do digital está em fazer isso com consistência e escala.
1. A carteira é segmentada antes do primeiro contato
As melhores operações não tratam todos os atrasos da mesma forma. Dívidas recentes, tickets menores, clientes recorrentes e perfis com histórico positivo pedem abordagem diferente de casos antigos, reincidentes ou de maior risco.
Essa segmentação evita dois erros comuns: insistir demais onde a chance de pagamento é baixa e oferecer desconto cedo demais para quem pagaria com um incentivo menor. É também aqui que entram prioridades por faixa de atraso, tipo de contrato, canal preferido e sensibilidade a preço.
2. O contato acontece no canal mais conveniente
Depois da segmentação, a operação distribui o acionamento entre e-mail, SMS, RCS, WhatsApp, voz automatizada e atendimento humano. O objetivo não é usar todos os canais ao mesmo tempo, e sim combinar alcance com contexto.
Segundo conteúdo da Serasa Experian sobre portal de negociação digital, a centralização de dados e a integração de canais ajudam a automatizar tarefas e aumentar a recuperação. Em operações corporativas, isso importa porque o devedor raramente responde da mesma forma em todos os meios.
3. A proposta precisa caber no orçamento do cliente
Recuperar bem não significa oferecer qualquer acordo, mas uma condição crível. Entrada, parcelamento, desconto, vencimento e meio de pagamento influenciam diretamente a adesão.
Uma pesquisa do SPC Brasil sobre negociação e cobrança mostrou que o valor da prestação e os descontos têm peso relevante na aceitação das propostas. Isso reforça um princípio básico: a negociação melhora quando a empresa entende a restrição financeira do cliente em vez de repetir ofertas padrão.
4. O acordo precisa ser acompanhado até o fim
Fechar um acordo não encerra a recuperação. É preciso confirmar emissão de boleto ou link de pagamento, lembrar vencimentos, monitorar inadimplência do parcelamento e reacender a negociação quando houver quebra.
Esse pós acordo é uma das partes mais subestimadas da operação. Muitas empresas concentram energia em promessas de pagamento, mas deixam dinheiro na mesa por não tratar recaídas com rapidez.
O que faz quem trabalha com recuperação de crédito
Quem atua nessa área organiza a jornada inteira de regularização da dívida. Isso inclui analisar carteira, definir réguas, negociar condições, acompanhar pagamentos, registrar interações e decidir quando um caso deve seguir para protesto, negativação ou via judicial.
Quando a operação é interna, esse trabalho costuma envolver times de cobrança, financeiro, atendimento, dados e jurídico. Já uma empresa de recuperação de crédito especializada entra para somar tecnologia, canais e rotina operacional, o que tende a fazer diferença quando a base cresce e a inadimplência se espalha por segmentos, regiões e faixas de atraso muito diferentes.
Há ainda um componente de capacitação. Para equipes próprias, um bom programa de treinamento ou mesmo um curso de recuperação de crédito ajuda a padronizar argumentação, leitura de indicadores, técnicas de negociação e noções de compliance, reduzindo improviso em um processo que deveria ser altamente controlado.
Quais canais e tecnologias aumentam os resultados
Os resultados sobem quando a operação combina conveniência para o cliente com automação para a empresa. Isso acontece porque inadimplência é, ao mesmo tempo, um problema de comunicação e de execução.
Na prática, os canais mais usados hoje incluem e-mail, mensageria, voz automatizada, atendimento humano sob demanda e ambiente de autoatendimento. Em vez de depender só de call center, a empresa passa a operar uma espécie de central de recuperação de créditos, com régua, ofertas, histórico e performance reunidos em uma única lógica operacional.
Em conteúdo sobre transformação digital na cobrança, a Serasa Experian destaca o avanço dos canais digitais na negociação. Isso faz sentido porque o cliente quer responder no próprio tempo, pelo meio mais simples e sem fricção desnecessária.
É justamente nessa combinação que a Kollecta atua. Na Assessoria de Cobrança Digital, a empresa assume o acionamento dos devedores usando e-mail, RCS, WhatsApp com IA e voz com IA, cobrando comissão apenas sobre o que for recuperado. Já na Orquestração de Cobrança Digital, configura a operação em modelo whitelabel, com IA generativa personalizada, para que o contratante mantenha sua própria marca na jornada.
Por que o momento favorece operações digitais
O cenário econômico reforça a necessidade de processos mais eficientes. Quando a inadimplência sobe, a empresa precisa recuperar mais sem multiplicar o custo operacional na mesma proporção.
Segundo a nota do Banco Central de 29 de janeiro de 2026 sobre estatísticas monetárias e de crédito, a inadimplência do crédito total, considerados atrasos acima de 90 dias, alcançou 4,1%. Já a Serasa Experian informou, em julho de 2026, no seu indicador de inadimplência das empresas, que o Brasil superou 9,1 milhões de CNPJs inadimplentes em junho, com dívidas de R$ 232,9 bilhões.
Esse contexto explica por que o modelo digital ganhou força. Quando a pressão sobre caixa aumenta, escalar contato manual fica caro e lento. Automação, priorização por dados e autoatendimento passam a ser menos um diferencial e mais um requisito operacional.
Quando a recuperação extrajudicial basta, e quando escalar
Na maioria das carteiras, a via extrajudicial deve ser a primeira escolha. Ela é mais rápida, mais barata e preserva melhor a relação comercial, desde que exista processo, documentação e política de negociação.
Escalar para protesto, negativação ou ação judicial faz sentido quando o histórico mostra baixa responsividade, alto valor envolvido, inadimplência prolongada ou risco concreto de perda. Ainda assim, a decisão deve considerar custo, prazo, probabilidade de êxito e impacto reputacional.
Também vale evitar uma confusão comum do público: recuperação de crédito judicial não é a mesma coisa que recuperação judicial da empresa devedora. No primeiro caso, o credor usa meios legais para reaver um valor. No segundo, a empresa busca reorganizar suas dívidas sob proteção legal. Quando se fala em recuperação de crédito bancário, por exemplo, as estratégias costumam incluir renegociação, garantias, régua especializada e, em casos específicos, medidas contenciosas adaptadas à realidade de bancos e cooperativas.
Quais indicadores mostram se a operação está saudável
Sem métricas, a empresa só descobre o problema quando o caixa já sentiu o impacto. Uma operação boa mede contato, resposta, acordo, pagamento efetivo e custo de recuperação.
| Indicador | O que mostra | Por que importa |
|---|---|---|
| Taxa de contato | Percentual da carteira efetivamente alcançada | Aponta qualidade de base, canal e cadência |
| Taxa de resposta | Quantos contatados interagem | Revela aderência da mensagem e do canal |
| Taxa de promessa | Quantos avançam para intenção de pagamento | Mostra força da abordagem comercial |
| Taxa de acordo pago | Quantos acordos viram dinheiro | É o indicador mais próximo do resultado real |
| Quebra de acordo | Percentual de parcelamentos não honrados | Ajuda a revisar entrada, prazo e perfil de oferta |
| Custo por valor recuperado | Quanto custa recuperar cada real | Evita operações que até convertem, mas destroem margem |
| Tempo médio de recuperação | Prazo entre atraso e recebimento | Impacta fluxo de caixa e priorização da carteira |
Ao olhar esses números, o erro mais comum é comemorar volume de contatos. O que paga a operação é acordo sustentado, não disparo em massa. Por isso, times maduros acompanham indicadores por canal, segmento, faixa de atraso e perfil de cliente.
Quais erros mais atrapalham a recuperação
Os maiores erros são previsíveis e, justamente por isso, evitáveis. O primeiro é tratar toda a carteira igual. O segundo é insistir em canal que o cliente não usa. O terceiro é medir esforço, não resultado.
- Disparar a mesma oferta para todos os perfis de atraso.
- Depender de planilhas e controles paralelos.
- Fazer contatos excessivos, sem lógica de cadência.
- Oferecer parcelamentos que parecem bons no papel, mas quebram rápido.
- Não integrar negociação, pagamento e confirmação.
- Escalar cedo demais para medidas legais, sem tentar composição inteligente.
Outro erro importante é confundir firmeza com pressão. Em recuperação, comunicação respeitosa e objetiva tende a performar melhor do que abordagens agressivas. Além do risco regulatório, excesso de atrito reduz resposta e fecha portas para renegociação futura.
Como escolher um parceiro para recuperar crédito com escala
Escolher bem faz diferença porque a tecnologia sozinha não resolve uma carteira complexa. O parceiro ideal combina operação, inteligência de dados, canais digitais e governança.
Na prática, vale observar seis pontos:
- Experiência no seu segmento e no tipo de dívida que sua empresa carrega.
- Capacidade real de operar múltiplos canais com rastreabilidade.
- Flexibilidade para personalizar régua, ofertas e linguagem.
- Modelo comercial compatível com o risco e o objetivo do projeto.
- Visibilidade de indicadores, testes e aprendizagem contínua.
- Conformidade com LGPD, políticas de contato e registro das interações.
Esse é o tipo de análise que ajuda a diferenciar um fornecedor de disparos de uma operação especializada. Quando a empresa compara propostas, precisa entender se está contratando apenas volume de contatos ou uma estratégia completa de recuperação.
Como a recuperação digital conversa com outras frentes do negócio
A inadimplência não nasce só no financeiro. Ela também reflete concessão de crédito, onboarding, atendimento, experiência de pagamento e política comercial. Por isso, recuperar melhor costuma exigir ajustes antes mesmo do atraso acontecer.
Uma empresa que registra motivos de quebra, aceita sinais de risco e retroalimenta crédito e atendimento reduz recorrência no médio prazo. Isso vale para contratos de mensalidade, vendas parceladas, serviços recorrentes e operações financeiras. Em contextos mais complexos, inclusive nos casos em que se discute recuperação de crédito judicial, o histórico completo da jornada facilita decidir se vale insistir em negociação, formalizar garantias ou partir para outra medida.
No fim, a operação de cobrança deixa de ser um setor isolado e passa a funcionar como sensor da saúde da receita. Quanto mais digital, mensurável e integrada ela for, maior o valor estratégico que devolve para a empresa.
O que levar como conclusão
Recuperação de crédito digital funciona porque troca esforço disperso por processo. Em vez de cobrar de forma genérica, a empresa passa a priorizar carteiras, personalizar canais, negociar com base em dados e medir o que realmente gera caixa.
Para negócios com volume relevante de inadimplência, isso significa mais do que aumentar recebimento. Significa reduzir custo, ganhar previsibilidade e preservar relacionamento. É exatamente nesse espaço que soluções como as da Kollecta se tornam valiosas: elas unem operação, automação e inteligência para transformar uma rotina reativa em uma frente estruturada de recuperação.