A recuperação de crédito tributário ajuda empresas a corrigir tributos pagos indevidamente ou a maior e transformar esse valor em restituição ou compensação. Na prática, é um trabalho de revisão fiscal que melhora o caixa sem depender de novas vendas. Para gestores financeiros, contábeis e de cobrança, o ponto central é separar oportunidade real de tese arriscada e montar um processo com documentação, critério e governança.
Embora o tema seja diferente da cobrança de clientes inadimplentes, ele conversa com o universo de recuperação de crédito porque parte da mesma lógica: localizar valores recuperáveis, validar o direito e executar a retomada com método. Em operações mais maduras, essa visão integrada costuma andar junto de automação, análise de dados e parceiros especializados.
Destaques que merecem atenção antes de iniciar
- O objetivo é recuperar tributos pagos indevidamente, não “criar crédito” por interpretação forçada.
- Em geral, o prazo para pedir restituição ou declarar compensação é de cinco anos, contado da data da arrecadação, conforme a orientação oficial da Receita Federal.
- Os ganhos mais consistentes costumam vir de revisão de base de cálculo, enquadramento fiscal, regime monofásico, créditos não aproveitados e recolhimentos duplicados.
- Nem toda oportunidade deve seguir pela mesma via: há casos administrativos, casos judiciais e situações que exigem prudência extra.
- Sem trilha documental, memória de cálculo e validação contábil, um crédito pode virar passivo futuro.
O que muda entre crédito tributário e recuperação de recebíveis
A principal diferença está na origem do valor a recuperar. Na recuperação tributária, a empresa revisa pagamentos feitos ao Fisco; na recuperação de recebíveis, ela busca valores de clientes em atraso. O mecanismo, a documentação e os riscos são diferentes, embora ambos impactem diretamente o caixa.
Para o leitor da Kollecta, essa distinção importa porque o raciocínio operacional é parecido: diagnosticar, priorizar, acionar a via correta e acompanhar resultado. Se a sua operação já discute o que é recuperação de crédito no contexto de inadimplência, vale ampliar a visão e tratar também créditos fiscais como parte de uma estratégia de eficiência financeira.
Quem pode ter direito à revisão tributária
Empresas de portes e regimes distintos podem ter oportunidade, desde que exista pagamento indevido, a maior ou crédito não aproveitado. O filtro correto não é “qualquer empresa tem algo a recuperar”, mas sim “há histórico fiscal, documentos e fato gerador que sustentem a apuração?”.
Na prática, costumam ter mais material para análise organizações com alto volume de notas, múltiplos produtos, operações interestaduais, folha relevante, regimes especiais ou mudanças frequentes de cadastro fiscal. Negócios de varejo, saúde, educação, indústria e serviços podem ter cenários bem diferentes entre si.
Também é importante alinhar expectativa. O prazo de cinco anos é uma referência recorrente, baseada no art. 168 do CTN e reafirmada pela página de conceito e prazos da Receita, mas a viabilidade efetiva depende do tipo de tributo, da tese, da prova documental e da via escolhida.
Quais sinais indicam oportunidade real de recuperação
Os melhores indícios costumam aparecer quando existe repetição operacional e histórico suficiente para cruzamento de dados. Não é raro a empresa descobrir crédito após revisar parametrizações antigas do ERP, classificação fiscal de itens ou tratamento tributário de produtos específicos.
Os sinais mais comuns são estes
- pagamento em duplicidade ou recolhimento a maior por erro de cálculo;
- uso incorreto de NCM, CST, CFOP ou regras de substituição tributária;
- falta de aproveitamento de crédito permitido no regime aplicável;
- incidência sobre verbas ou bases discutíveis, já com entendimento consolidado;
- mudanças legislativas ou operacionais que não foram refletidas no sistema;
- aquisições, filiais ou reestruturações que deixaram saldos e ajustes pendentes.
Nesse ponto, vale uma observação prática: assim como uma empresa especializada em recuperação ajuda a priorizar carteiras de cobrança, o apoio técnico também faz diferença na revisão fiscal. O ganho não está só em achar crédito, mas em descartar o que parece oportunidade e não se sustenta.
Quais créditos aparecem com mais frequência nas empresas
Os casos mais recorrentes variam conforme segmento e regime tributário, mas algumas frentes aparecem repetidamente em diagnósticos sérios. Em vez de buscar uma lista genérica, o ideal é cruzar incidência, volume financeiro e chance de comprovação.
| Frente de revisão | Onde costuma aparecer | Ponto de atenção |
|---|---|---|
| PIS e Cofins | Produtos monofásicos, exclusões de base, insumos e créditos não aproveitados | Exige leitura precisa do regime e da documentação fiscal |
| ICMS | Substituição tributária, diferencial de alíquota, base indevida e parametrização | Regras mudam por estado e operação |
| INSS | Verbas com discussão sobre natureza remuneratória ou indenizatória | Precisa conciliar folha, eSocial e contabilidade |
| Tributos federais via DARF | Pagamentos a maior, indevidos ou em duplicidade | Pode gerar restituição ou compensação |
Quando o time interno não domina esses detalhes, faz sentido buscar capacitação específica. Isso vale tanto para treinamento técnico, em linha com a ideia de um curso voltado à recuperação de crédito, quanto para apoio externo em teses e execução.
Como funciona o processo, da identificação ao aproveitamento do crédito
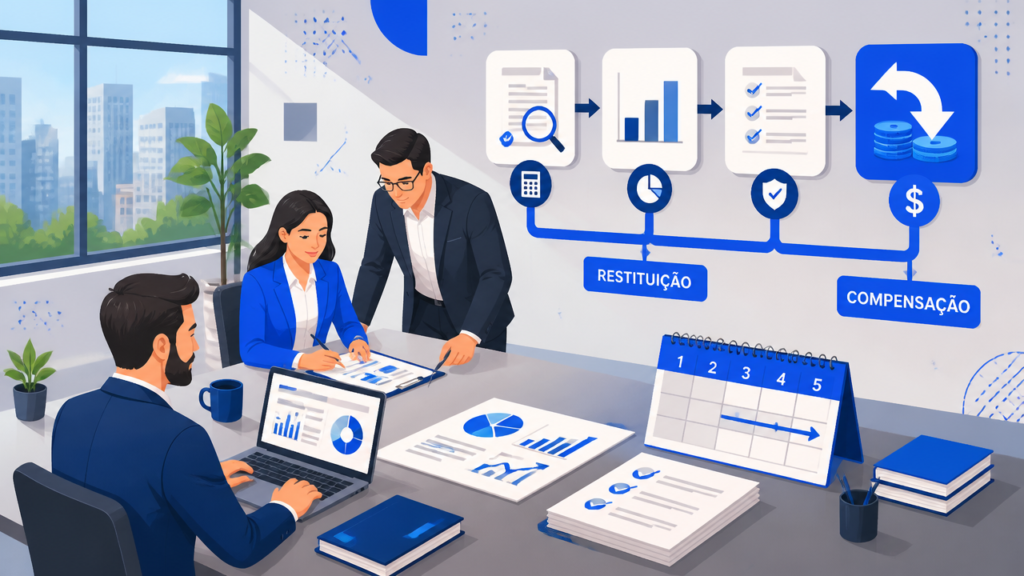
O fluxo eficiente começa pela prova, não pelo pedido. Primeiro se levanta a base fiscal e contábil; depois se valida a hipótese; só então se define restituição, compensação ou medida judicial. Esse encadeamento reduz retrabalho e evita que o caixa esperado vire frustração.
- Mapeamento: reunir obrigações acessórias, notas, DARFs, apurações, folhas e parametrizações.
- Cruzamento: localizar divergências, bases indevidas, pagamentos duplicados ou créditos não usados.
- Validação: confirmar fundamento legal, materialidade, período e evidências.
- Memória de cálculo: documentar critério, valor e alcance de cada apuração.
- Execução: protocolar pedido, compensar quando cabível ou avaliar a via judicial.
- Acompanhamento: monitorar resposta, glosas, retificações e reflexos contábeis.
Segundo a Receita Federal, pagamentos via DARF feitos indevidamente ou a maior podem seguir por pedido de restituição, com crédito em conta, ou por declaração de compensação, para quitar débitos vencidos ou vincendos. Essa distinção muda o planejamento financeiro da empresa e deve ser decidida com visão de caixa.
Quando a via administrativa basta e quando a judicial entra em cena
A via administrativa costuma ser a primeira escolha quando o fundamento está claro, o crédito é bem documentado e o procedimento já tem caminho operacional definido. Ela tende a ser mais direta e menos onerosa, especialmente em hipóteses de pagamento indevido ou a maior com boa rastreabilidade.
A via judicial entra quando há discussão interpretativa relevante, glosa recorrente, necessidade de segurança maior ou tese ainda não acolhida administrativamente. Nesses casos, o raciocínio se aproxima do que empresas enfrentam ao avaliar recuperação de crédito judicial: a decisão exige comparar prazo, custo, previsibilidade e risco de litígio.
Se a organização já lida com crédito bancário, fornecedores e cobrança estruturada, esse tipo de análise de rota pode ser incorporado a uma central financeira mais ampla. É a mesma lógica de uma central de recuperação de créditos bem organizada: cada caso vai para o canal mais eficiente.
Como contabilizar e controlar sem gerar passivo depois
O erro mais caro é tratar crédito tributário como ganho líquido antes da validação adequada. A contabilização e o reconhecimento precisam conversar com o estágio do processo, a documentação disponível e a orientação técnica da contabilidade da empresa.
Na prática, isso pede três controles mínimos:
- pasta completa por tese ou tipo de crédito, com origem, período e documentos;
- memória de cálculo auditável, conciliada com fiscal, contábil e financeiro;
- política de aprovação interna para reconhecer, compensar e acompanhar glosas.
Esse cuidado vale ainda mais porque muitas dúvidas do mercado giram em torno de lançamentos contábeis e comprovação. A empresa não precisa transformar o time de cobrança em departamento tributário, mas precisa garantir governança para que o valor recuperado seja sustentável.
Onde a tecnologia e parceiros especializados fazem diferença
O maior ganho da tecnologia está em reduzir trabalho manual e aumentar precisão. Cruzamento de dados fiscais, rastreabilidade de documentos, priorização por materialidade e dashboards de acompanhamento encurtam o ciclo entre diagnóstico e aproveitamento do crédito.
É aqui que a conversa se conecta ao ecossistema da Kollecta. Mesmo atuando diretamente em cobrança e recuperação de crédito com foco digital, a lógica de automação, orquestração de canais e inteligência aplicada ao dado também inspira uma operação financeira mais eficiente como um todo. Empresas que já estruturam bem inadimplência, régua de cobrança e relacionamento costumam amadurecer mais rápido outras frentes de recuperação de valor.
Se o seu negócio ainda está decidindo entre montar tudo internamente ou contar com apoio externo, vale adotar o mesmo critério usado ao escolher parceiros para recuperação bancária, cobrança massiva ou revisão judicial: experiência comprovada, metodologia clara, transparência de cálculo e governança.
O que uma empresa deve fazer agora
O melhor próximo passo é começar com um diagnóstico objetivo. Levante tributos mais relevantes, períodos com maior volume, mudanças de sistema e hipóteses já conhecidas pelo contador ou fiscal. Depois, priorize o que combina potencial financeiro, base documental e menor risco interpretativo.
Recuperar crédito tributário não é atalho, é processo. Quando a empresa trata o tema com método, ela protege caixa, reduz desperdício e ganha previsibilidade. E, para quem já enxerga a recuperação de crédito como disciplina estratégica, faz todo sentido incluir a frente tributária no mapa de oportunidades da operação.