
Quando a negociação amigável não funciona, a empresa credora pode recorrer à cobrança judicial para tentar receber o que ficou em aberto. Esse caminho faz sentido para times financeiros, jurídicos e de cobrança que precisam decidir entre insistir em acordos, escalar o caso para uma ação ou combinar as duas frentes com critério. O ponto central é simples: judicializar pode aumentar a pressão sobre o devedor, mas também traz custo, prazo e complexidade.
Antes de avançar, vale separar dois conceitos que muita gente mistura. Uma coisa é a cobrança judicial feita pelo credor para recuperar valores atrasados. Outra, bem diferente, é a recuperação judicial da empresa devedora, regida pela Lei 11.101/2005, que busca reorganizar dívidas e evitar a falência.
Pontos-chave para decidir melhor
- A via judicial tende a ser mais útil quando há documentação forte, valor relevante e baixa chance de acordo espontâneo.
- Execução, ação monitória e ação de cobrança não são a mesma coisa, cada uma depende do tipo de prova disponível.
- Se o devedor entrou em recuperação judicial, o credor precisa observar habilitação, classe do crédito e efeitos de suspensão previstos em lei.
- Judicializar cedo demais pode elevar custo de aquisição do recebimento e alongar o ciclo financeiro.
- Uma operação digital bem estruturada reduz a necessidade de processo e ajuda a levar ao Judiciário apenas os casos com melhor probabilidade de retorno.
A diferença mais importante: cobrar judicialmente não é o mesmo que recuperação judicial
A conclusão aqui é direta: o credor busca receber; a empresa em recuperação judicial busca ganhar fôlego para se reorganizar. Na prática, essa confusão atrapalha decisões porque mistura uma estratégia de cobrança com um mecanismo legal de reestruturação empresarial.
Segundo a legislação que rege recuperação e falência no Brasil, a recuperação judicial é um processo do devedor para negociar com credores dentro de regras específicas. Já a cobrança judicial nasce da iniciativa do credor, normalmente depois de tentativas extrajudiciais frustradas.
Esse ponto também ajuda a entender melhor o que é recuperação de crédito no sentido mais amplo. Em operações maduras, a empresa combina régua de cobrança, negociação digital, inteligência de priorização e, só depois, encaminha uma parcela selecionada da carteira para medidas judiciais. É nessa lógica que soluções como as da Kollecta ganham valor: reduzir judicialização desnecessária e reservar o processo para casos em que ele realmente faz sentido.
Quando vale levar a dívida para a Justiça
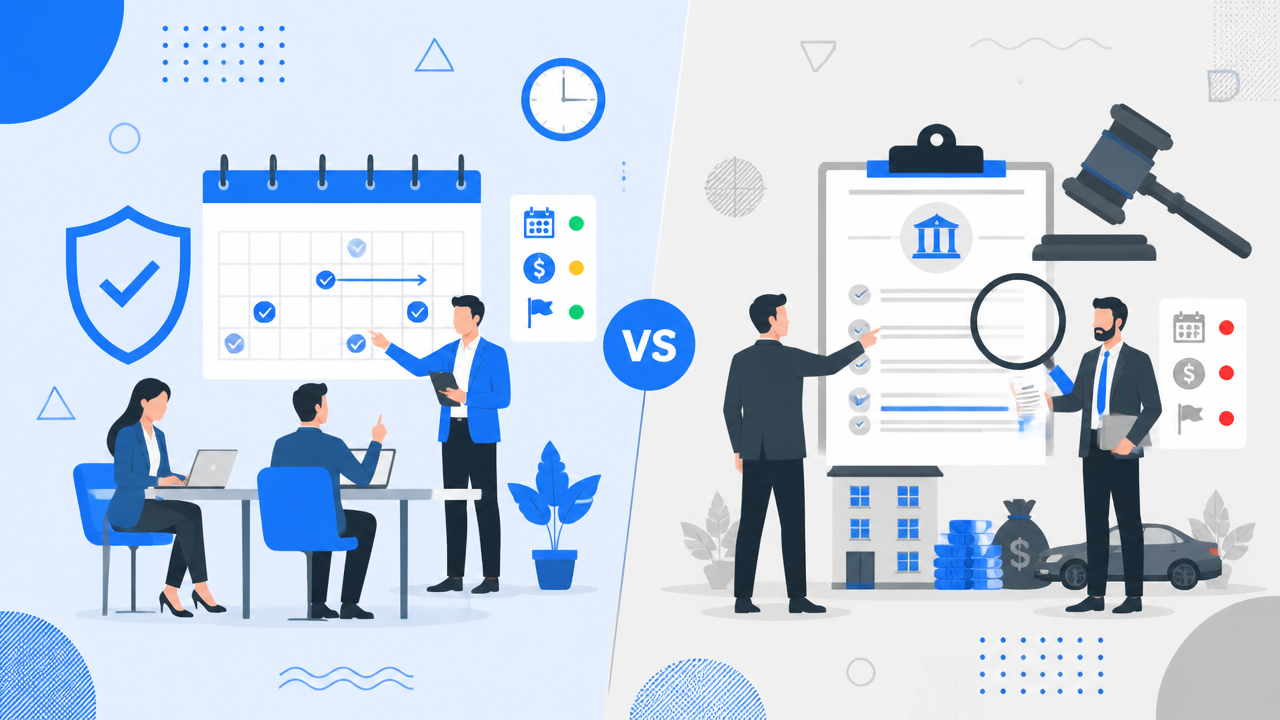
A melhor resposta é: quando o processo tem chance real de gerar pagamento maior do que seu custo total. Nem toda inadimplência deve virar ação, porque prazo, honorários, custas e esforço operacional podem corroer o retorno esperado.
Em geral, a judicialização ganha força quando há contrato claro, histórico de cobrança, comprovação do débito, patrimônio localizável e ticket médio compatível com a despesa do litígio. Também pesa a conduta do devedor: silêncio prolongado, promessas repetidas sem cumprimento ou indícios de blindagem patrimonial aumentam a necessidade de medidas coercitivas.
Por outro lado, bases massivas e tíquetes menores costumam responder melhor a estratégias de cobrança digital, segmentação por perfil e canais automatizados. Em muitos setores, esse raciocínio conversa com temas próximos, como recuperação de crédito bancário, recuperação de crédito tributário e até a escolha de uma empresa especializada para operar a carteira com mais eficiência.
Quais ações costumam ser usadas para recuperar um crédito
As três rotas mais comuns são cobrança, monitória e execução. A escolha depende menos do desejo do credor e mais da qualidade jurídica do documento que comprova a dívida.
Ação de execução costuma ser a mais forte quando há título executivo
Se o credor possui um título executivo, o caminho tende a ser mais direto. Nesse cenário, a lógica processual favorece atos voltados ao cumprimento da obrigação, com possibilidade de avançar para constrição patrimonial.
Materiais públicos do governo federal definem o processo de execução como o procedimento para cobrar obrigação certa, líquida e exigível reconhecida em título judicial ou extrajudicial. Para o credor, isso costuma significar mais pressão e menos debate inicial sobre a existência da dívida.
Ação monitória preenche o espaço entre prova escrita e título executivo
Quando existe prova escrita, mas ela não chega a formar título executivo, a monitória pode ser uma ponte eficiente. Ela é útil em situações em que o crédito está documentado, mas a via executiva não se abre de imediato.
Esse formato aparece, por exemplo, quando há evidências robustas da relação comercial e do inadimplemento, mas não um título com força executiva plena. Em operações B2B, a análise documental aqui faz toda a diferença.
Ação de cobrança é mais ampla, mas tende a ser menos célere
Se a prova é mais simples ou a discussão sobre o débito é maior, a ação de cobrança costuma ser a porta de entrada. Ela pode ser necessária, mas geralmente exige um percurso probatório mais longo até o credor chegar à fase de execução.
Prazo, custo e risco: o que muda na prática
O Judiciário pode funcionar, mas raramente opera na velocidade desejada pelo caixa da empresa. Por isso, a decisão correta não é perguntar apenas se a dívida é devida, e sim se vale a pena persegui-la judicialmente agora.
Segundo o Justiça em Números 2026, do CNJ, o Poder Judiciário encerrou 2025 com 75,5 milhões de processos em tramitação e taxa de congestionamento de 62,6%. O dado não significa que toda ação de cobrança será lenta da mesma forma, mas mostra por que a empresa precisa selecionar bem o que judicializa.
| Fator | Via extrajudicial | Via judicial |
|---|---|---|
| Velocidade inicial | Alta | Média a baixa |
| Custo de entrada | Menor | Maior |
| Poder de coerção | Limitado à negociação | Maior, conforme o rito e a prova |
| Escalabilidade | Alta, com automação | Baixa a média |
| Uso ideal | Carteiras amplas e régua de relacionamento | Casos selecionados e melhor documentados |
É por isso que muitas empresas investem em plataforma, central de recuperação de créditos e capacitação de equipe antes de ampliar o contencioso. Em boa parte das carteiras, melhorar a operação traz retorno mais rápido do que processar mais.
O que acontece se o devedor entra em recuperação judicial
Nesse caso, a prioridade muda: o credor precisa proteger sua posição dentro do processo coletivo. A pergunta deixa de ser apenas “como cobrar?” e passa a ser “como habilitar, classificar e acompanhar esse crédito corretamente?”.
A Lei 11.101/2005 organiza a recuperação judicial da empresa devedora, estabelece regras para apresentação de plano e define como os credores participam do procedimento. Dependendo da natureza do crédito, os efeitos da recuperação sobre execuções em curso e forma de pagamento podem variar.
Esse cenário ganhou relevância recente. Segundo o indicador da Serasa Experian divulgado em 2026, 2025 registrou 977 processos de recuperação judicial no Brasil, o maior volume desde 2016, com 2.466 empresas envolvidas no ano. Para quem vende a prazo, isso reforça a importância de monitorar sinais de estresse do cliente antes do default se aprofundar.
Como reduzir a necessidade de ação judicial
A melhor cobrança judicial é a que fica reservada aos casos certos, porque a empresa recuperou o restante antes. Isso exige estratégia, não insistência genérica.
Uma operação eficiente costuma combinar segmentação da base, definição de régua por valor e perfil, comunicação multicanal, registro das tratativas e modelos de acordo ajustados à capacidade de pagamento. Quando essa camada funciona, o jurídico recebe menos volume e mais qualidade.
Na prática, é aqui que a Kollecta se encaixa com mais força. Na assessoria de cobrança digital, a empresa assume o acionamento com canais como e-mail, RCS, WhatsApp com IA e voz com IA, o que ajuda a recuperar antes do litígio. Já na orquestração de cobrança digital, a estrutura pode ser personalizada em modelo whitelabel, permitindo que a empresa mantenha a própria marca e escale a operação com inteligência.
Qual é a melhor decisão para a empresa credora
A melhor decisão não é escolher entre negociar ou processar como se fossem caminhos rivais. O modelo mais eficiente costuma usar a cobrança amigável como filtro e a via judicial como alavanca seletiva.
Se a sua empresa tem carteira pulverizada, a prioridade costuma ser melhorar dados, régua e canais. Se lida com poucos créditos altos e bem documentados, faz sentido desenhar uma tese de judicialização mais objetiva. Em ambos os casos, a lógica é a mesma: medir retorno esperado, tempo de caixa e chance concreta de recebimento.
Quando o processo decisório é guiado por dados, a recuperação do crédito deixa de ser reação e vira estratégia. E essa mudança, mais do que qualquer ação isolada, é o que protege margem, reduz custo de cobrança e melhora previsibilidade financeira.