
Para cooperativas, recuperar crédito não é só cobrar atrasos. É proteger o caixa sem romper o vínculo com o cooperado. Na prática, isso exige uma operação mais segmentada, com régua de contato, critérios claros de renegociação e uso inteligente de canais digitais para aumentar acordos e reduzir o custo por recuperação.
Este conteúdo é para gestores, times de cobrança, risco e operações que precisam estruturar uma recuperação mais eficiente em carteiras financeiras cooperativas. Ao longo do texto, você vai ver como adaptar estratégia, indicadores e tecnologia a um contexto em que relacionamento e sustentabilidade da base caminham juntos.
Principais pontos para cooperativas de crédito
- A recuperação precisa começar antes do atraso crítico, com sinais de risco, segmentação e ação preventiva.
- Nem toda carteira deve receber o mesmo tratamento: valor, produto, histórico e perfil do cooperado mudam a abordagem.
- Canais digitais elevam escala e consistência, especialmente quando combinam WhatsApp, voz, e-mail e automação.
- Renegociar bem vale mais do que pressionar cedo demais, porque cooperativas dependem de relacionamento de longo prazo.
- Judicialização é etapa de exceção, usada quando a via extrajudicial perde eficiência econômica.
- Indicadores operacionais devem guiar decisões, não apenas volume bruto recuperado.
Por que a recuperação em cooperativas exige estratégia própria
A lógica da recuperação em cooperativas é diferente da de bancos tradicionais porque a relação com o cliente tende a ser mais próxima e recorrente. Isso muda o desenho da cobrança: a meta não é apenas receber, mas preservar valor futuro da carteira e o vínculo comercial sempre que houver espaço para regularização.
Segundo o Panorama do Sistema Nacional de Crédito Cooperativo de 2025, as cooperativas alcançaram 21,2 milhões de cooperados, chegaram a 59% dos municípios brasileiros e superaram R$ 1 trilhão em ativos. O mesmo material informa aumento do risco da carteira em 2025, o que reforça a necessidade de processos de recuperação mais sofisticados e sustentáveis.
Nesse cenário, vale retomar o conceito central de recuperação de crédito: trata-se do conjunto de ações para reaver valores em atraso com o menor desgaste possível, priorizando acordo viável, previsibilidade e custo eficiente. Em cooperativas, isso ganha uma camada extra de cuidado porque a experiência do cooperado influencia retenção, reputação e novas operações.
Como funciona uma régua de recuperação mais eficiente
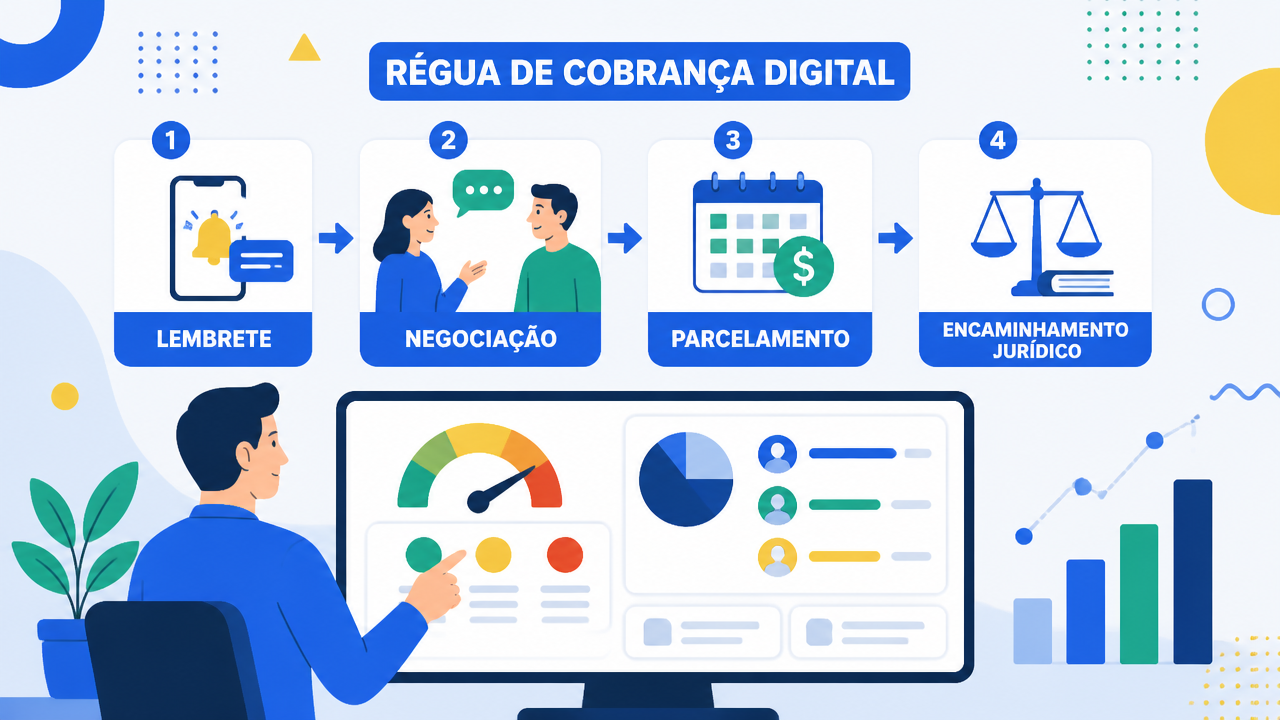
Uma boa régua de recuperação organiza o contato por estágio de atraso, perfil do cooperado e probabilidade de pagamento. Em vez de tratar toda inadimplência como igual, a cooperativa define qual mensagem, canal, oferta e prazo funcionam melhor para cada grupo.
Na prática, a operação costuma combinar quatro fases:
- Prevenção: alertas antes do vencimento e lembretes logo no início do atraso.
- Negociação inicial: proposta simples, digital e rápida, com parcelamento ou atualização de vencimento.
- Intensificação: contato multicanal, priorização de carteira e abordagens mais frequentes.
- Escalada: protesto, negativação ou medidas judiciais, quando houver viabilidade econômica e respaldo jurídico.
O erro mais comum é pular direto para a pressão. Em muitos casos, a cooperativa recupera mais quando oferece uma saída compatível com o momento financeiro do cooperado. Por isso, antes de discutir cobrança pesada, faz sentido entender quando a recuperação tributária pode melhorar o caixa da empresa credora, quando uma central digital ajuda a automatizar negociações e quando a recuperação judicial passa a ser o caminho para créditos mais complexos.
Quais carteiras merecem tratamento diferente
O maior ganho costuma vir da segmentação. Cooperados com atraso recente, bom histórico e ticket médio relevante não devem receber a mesma abordagem de contratos antigos, baixo engajamento e recorrência de quebra de acordo.
Uma segmentação prática pode considerar:
- dias em atraso;
- tipo de produto, como crédito pessoal, rural, consignado ou capital de giro;
- perfil do cooperado, pessoa física ou jurídica;
- histórico de pagamento e renegociação;
- valor presente do contrato e custo de acionamento;
- propensão de resposta por canal.
Esse recorte ajuda a decidir se a melhor saída é desconto, reparcelamento, pausa curta, proposta à vista ou encaminhamento para etapa mais dura. Também evita um problema frequente: desperdiçar esforço humano em carteiras de baixa recuperação potencial, enquanto casos com alta chance de acordo ficam sem atenção.
Quais canais funcionam melhor para recuperar crédito
A recuperação melhora quando o cooperado encontra conveniência para negociar. Isso significa oferecer contato no canal certo, no momento certo e com fricção mínima para aceitar a proposta. Operações que dependem apenas de telefone costumam perder velocidade, escala e rastreabilidade.
Para cooperativas, uma combinação eficiente inclui:
- WhatsApp com automação e linguagem objetiva;
- e-mail para formalização e envio de proposta;
- voz com IA para ampliar cobertura sem elevar a estrutura;
- SMS ou RCS para lembretes e retomada de contato;
- link de pagamento e autoatendimento para reduzir abandono.
É aqui que parceiros especializados fazem diferença. Uma empresa de recuperação de crédito com operação digital madura consegue testar mensagens, frequência, ofertas e jornadas com muito mais agilidade. No caso da Kollecta, isso pode acontecer tanto no modelo de assessoria, em que a operação roda com remuneração atrelada ao valor recuperado, quanto na orquestração white label para cooperativas que querem manter a própria marca na jornada.
Que indicadores realmente mostram se a operação está saudável
Recuperação boa não é a que gera mais contatos. É a que gera mais resultado líquido com menor desgaste. Por isso, olhar apenas para valor recuperado é insuficiente. O ideal é acompanhar eficiência por coorte, canal e tipo de carteira.
Os indicadores mais úteis são estes:
| Indicador | O que revela | Como usar |
|---|---|---|
| Taxa de contato | Se a base está acionável | Revisar dados, canal e horário |
| Taxa de acordo | Se a proposta é atrativa | Ajustar oferta e script |
| Quebra de acordo | Se a negociação está sustentável | Rever entrada, prazo e perfil elegível |
| Custo por recuperação | Eficiência econômica | Comparar canais e fornecedores |
| Tempo médio até pagamento | Velocidade de conversão | Priorizar jornadas mais curtas |
| Recuperação por faixa de atraso | Valor real de cada etapa | Decidir o ponto de escalada |
Quando esses dados entram na rotina de gestão, a cooperativa deixa de discutir cobrança de forma intuitiva. Ela passa a decidir com base em evidência operacional, inclusive para treinar a equipe ou investir em um curso de recuperação de crédito focado em negociação, analytics e canais digitais.
Quando vale escalar para negativação, protesto ou judicial
A escalada deve acontecer quando a conta fecha, não por reflexo. Se o custo da próxima etapa supera a recuperação esperada, insistir pode destruir margem. Em contrapartida, créditos com documentação forte, valor relevante e baixa chance de composição amigável podem justificar endurecimento.
O Banco Central disponibiliza no painel SCR.data informações agregadas sobre carteira ativa, inadimplência e ativo problemático, com detalhamento por tipo de cliente, modalidade e região. Para a cooperativa, esse tipo de referência ajuda a comparar comportamento da própria carteira com padrões mais amplos e calibrar o momento de escalar.
Nessa hora, três perguntas ajudam:
- há documentação suficiente para sustentar a cobrança?
- o ticket justifica a etapa seguinte?
- o histórico indica baixa chance de acordo extrajudicial?
Se as respostas forem positivas, negativação, protesto ou cobrança judicial podem fazer sentido. Se não forem, a cooperativa pode ganhar mais com uma nova oferta, mudança de canal ou política específica por segmento.
Como reduzir inadimplência antes que ela vire recuperação pesada
A melhor estratégia de recuperação começa antes do atraso avançar. Cooperativas que integram prevenção e cobrança inicial costumam recuperar mais porque agem quando o cooperado ainda tem capacidade e disposição para regularizar.
Um bom desenho preventivo inclui atualização cadastral, lembretes de vencimento, monitoramento de sinais de risco e campanhas específicas para grupos com maior probabilidade de atraso. O conjunto de dados abertos do SCR mostra que o Banco Central divulga mensalmente medidas agregadas como inadimplência e ativo problemático, o que reforça a importância de acompanhar tendência com frequência, não apenas no fechamento trimestral.
Também vale considerar o contexto macro. Em momentos de aperto orçamentário das famílias, o esforço de cobrança precisa ser mais cirúrgico. Nesses períodos, parcelamentos realistas e comunicação empática tendem a performar melhor do que abordagens rígidas e genéricas.
O que uma cooperativa deve exigir de um parceiro de recuperação
Se a operação interna não consegue escalar com consistência, terceirizar parte da jornada pode ser a melhor decisão. Mas o parceiro precisa combinar tecnologia, governança e sensibilidade comercial. Recuperar mais com menos custo só acontece quando processo, dados e execução caminham juntos.
Antes de contratar, avalie estes critérios:
- capacidade de operar canais digitais de forma integrada;
- personalização de régua por produto, faixa de atraso e perfil;
- painel com indicadores acionáveis, não apenas relatórios estáticos;
- governança de consentimento, cadência e histórico de contato;
- modelo comercial alinhado a resultado;
- experiência comprovada em cobrança e recuperação de crédito.
Esse cuidado evita contratar só mais um fornecedor de acionamento. O objetivo é montar uma operação que aprenda com a carteira e evolua continuamente, seja com estrutura própria, seja com apoio especializado como o da Kollecta.
Conclusão prática para cooperativas
Cooperativas recuperam melhor quando tratam inadimplência como processo de inteligência operacional, não apenas como rotina de cobrança. Segmentação, jornada digital, renegociação coerente e indicadores claros formam a base de uma recuperação mais rentável.
Se a sua operação ainda reage tarde, fala igual com toda a base e mede só volume bruto, o ganho provavelmente está represado. O próximo passo é mapear carteiras, revisar régua e testar uma estrutura digital capaz de recuperar mais sem desgastar a relação com o cooperado.